Lãi vay dân sự là gì, ai cần tính?
Cho người quen hay một công ty (không phải ngân hàng) vay tiền là hợp đồng vay tài sản theo Bộ luật Dân sự 2015. Pháp luật Việt Nam cho hai bên tự thỏa thuận lãi suất nhưng có mức trần, và quy định bên vay phải trả thêm những khoản lãi nào khi trả chậm.
Công cụ giúp bên cho vay và bên vay tính ba khoản lãi (lãi trong hạn, lãi chậm trả tiền lãi, lãi trên nợ gốc quá hạn), kiểm tra trần 20%/năm và cho biết phần lãi vượt trần không phải trả. Công cụ áp dụng cho hợp đồng vay xác lập từ 01/01/2017; quy định được kiểm tra đến ngày 28/09/2026.
Căn cứ pháp lý
| Văn bản | Điều, khoản, điểm | Nội dung quy định | Hiệu lực |
|---|---|---|---|
| Bộ luật Dân sự số 91/2015/QH13 | Điều 468 khoản 1 | Lãi suất thỏa thuận không vượt quá 20%/năm; phần vượt không có hiệu lực. | Từ 01/01/2017 |
| Bộ luật Dân sự số 91/2015/QH13 | Điều 468 khoản 2 | Không rõ lãi suất và có tranh chấp: 50% mức trần (10%/năm) tại thời điểm trả nợ. | Từ 01/01/2017 |
| Bộ luật Dân sự số 91/2015/QH13 | Điều 466 khoản 4 | Vay không lãi, đến hạn không trả: lãi theo khoản 2 Điều 468 trên số tiền chậm trả. | Từ 01/01/2017 |
| Bộ luật Dân sự số 91/2015/QH13 | Điều 466 khoản 5 điểm a, b | Vay có lãi, trả chậm: lãi trong hạn chưa trả, lãi chậm trả trên số lãi đó, lãi trên nợ gốc quá hạn bằng 150% lãi suất vay. | Từ 01/01/2017 |
| Bộ luật Dân sự số 91/2015/QH13 | Điều 470 khoản 2 | Trả nợ trước hạn vẫn phải trả toàn bộ lãi theo kỳ hạn, trừ khi thỏa thuận khác. | Từ 01/01/2017 |
| Bộ luật Dân sự số 91/2015/QH13 | Điều 357 khoản 2 | Lãi chậm trả tiền: theo thỏa thuận, không vượt khoản 1 Điều 468; không thỏa thuận thì theo khoản 2. | Từ 01/01/2017 |
| Nghị quyết 01/2019/NQ-HĐTP của Hội đồng Thẩm phán TANDTC | Điều 5 khoản 1; khoản 2 điểm a, b, c | Cách tính ba khoản lãi; lãi quá hạn thỏa thuận không vượt 150% mức trần. | Từ 15/03/2019 |
| Nghị quyết 01/2019/NQ-HĐTP | Điều 6 khoản 2; khoản 3 điểm b, c | Thời điểm trả nợ là lúc xét xử sơ thẩm; chậm trả tính từ ngày tiếp theo ngày đến hạn. | Từ 15/03/2019 |
| Nghị quyết 01/2019/NQ-HĐTP | Điều 7 | Hợp đồng tín dụng theo Luật Các tổ chức tín dụng. | Từ 15/03/2019 |
| Thông tư 14/2017/TT-NHNN | Điều 4 khoản 1, 2 | Năm 365 ngày; bỏ ngày đầu, tính ngày cuối (quy ước đếm ngày của công cụ). | Từ 01/01/2018 |
Các quy định trên đều đang có hiệu lực.
Cách tính lãi vay dân sự
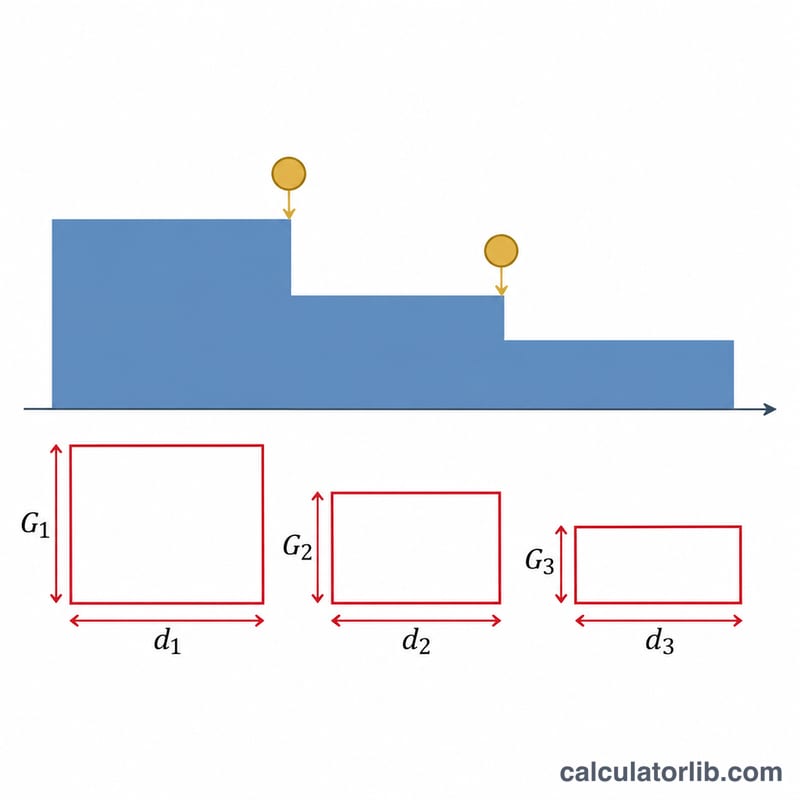
Ký hiệu dùng trong công thức: \(G\) là số tiền vay (gốc); \(r\) là lãi suất trong hạn được tính (%/năm); \(n_1\) là số ngày trong hạn; \(n_2\) là số ngày quá hạn; \(D\) là tiền lãi trong hạn đã trả; \(r_q\) là lãi suất trên nợ gốc quá hạn; \(G_i\) và \(d_i\) là số gốc còn nợ và số ngày của từng đoạn quá hạn.
- Quy đổi lãi suất ra năm. Lãi suất ghi theo tháng thì nhân 12 (1,5%/tháng = 18%/năm). Không rõ lãi suất thì lấy 10%/năm (khoản 2 Điều 468). Vay không lãi thì lãi trong hạn bằng 0.
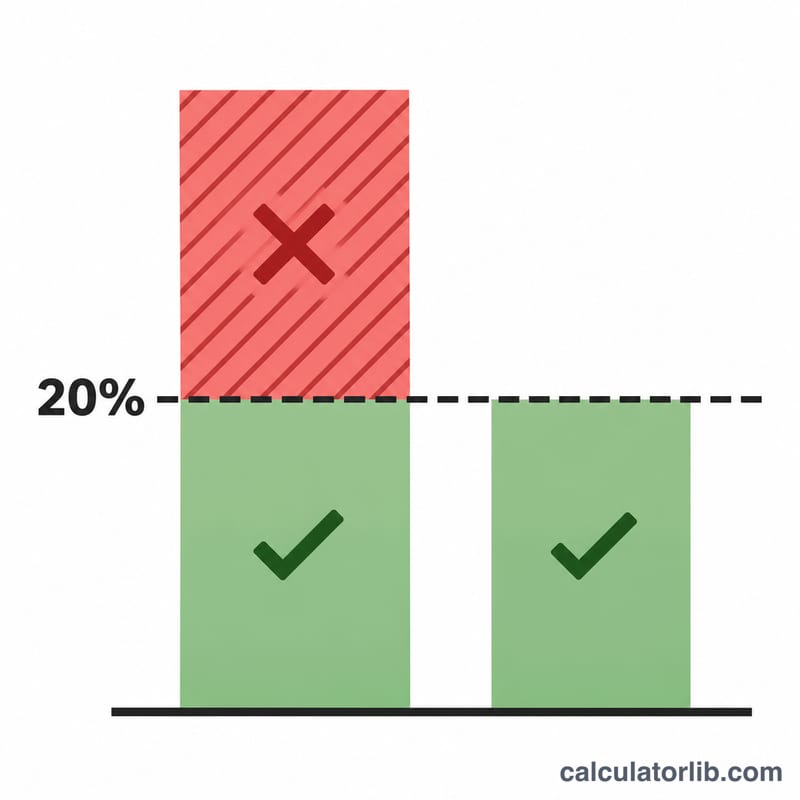
- Áp trần. \(r\) là số nhỏ hơn giữa lãi suất thỏa thuận và 20%/năm (khoản 1 Điều 468).
- Chọn lãi suất quá hạn \(r_q\). Không thỏa thuận riêng: \(r_q = 1{,}5 \times r\) (điểm b khoản 5 Điều 466). Có thỏa thuận: lấy mức thỏa thuận nhưng không quá 30%/năm, tức 150% của trần (điểm c khoản 2 Điều 5 Nghị quyết 01/2019). Vay không lãi: 10%/năm (khoản 4 Điều 466).
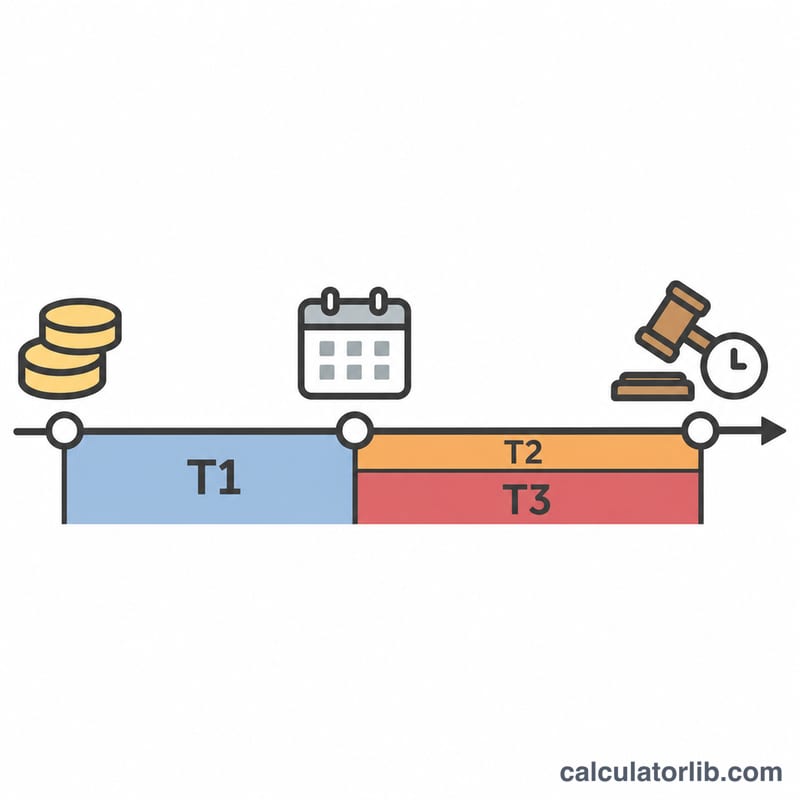
- Tính (1) lãi trong hạn \(T_1\) trên toàn bộ gốc, từ ngày cho vay đến ngày đến hạn (hoặc đến ngày tính, nếu chưa đến hạn). Trả gốc trước hạn không làm giảm khoản này (khoản 2 Điều 470). Trừ số lãi đã trả để được lãi còn nợ \(L\).
- Tính (2) lãi chậm trả tiền lãi \(T_2\): 10%/năm trên lãi còn nợ, từ ngày sau ngày đến hạn (điểm a khoản 5 Điều 466; điểm b khoản 2 Điều 5 và điểm c khoản 3 Điều 6 Nghị quyết 01/2019).
- Tính (3) lãi trên nợ gốc quá hạn \(T_3\): chia thời gian quá hạn thành từng đoạn theo các lần trả gốc; mỗi đoạn tính trên số gốc còn nợ (điểm b khoản 3 Điều 6 Nghị quyết 01/2019).
- Cộng ba khoản thành tổng lãi \(T\).
Công thức chính:
$$\begin{aligned} T_1 &= G \times r \times \frac{n_1}{365} \\ L &= \max(T_1 - D,\ 0) \\ T_2 &= L \times 10\% \times \frac{n_2}{365} \\ T_3 &= \sum_i G_i \times r_q \times \frac{d_i}{365} \\ T &= L + T_2 + T_3 \end{aligned}$$Tổng còn phải trả bằng gốc còn nợ cộng \(T\). Phần lãi vượt trần (không phải trả) bằng tiền lãi tính theo mức thỏa thuận trừ tiền lãi tính theo mức được phép, cho cả lãi trong hạn và lãi quá hạn.
| Tham số | Mức | Căn cứ | Áp dụng từ |
|---|---|---|---|
| Trần lãi suất thỏa thuận | 20%/năm (khoảng 1,67%/tháng) | Điều 468 khoản 1 BLDS | 01/01/2017 |
| Lãi suất khi không rõ mức thỏa thuận | 10%/năm (50% trần) | Điều 468 khoản 2 BLDS | 01/01/2017 |
| Lãi chậm trả trên tiền lãi chưa trả | 10%/năm | Điều 466 khoản 5 điểm a BLDS | 01/01/2017 |
| Lãi vay không lãi mà trả chậm | 10%/năm | Điều 466 khoản 4 BLDS | 01/01/2017 |
| Lãi trên nợ gốc quá hạn (không thỏa thuận) | 150% lãi suất trong hạn | Điều 466 khoản 5 điểm b BLDS | 01/01/2017 |
| Lãi quá hạn thỏa thuận tối đa | 30%/năm (150% × 20%) | Điều 5 khoản 2 điểm c NQ 01/2019 | 15/03/2019 |
| Số ngày một năm | 365 ngày | Điều 4 khoản 1 TT 14/2017 | 01/01/2018 |
Đếm ngày và làm tròn: tính theo số ngày thực tế, bỏ ngày đầu, tính ngày cuối. Mỗi khoản lãi (và mỗi đoạn quá hạn) làm tròn đến đồng, từ 0,5 đồng trở lên làm tròn lên. Lãi suất đúng 20%/năm là không vượt trần; 1,67%/tháng (20,04%/năm) đã vượt.
Ví dụ tính tay
Ví dụ 1 — trả chậm 181 ngày (form mở sẵn ví dụ này). Anh A cho chị B vay 100.000.000 đ ngày 10/01/2025, lãi 1,5%/tháng, hạn trả gốc và lãi ngày 10/01/2026. Đến 10/07/2026 chị B chưa trả gì.
- Lãi suất năm: 1,5% × 12 = 18%/năm, dưới trần 20%. Lãi quá hạn: 18% × 1,5 = 27%/năm.
- Số ngày trong hạn: 365. Số ngày quá hạn (11/01/2026 đến 10/07/2026): 181.
- (1) Lãi trong hạn: 100.000.000 × 18% × 365/365 = 18.000.000 đ. Chưa trả đồng nào nên lãi còn nợ là 18.000.000 đ.
- (2) Lãi chậm trả tiền lãi: 18.000.000 × 10% × 181/365 = 892.603 đ.
- (3) Lãi trên nợ gốc quá hạn: 100.000.000 × 27% × 181/365 = 13.389.041 đ.
- Tổng tiền lãi: 18.000.000 + 892.603 + 13.389.041 = 32.281.644 đ. Cộng gốc, chị B còn phải trả 132.281.644 đ.
Ví dụ 2 — vượt trần một chút. Hợp đồng như trên nhưng ghi 1,67%/tháng (20,04%/năm). Lãi trong hạn tính theo 20%/năm: 20.000.000 đ; lãi chậm trả tiền lãi 991.781 đ; lãi quá hạn theo 30%/năm: 14.876.712 đ. Tổng lãi 35.868.493 đ. Phần vượt trần không phải trả: 69.754 đ.
Ví dụ 3 — đã trả một phần. Như ví dụ 1, nhưng chị B đã trả 10.000.000 đ tiền lãi trong hạn, trả gốc 40.000.000 đ ngày 10/03/2026 và 20.000.000 đ ngày 10/05/2026. Lãi còn nợ 8.000.000 đ; lãi chậm trả trên số đó 396.712 đ. Lãi quá hạn chia ba đoạn: 100.000.000 đ trong 59 ngày (4.364.384 đ), 60.000.000 đ trong 61 ngày (2.707.397 đ), 40.000.000 đ trong 61 ngày (1.804.932 đ), cộng 8.876.713 đ. Tổng lãi còn phải trả 17.273.425 đ; gốc còn 40.000.000 đ.
Mốc thay đổi và kỳ áp dụng
Trong 24 tháng gần nhất không có mức nào thay đổi: các điều của Bộ luật Dân sự nêu trên áp dụng từ 01/01/2017, chưa bị sửa đổi. Nghị quyết 01/2019/NQ-HĐTP có hiệu lực từ 15/03/2019 và vẫn còn hiệu lực. Vì vậy công cụ không có ô chọn kỳ; ngày cho vay chỉ dùng để kiểm tra hợp đồng xác lập từ 01/01/2017 trở đi.
Lãi suất khi không rõ mức lấy "tại thời điểm trả nợ", tức lúc xét xử sơ thẩm; nếu trần đổi thì phải tính lại.
Trường hợp đặc biệt, lưu ý
- Vượt trần không làm mất quyền đòi lãi: chỉ phần vượt 20%/năm không có hiệu lực.
- Không tính lãi trên lãi quá hạn. Chỉ tiền lãi trong hạn chưa trả chịu thêm 10%/năm. Lãi quá hạn trên gốc không bị tính lãi tiếp.
- Trả gốc trước hạn không giảm lãi trong hạn, trừ khi hai bên thỏa thuận khác (khoản 2 Điều 470). Vì vậy công cụ chỉ nhận các lần trả gốc sau ngày đến hạn.
Công cụ không tính hoặc chưa xác minh:
- Hợp đồng xác lập trước 01/01/2017 (áp dụng Bộ luật Dân sự 2005) và hợp đồng tín dụng.
- Hợp đồng vay không kỳ hạn: thời điểm bắt đầu chậm trả phụ thuộc thông báo đòi nợ và "thời gian hợp lý" do Tòa án xác định.
- Hợp đồng trả lãi nhiều kỳ (hằng tháng): công cụ coi toàn bộ lãi trong hạn đến hạn cùng ngày trả gốc, nên lãi chậm trả có thể thấp hơn thực tế.
- Cách xử lý tiền lãi đã trả vượt mức hợp pháp (trừ vào gốc hay hoàn trả): chưa xác minh, công cụ chỉ hiện số tiền.
- Ngưỡng của tội cho vay lãi nặng (Điều 201 Bộ luật Hình sự): chưa xác minh, công cụ không đánh giá.
- Đơn vị thời gian: Nghị quyết 01/2019 không nói tính theo ngày hay tháng; công cụ tính theo ngày thực tế trên 365, một số bản án tính theo tháng nên có thể chênh chút ít.
Cách nhập dữ liệu
- Hợp đồng vay: giấy vay chỉ ghi "có trả lãi" mà không ghi mức thì chọn dòng thứ hai.
- Số tiền vay: đơn vị đồng, ví dụ 100.000.000.
- Lãi suất: đúng như trên giấy vay, dùng dấu phẩy cho số thập phân (1,5) và chọn %/tháng hoặc %/năm.
- Ngày cho vay, ngày đến hạn: lấy từ giấy vay hoặc biên nhận, dạng dd/mm/yyyy.
- Tính lãi đến ngày: ngày dự kiến trả nợ; khi đã kiện thì là ngày xét xử sơ thẩm. Nút "Hôm nay" điền ngày hiện tại.
- Tiền lãi đã trả: tổng lãi trong hạn bên vay đã trả.
- Các lần trả gốc: mỗi dòng một lần, gồm ngày và số tiền, ví dụ "10/03/2026 40.000.000". Có thể viết nhiều lần trên một dòng, cách nhau bằng dấu chấm phẩy.
- Lãi suất quá hạn đã thỏa thuận: chỉ nhập nếu hợp đồng ghi riêng mức phạt chậm trả, theo %/năm.
Câu hỏi thường gặp
Cho vay 3%/tháng có hợp pháp không?
3%/tháng bằng 36%/năm, vượt trần 20%/năm. Hợp đồng vẫn có hiệu lực nhưng bên vay chỉ phải trả lãi 20%/năm; phần vượt không có hiệu lực (khoản 1 Điều 468 Bộ luật Dân sự).
Vay không lãi, quá hạn không trả thì có bị tính lãi không?
Có. Bên cho vay được đòi lãi 10%/năm trên số tiền chậm trả, tính từ ngày sau ngày đến hạn (khoản 4 Điều 466). Trong hạn thì không có lãi.
Lãi quá hạn được thỏa thuận tối đa bao nhiêu?
Tối đa 30%/năm, bằng 150% của trần 20%/năm (điểm c khoản 2 Điều 5 Nghị quyết 01/2019/NQ-HĐTP). Không thỏa thuận thì bằng 150% lãi suất trong hạn.
Vay ngân hàng có dùng được công cụ này không?
Không. Hợp đồng tín dụng với tổ chức tín dụng tính lãi theo Luật Các tổ chức tín dụng và hợp đồng, không theo trần của Bộ luật Dân sự (Điều 7 Nghị quyết 01/2019/NQ-HĐTP).