ما هي حاسبة قرض الرافعة؟
شراء رافعة متحركة أو زاحفة أو برجية يمثّل استثماراً رأسمالياً ضخماً، ولذلك يلجأ معظم المقاولين إلى التمويل بدل الدفع النقدي الكامل. تقدّر هذه الحاسبة القسط الشهري الثابت، وإجمالي المبلغ المسدَّد، وإجمالي كلفة الفوائد على قرض الرافعة. وهي تعتمد على المبلغ المموَّل فعلياً، أي سعر الشراء ناقص الدفعة الأولى، حتى تعكس الأرقام التزامك الحقيقي لا سعر المعدة فقط.
الحاسبة عامة وغير مرتبطة بنظام تمويل بلد بعينه، والمبالغ في الأمثلة معروضة بالدولار الأمريكي. يمكنك إدخال القيم بعملتك المحلية ما دمت متسقاً في جميع الحقول، مع الانتباه إلى أن الرسوم الإدارية وضريبة القيمة المضافة وقواعد التمويل تختلف من دولة إلى أخرى، كما أن التمويل الإسلامي (المرابحة أو الإجارة) يقوم على هامش ربح متفق عليه لا على فائدة، وإن كانت طريقة حساب القسط المتناقص متشابهة عملياً.
طريقة الاستخدام
أدخل سعر شراء الرافعة، ومبلغ الدفعة الأولى، ونسبة الفائدة السنوية (APR)، ومدة القرض بالسنوات. تحوّل الحاسبة المدة إلى أشهر والنسبة السنوية إلى معدل شهري، ثم تحسب القسط. كلما زادت الدفعة الأولى أو قصرت المدة، انخفض إجمالي الفوائد؛ وكلما انخفضت نسبة الفائدة، تراجعت قيمة كل قسط.
شرح المعادلة
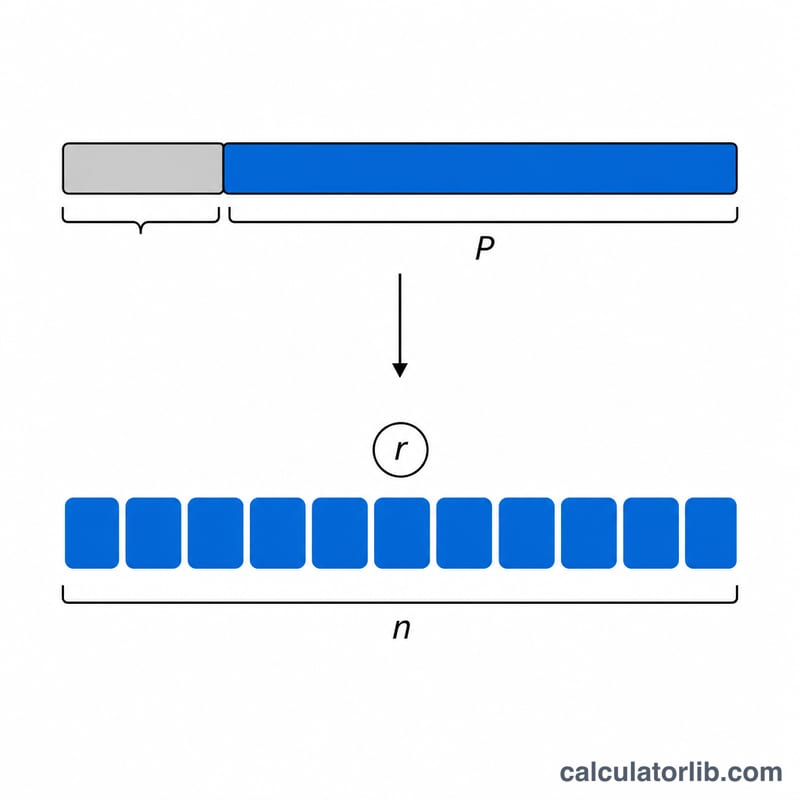
المبلغ المموَّل هو سعر الشراء مطروحاً منه الدفعة الأولى: \(P = \text{price} - \text{down payment}\). أما المعدل الشهري فهو \(r = \frac{\text{APR}}{1200}\)، وعدد الأقساط \(n = \text{years} \times 12\). ومن معادلة الإطفاء (الاستهلاك) القياسية نحصل على القسط:
$$M = P \times \frac{r(1+r)^n}{(1+r)^n - 1}$$ويكون إجمالي الفوائد \(I = (M \times n) - P\). وإذا كانت نسبة الفائدة صفراً، فالقسط ببساطة \(M = \frac{P}{n}\).
مثال تطبيقي
لنفترض أن سعر الرافعة 500,000 دولار، مع دفعة أولى قدرها 100,000 دولار، ونسبة فائدة سنوية 6%، ومدة خمس سنوات. عندها يكون \(P = 400{,}000\)، و\(r = 0.005\)، و\(n = 60\).
$$M = 400{,}000 \times \frac{0.005(1.005)^{60}}{(1.005)^{60} - 1} \approx \$7{,}733.12$$وعلى مدى 60 شهراً تسدّد نحو \(\$463{,}987\)، منها ما يقارب \(\$63{,}987\) فوائد.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تشمل النتيجة الضرائب أو التأمين؟ لا. الحاسبة تتعامل مع أصل الدين والفائدة فقط، لذا احسب ضريبة القيمة المضافة أو ضريبة المبيعات والتأمين والصيانة بشكل منفصل.
هل يمكن استخدامها في تأجير المعدات؟ صُمِّمت للقروض ذات الفائدة الثابتة والقسط المتساوي، أما عقود التأجير التي تتضمن قيمة متبقية في نهاية المدة فقد تختلف نتائجها.
ما النسبة التي أدخلها؟ استخدم نسبة الفائدة السنوية (APR) التي تعرضها عليك الجهة الممولة للحصول على أدق تقدير ممكن.