Vinç Kredisi Hesaplama Aracı nedir?
Mobil vinç, paletli vinç ya da kule vinç alımı, bir müteahhit veya iş makinesi kiralama firması için ciddi bir yatırım kalemidir; bu nedenle alımların büyük bölümü kredi ya da finansman ile yapılır. Bu hesaplama aracı, vinç kredinizin sabit aylık taksitini, vade sonunda ödeyeceğiniz toplam tutarı ve toplam faiz maliyetini tahmin eder. Hesaplama, satış fiyatından peşinatı düştükten sonra gerçekten finanse ettiğiniz tutar üzerinden yapılır; yani sonuçlar gerçek borç yükünüzü yansıtır.
Nasıl kullanılır?
Vincin satış fiyatını, ödeyeceğiniz peşinatı, yıllık faiz oranını (APR) ve vadeyi yıl cinsinden girin. Araç, vadeyi aya, yıllık oranı ise aylık faiz oranına çevirerek taksidinizi hesaplar. Peşinatı artırmak veya vadeyi kısaltmak toplam faizi düşürür; daha düşük bir faiz oranı ise her bir taksidi hafifletir. Farklı senaryoları (örneğin %20 yerine %30 peşinat) yan yana deneyerek nakit akışınıza en uygun kurguyu bulabilirsiniz.
Not: Örnekler ABD doları üzerinden verilmiştir, ancak formül para biriminden bağımsızdır; tutarları TL girerek de aynı sonucu alırsınız. Türkiye'de bankalar genellikle aylık faiz oranı üzerinden fiyatlama yapar ve ticari/taşıt-iş makinesi kredilerinde BSMV ile KKDF gibi vergi ve fon kesintileri uygulanır. Bankanızın verdiği aylık oranı 12 ile çarparak buraya yıllık oran olarak girebilirsiniz; ancak vergi ve masrafların dahil edildiği yıllık maliyet oranı, bu hesaplamanın çıktısından bir miktar yüksek olacaktır.
Formülün açıklaması
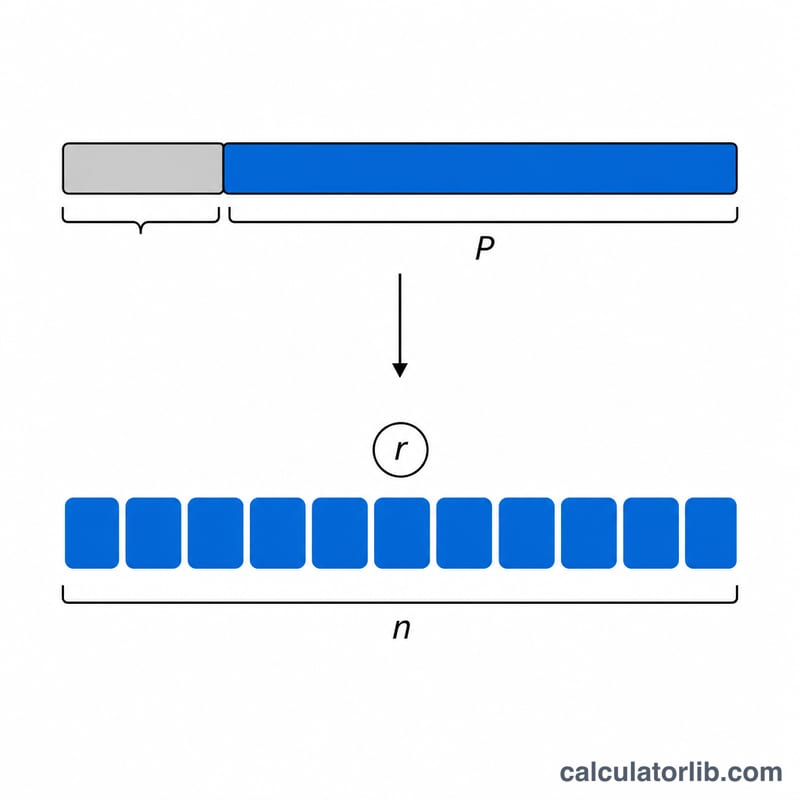
Finanse edilen tutar \(P = \text{fiyat} - \text{peşinat}\) şeklinde bulunur. Aylık faiz oranı \(r = \frac{\text{APR}}{1200}\), toplam taksit sayısı ise \(n = \text{yıl} \times 12\) olur. Standart anüite (eşit taksitli amortisman) formülü taksit tutarını verir:
$$M = P \times \frac{r(1+r)^n}{(1+r)^n - 1}$$Toplam faiz ise \(I = (M \times n) - P\) ile hesaplanır. Faiz oranı sıfır olduğunda taksit basitçe \(M = \frac{P}{n}\) değerine eşittir.
Örnek hesaplama
Diyelim ki vincin fiyatı 500.000 $, peşinat 100.000 $, yıllık faiz oranı %6 ve vade 5 yıl olsun. Bu durumda \(P = 400{,}000\), \(r = 0.005\) ve \(n = 60\) olur.
$$M = 400{,}000 \times \frac{0.005(1.005)^{60}}{(1.005)^{60} - 1} \approx \$7{,}733.12$$60 ay boyunca toplam yaklaşık \(\$463{,}987\) geri ödersiniz; bunun yaklaşık \(\$63{,}987\) kadarlık kısmı faizdir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-15 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-12 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça sorulan sorular
Vergiler ve sigorta dahil mi? Hayır. Hesaplama yalnızca anapara ve faizi kapsar. KDV, kasko/sigorta, bakım, nakliye ve montaj gibi kalemleri ayrıca bütçelemeniz gerekir.
Finansal kiralama (leasing) için kullanabilir miyim? Araç, sabit faizli ve eşit taksitli krediler için tasarlanmıştır. Kalan değer (residual) içeren leasing yapılarında ödeme planı farklılık gösterebilir.
Hangi faiz oranını girmeliyim? En doğru sonuç için finans kuruluşunuzun size bildirdiği yıllık faiz oranını (APR) kullanın. Elinizde aylık oran varsa 12 ile çarpın.