Qu'est-ce qu'un calculateur de coût de recette ?
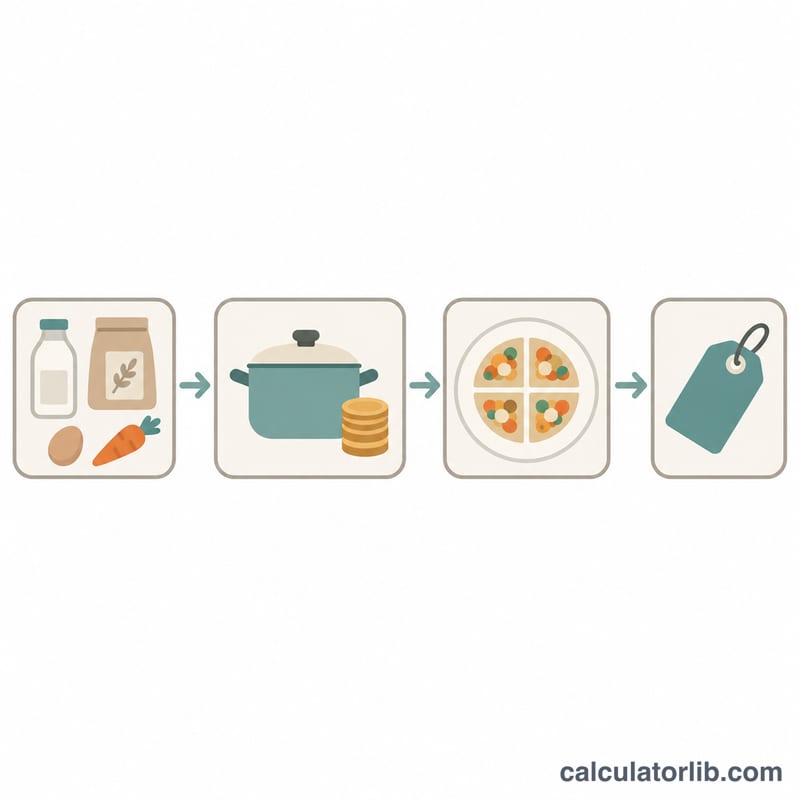
Un calculateur de coût de recette détermine combien un plat coûte réellement à produire. Il convertit le prix des conditionnements que vous achetez en coût des quantités effectivement utilisées dans la recette. Il répartit ensuite ce total entre les portions et propose un prix de vente à partir d'un taux de coût matière cible (le « food cost »). Restaurants, boulangeries, traiteurs et cuisiniers amateurs qui vendent leurs préparations s'en servent pour fixer leurs prix et dégager une marge.
Comment l'utiliser
Pour chaque ingrédient, saisissez le prix du conditionnement acheté, la quantité qu'il contient et la quantité utilisée dans la recette. La contenance et la quantité utilisée doivent être exprimées dans la même unité : grammes, millilitres ou pièces. Ajoutez les petits coûts annexes (huile, épices, emballage), puis indiquez le nombre de portions et votre taux de coût matière cible. De nombreux restaurants visent 25 à 35 %.
La formule
$$C_{\text{serving}} = \frac{\sum_i P_i \times \frac{U_i}{S_i} + E}{N}$$Ici, \(P_i\) est le prix du conditionnement, \(S_i\) sa contenance, \(U_i\) la quantité utilisée, \(E\) les coûts annexes et \(N\) le nombre de portions. Le prix de vente conseillé est \(M = C_{\text{serving}} / (f/100)\), où \(f\) est le taux de coût matière cible. La marge brute par portion vaut \(G = M - C_{\text{serving}}\).
Exemple chiffré
Supposons un lot de 5 portions qui utilise 2 kg d'un ingrédient coûtant 10 € le kg, plus 1 unité issue d'un lot de 3 unités vendu 6 €, avec 3 € de coûts annexes. Le coût matière cible est de 25 %.
$$C_{\text{total}} = 10 \times \tfrac{2}{1} + 6 \times \tfrac{1}{3} + 3 = 25$$$$C_{\text{serving}} = \tfrac{25}{5} = 5, \quad M = \tfrac{5}{0.25} = 20, \quad G = 20 - 5 = 15$$Chaque portion coûte donc 5 € à produire, devrait être vendue environ 20 € et dégage 15 € de marge brute.
Conversions d'unités pour la cuisine : faire correspondre la taille du paquet et la quantité utilisée
Le calculateur détermine le coût de chaque ingrédient avec la formule \(\text{Prix} \times \text{Quantité utilisée} \div \text{Taille du paquet}\). Pour que ce calcul soit correct, la taille du paquet et la quantité utilisée doivent être exprimées dans la même unité. Si le paquet est étiqueté en livres et que la recette utilise des grammes, convertissez d'abord l'une des deux valeurs. Les conversions entre kilogrammes et livres ci-dessous sont exactes par définition. Les valeurs pour l'once, le gallon et la tasse sont arrondies. Les gallons, quarts, tasses, onces liquides et cuillères sont des mesures US customary (usuelles américaines). Les tasses et cuillères impériales britanniques et métriques ont des tailles différentes.
| Unité | Équivalent |
|---|---|
| Masse | |
| 1 kg | 1000 g |
| 1 lb | 16 oz = 453.592 g |
| 1 oz (avoirdupois) | 28.3495 g |
| Volume | |
| 1 L | 1000 mL |
| 1 gallon US | 3.785 L |
| 1 quart US | 946.4 mL |
| 1 tasse US | 236.6 mL |
| 1 once liquide US | 29.57 mL |
| 1 cuillère à soupe (US) | 14.79 mL |
| 1 cuillère à café (US) | 4.93 mL |
| Nombre | |
| 1 douzaine | 12 pièces |
Volume en poids : Il n'existe pas de facteur fixe unique pour convertir un volume en poids. La réponse dépend de la densité de l'ingrédient. Une tasse de farine pèse beaucoup moins qu'une tasse d'eau ou une tasse de sucre. Si le paquet est vendu au poids et que la recette mesure en volume, pesez la quantité réellement utilisée, ou utilisez une valeur de densité propre à cet ingrédient.
Exemple : Une recette utilise 300 g d'un sac de 5 lb. Convertissez d'abord le sac en grammes : \(5 \times 453.592 = 2267.96 \approx 2268\ \text{g}\). La fraction du sac utilisée est alors
$$\frac{300\ \text{g}}{2268\ \text{g}} \approx 0.132$$Cela représente environ 13.2 % du sac. Dans le calculateur, saisissez 2268 comme taille du paquet et 300 comme quantité utilisée, afin que les deux valeurs soient exprimées en grammes.
FAQ
Quel taux de coût matière choisir ?
Les restaurants avec service à table visent souvent 28 à 35 %. Les cafés et les boulangeries descendent parfois plus bas sur les boissons et montent plus haut sur les produits premium. Un taux plus faible implique des prix et des marges plus élevés.
Faut-il tenir compte des pertes et des parures ?
Oui. Saisissez la quantité achetée avant épluchage comme quantité utilisée, ou ajoutez une provision pour pertes aux coûts annexes, afin que le coût colle à la réalité.
Est-ce que cela inclut la main-d'œuvre et le loyer ?
Non. Le calcul ne couvre que le coût des ingrédients (coût matière). L'écart entre le prix de vente et le coût matière doit financer la main-d'œuvre, les charges et la marge.