このツールについて
対象は日本の相続税のみ。この相続税シミュレーターは、現行法(平成27年=2015年の改正以降)にもとづいて、遺産にかかる相続税の総額を試算します。日本独自の「2段階方式」、民法上の法定相続分、代襲相続、そして配偶者の税額軽減(配偶者控除)を考慮しています。海外の相続税・遺産税にはそのまま当てはまりませんのでご注意ください。金額はすべて「万円」単位で入力します(1万円=10,000円)。
使い方
課税対象となる遺産の正味額を万円単位で入力します。次に、配偶者がいるかどうか、いる場合は実際に取得する割合(法定相続分か、任意の割合か)を選びます。続いて、配偶者以外の法定相続人の順位を選択します。第1順位は子(亡くなった子がいる場合は、その子=孫による代襲相続も指定可)、第2順位は父母(直系尊属)、第3順位は兄弟姉妹(亡くなった兄弟姉妹がいる場合は、おい・めいによる代襲相続も指定可)です。シミュレーターは、基礎控除額、課税遺産総額、各種控除前の相続税の総額、配偶者の税額軽減額、そして最終的に納める相続税額を表示します。
計算式
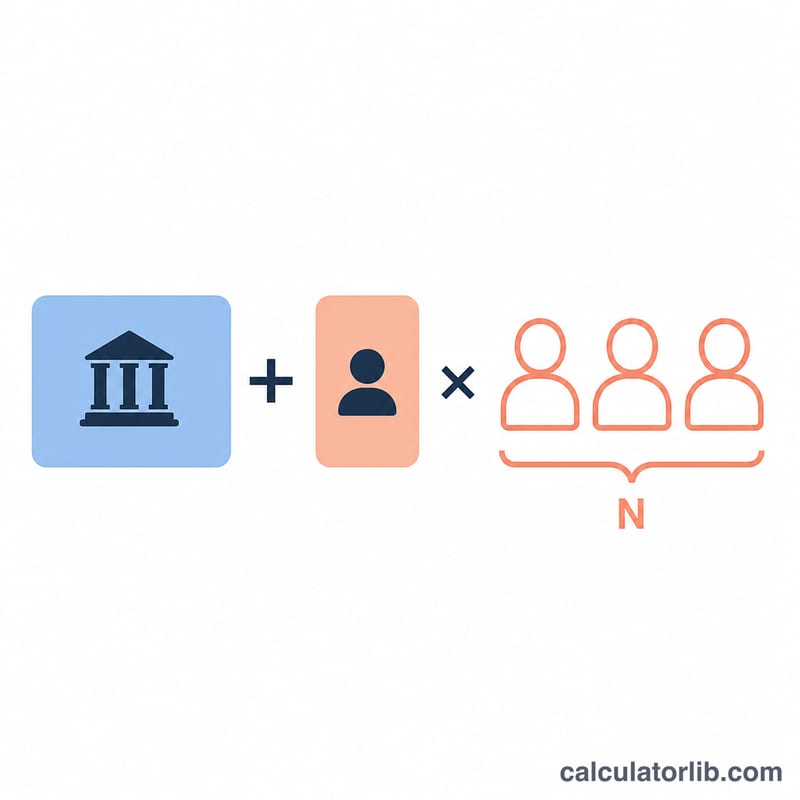
基礎控除額 = 3,000万円 + 600万円 × 法定相続人の数。課税遺産総額 = max(0, 正味の遺産額(円) − 基礎控除額)。この課税遺産総額を法定相続分どおりに按分し、各人の取得金額 \(A\) について「A × 税率 − 控除額」を、10%から55%までの8段階の累進税率(速算表)で計算します。これを合計したものが、控除前の相続税の総額です。配偶者の税額軽減は、min(配偶者の実際の取得額, max(1億6,000万円, 配偶者の法定相続分相当額)) ÷ 正味の遺産額 の割合に応じて、税額を差し引きます。
$$\text{Tax} = \sum_{i}\Bigl(\text{share}_i \cdot \text{TaxBase}\Bigr)\times t_i - d_i$$$$\left\{ \begin{aligned} E &= \text{Net estate (man-yen)}\times 10000 \\ N &= (\text{Spouse}?1:0) + \text{statutory heir heads} \\ \text{TaxBase} &= E - \bigl(3000 + 600\,N\bigr)\times 10000 \end{aligned} \right.$$
計算例
正味の遺産額が18,000万円(1億8,000万円)、配偶者あり(法定相続分の2分の1を取得)、第1順位として存命の子が2人いるケースです。法定相続人は3人なので、基礎控除額は4,800万円、課税遺産総額は1億3,200万円となります。法定相続分で按分すると、配偶者6,600万円(税額1,280万円)、子はそれぞれ3,300万円(税額460万円ずつ)。控除前の相続税の総額は2,200万円です。配偶者が実際に取得するのは9,000万円(1億6,000万円の枠内)なので、配偶者の税額軽減は \(2{,}200\text{万円} \times 9{,}000\text{万円} \div 1\text{億}8{,}000\text{万円} = 1{,}100\text{万円}\)。納付すべき相続税額は1,100万円となります。
よくある質問
なぜ税の総額を法定相続分で計算するのですか?日本の相続税は「2段階方式」を採用しています。まず実際の分け方に関係なく法定相続分どおりに分けたものとして税の総額を確定し、その後、各相続人が実際に取得した割合に応じて税額を按分します。
配偶者の税額軽減はどのくらい大きいのですか?配偶者が取得した財産のうち、1億6,000万円または法定相続分相当額のいずれか多い金額までは相続税がかかりません。これにより配偶者の負担の大半がなくなるケースも多くあります。
この金額は正式なものですか?いいえ、あくまで概算です。各種の特例控除、養子の数の制限、生前贈与の加算、2割加算などは反映していません。実際の申告にあたっては税理士にご相談ください。