Что делает этот калькулятор
Калькулятор оценивает, какой денежный дивидендный доход в год вы можете получать, если разово вложите сумму в ETF с высокой дивидендной доходностью. Укажите сумму инвестиции, доходность фонда (за последние 12 месяцев или прогнозную), при желании — ежегодный рост дивидендов, срок владения и ставку налога на дивиденды. В результате вы увидите годовую, квартальную и месячную выплату, доход после уплаты налога и накопленную сумму дивидендов за весь срок.
Как пользоваться
Введите сумму, которую планируете инвестировать, а затем — дивидендную доходность из справки (factsheet) фонда. Если вы ожидаете, что дивиденды фонда будут расти, укажите процент роста; для неизменной выплаты оставьте 0. Добавьте ставку налога на дивиденды, чтобы увидеть, сколько останется на вашем счёте после налогообложения.
Объяснение формулы
Выплата за первый год равна сумме вложений, умноженной на доходность:
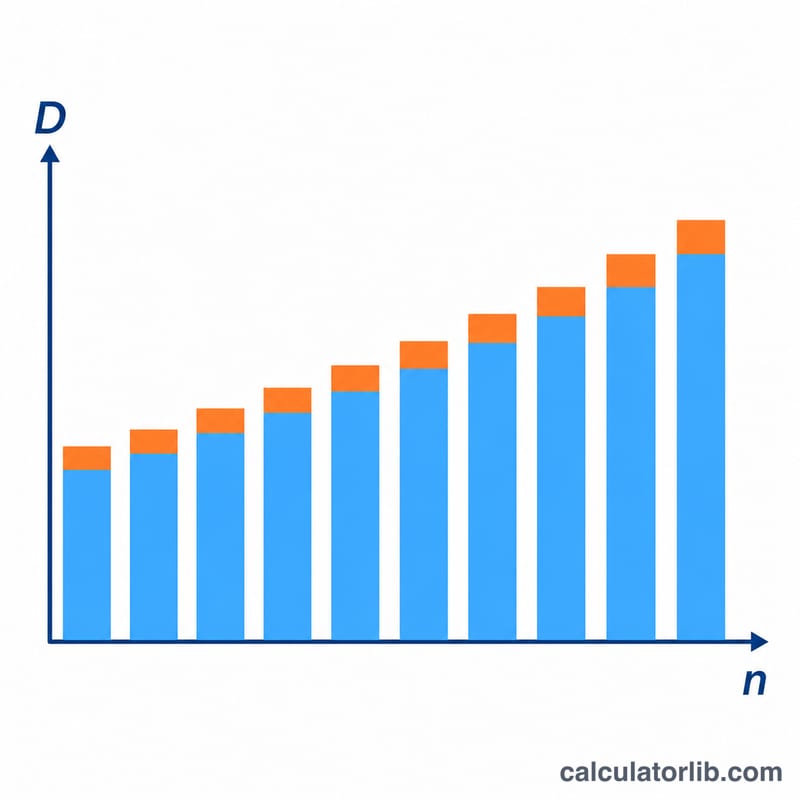
$$D_1 = P \times \frac{y}{100}$$Здесь \(P\) — сумма инвестиции, а \(y\) — доходность в процентах. При росте дивидендов \(g\) (в виде десятичной дроби) выплата в году \(n\) равна \(D_n = D_1(1+g)^{n-1}\), а накопленная сумма составляет:
$$D_{total} = D_1 \times \frac{(1+g)^n - 1}{g}$$Если \(g = 0\), итог — просто \(D_1 \times n\). Сумма после налога получается умножением на \(1 - t/100\).
Пример расчёта
Вложим 100 000 при доходности 3,5% и росте дивидендов 5% в год на 5 лет, без налога:
$$D_1 = 100000 \times 0.035 = 3500$$$$D_5 = 3500 \times 1.05^4 \approx 4254.27$$$$D_{total} = 3500 \times \frac{1.05^5 - 1}{0.05} \approx 19339.71$$Модель исходит из того, что цена акций остаётся неизменной, а дивиденды не реинвестируются, поэтому это оценка, а не прогноз.
Вопросы и ответы
Всегда ли высокая доходность — это лучше?
Нет. Очень высокая доходность может говорить о падении цены акций или о нестабильной выплате, поэтому изучите состав фонда и историю выплат.
Выплачивают ли ETF дивиденды ежемесячно?
Это зависит от фонда. Многие платят раз в квартал, некоторые — каждый месяц. Месячные и квартальные значения в калькуляторе — это средние величины от годовой суммы.
Учитывается ли реинвестирование?
Нет. Реинвестирование дивидендов позволило бы купить больше паёв и увеличить последующие выплаты, но этот простой калькулятор такой эффект не моделирует.
Сравнение выплат при разной доходности и темпах роста
В таблице сравниваются четыре условных сценария для фиксированной инвестиции в 100 000 $, которая удерживается 10 лет при налоге на дивиденды 15%. Доходность, темпы роста и ставка налога являются допущениями, выбранными для иллюстрации; это не прогнозы и не типичные показатели для какого-либо конкретного фонда или страны. Выплата за первый год равна \(D_1 = P \cdot y/100\), месячная выплата — \(D_1/12\), а выплата после налогообложения — \(D_1(1-0.15)\). Совокупные дивиденды рассчитываются по формуле \(D_1 \cdot \frac{(1+g)^{n}-1}{g}\) при \(g>0\) и \(D_1 \cdot n\) при \(g=0\).
| Сценарий | Доходность | Рост | Ставка налога | Годовая выплата за первый год (до налогов) | Месячная выплата (до налогов) | Годовая выплата после налогов (первый год) | Совокупные дивиденды за 10 лет (до налогов / после налогов) |
|---|---|---|---|---|---|---|---|
| A | 2% | 0% | 15% | 2 000,00 $ | 166,67 $ | 1 700,00 $ | 20 000,00 $ / 17 000,00 $ |
| B | 3,5% | 5% | 15% | 3 500,00 $ | 291,67 $ | 2 975,00 $ | 44 022,62 $ / 37 419,23 $ |
| C | 5% | 0% | 15% | 5 000,00 $ | 416,67 $ | 4 250,00 $ | 50 000,00 $ / 42 500,00 $ |
| D | 6% | 2% | 15% | 6 000,00 $ | 500,00 $ | 5 100,00 $ | 65 698,33 $ / 55 843,58 $ |
Проверка расчета для сценария B: \(D_1 = 100{,}000 \times 3.5/100 = 3{,}500\). Далее \(\text{Итого}_{\text{до налогов}} = 3{,}500 \cdot \frac{1.05^{10}-1}{0.05} = 3{,}500 \times 12.5779 = 44{,}022.62\), а \(\text{Итого}_{\text{после налогов}} = 44{,}022.62 \times 0.85 = 37{,}419.23\).
Обратите внимание, что в первый год сценарий B выплачивает меньше, чем сценарий C, однако растущая выплата со временем сокращает разрыв. Тем не менее при этих допущениях по совокупным дивидендам за 10 лет он всё равно отстает от C. Эти цифры служат лишь иллюстрацией формул и не учитывают изменения цен и реинвестирование.
Ключевые термины: доходность, распределение и рост дивидендов
- Доходность за последние 12 месяцев (TTM): сумма распределений, выплаченных за последние 12 месяцев, деленная на текущую цену. Она описывает прошлое.
- Прогнозная доходность (Forward yield): последнее распределение, приведенное к годовому уровню (например, месячный платеж × 12), деленное на текущую цену. Она предполагает, что текущая выплата сохранится.
- Доходность распределений (Distribution yield): последние распределения фонда, приведенные к годовому уровню и деленные на цену. Она может включать доход, который строго говоря не является дивидендами, например премии по опционам или возврат капитала.
- Доходность SEC (SEC yield): стандартизированная 30-дневная доходность, используемая зарегистрированными в США фондами. Она рассчитывается на основе чистого инвестиционного дохода после расходов фонда и призвана обеспечить сопоставимость фондов. Она относится именно к правилам Комиссии по ценным бумагам и биржам США (SEC).
- Темп роста дивидендов: годовое процентное изменение дивиденда на акцию. Калькулятор применяет одну постоянную ставку \(g\) каждый год, начиная со второго года.
- Квалифицированные и обычные дивиденды: в налоговой системе США квалифицированные дивиденды соответствуют требованиям к периоду владения и другим условиям и облагаются по более низким ставкам налога на долгосрочный прирост капитала. Обычные (неквалифицированные) дивиденды облагаются по ставкам обычного дохода. В других странах действуют иные правила, поэтому поле ставки налога должно отражать вашу собственную ситуацию.
- Дата отсечки (ex-dividend date): первый день, начиная с которого покупатель акций больше не имеет права на ближайшее распределение. Цена акции, как правило, снижается примерно на сумму распределения в этот день.
- Периодичность выплат: how often the fund distributes: monthly, quarterly, semi-annually or annually. The calculator divides the annual figure evenly into quarterly and monthly amounts.
- Совокупная доходность (Total return): изменение цены плюс распределения, обычно выраженное в процентах. Доходность — это лишь доходная часть совокупной доходности.
Доходность — это отношение к цене: \(y = \frac{\text{годовое распределение на одну акцию}}{\text{цена акции}}\). Калькулятор считает цену акции постоянной, поэтому инвестированная сумма \(P\) остается фиксированной, а выплата в первый год равна просто \(P \cdot y/100\).
Интерпретация расчетной выплаты
Результат представляет собой оценку денежного потока, а не прогноз. Он предполагает, что цена акции остается постоянной, дивиденды не реинвестируются, а указанная вами доходность применяется ко всей инвестированной сумме в первый год и растет только с одной заданной вами ставкой.
До налогов и после налогов. Цифра до налогов равна \(D_1 = P \cdot y/100\). Цифра после налогов равна \(D_{\text{net}} = D_1(1-\tau/100)\) и учитывает введенную вами ставку налога. Она не учитывает комиссии фонда, уже вычтенные из распределения, удержания с иностранных дивидендов или другие налоги, если вы не включили их в ставку. То же относится и к совокупным суммам: сумма после налогов равна сумме до налогов, умноженной на \((1-\tau/100)\).
Месячные и квартальные суммы являются средними. Многие фонды выплачивают доход ежемесячно или ежеквартально, и отдельные суммы могут отличаться от выплаты к выплате. Калькулятор делит годовую сумму на 12 или 4. Фактические распределения зависят от состава активов фонда, изменений в его политике выплат, сроков дат отсечки и, для фондов с иностранными активами или выплатами в другой валюте, от валютных курсов.
Доходность от первоначальной стоимости. Поскольку инвестированная сумма фиксирована, эффективная доходность от первоначальной стоимости в год \(n\) равна \(\frac{D_n}{P} = \frac{y}{100}(1+g)^{n-1}\). Например, при \(P = 100{,}000\), \(y = 3.5\%\) и \(g = 5\%\) выплата в десятом году составит \(3{,}500 \times 1.05^{9} \approx 5{,}429.65\), или примерно 5,43% от первоначальной суммы. Это выше начальной доходности лишь потому, что выплата выросла, а не потому, что изменилась цена акции.
На практике колебания цен, сокращение распределений, реинвестирование и изменения налогового законодательства могут привести к тому, что реальные результаты будут отличаться от этой оценки. Это общая информация, а не налоговая или инвестиционная консультация.