這個試算器能幫你做什麼
想知道把一筆錢投入高股息 ETF 後,每年大概能領多少現金股息嗎?這個試算器可以幫你快速估算。只要輸入投入金額、ETF 的近一年或預估殖利率、每年股息成長率(可不填)、持有年數,以及股利適用的稅率,就能算出每年、每季與每月平均配息、稅後股息收入,以及持有期間累計領到的股息總額。
使用方式
先輸入你打算投入的金額,再填入基金月報或公開說明書上標示的配息殖利率。如果預期基金的配息會逐年增加,可以加上成長率百分比;若認為配息維持不變,請保持 0 即可。最後填入股利的稅率,就能看到扣稅後實際進到帳戶的金額。
公式說明
第一年的配息等於投入金額乘上殖利率:
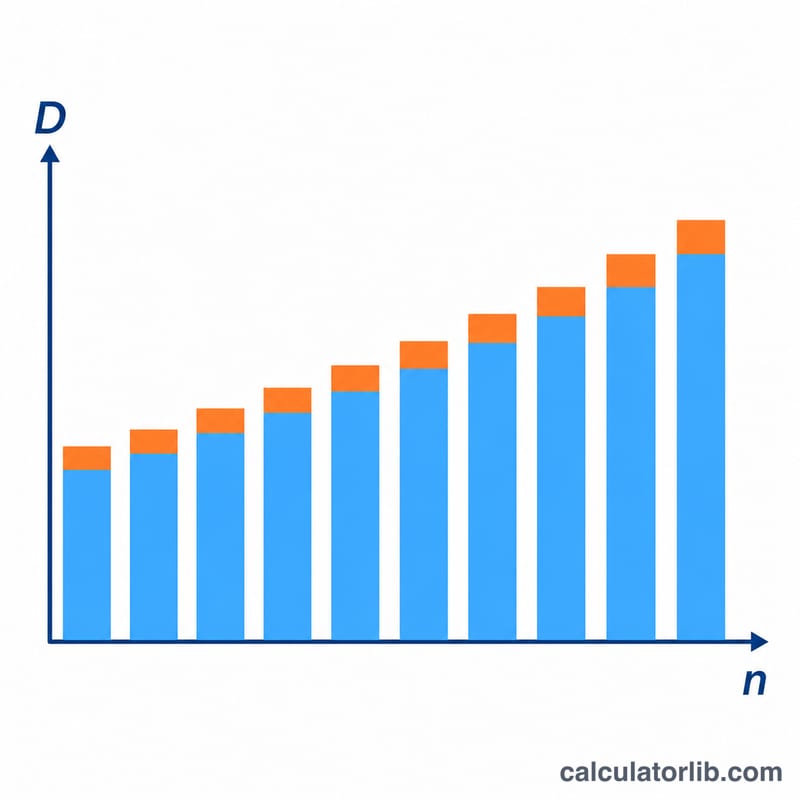
$$D_1 = P \times \frac{y}{100}$$其中 \(P\) 為投入金額,\(y\) 為殖利率(以百分比表示)。若股息每年成長 \(g\)(以小數表示),第 \(n\) 年的配息為 \(D_n = D_1(1+g)^{n-1}\),累計總配息則為:
$$D_{total} = D_1 \times \frac{(1+g)^n - 1}{g}$$若 \(g = 0\),累計總配息就是 \(D_1 \times n\)。稅後金額則再乘上 \(1 - t/100\)。
計算範例
假設投入 100,000,殖利率 3.5%,股息每年成長 5%,持有 5 年,且不考慮稅負:
$$D_1 = 100000 \times 0.035 = 3500$$$$D_5 = 3500 \times 1.05^4 \approx 4254.27$$$$D_{total} = 3500 \times \frac{1.05^5 - 1}{0.05} \approx 19339.71$$此模型假設股價維持不變,且股息不再投入,因此結果僅供參考,並非對未來報酬的預測。
不同殖利率與成長率下的股息比較
此表比較四種示意情境:固定投資 $100,000、持有 10 年,股息稅率為 15%。殖利率、成長率與稅率皆為用於說明的假設,並非預測,也不是任何特定基金或國家的典型數值。第 1 年股息為 \(D_1 = P \cdot y/100\),每月金額為 \(D_1/12\),稅後股息為 \(D_1(1-0.15)\)。當 \(g>0\) 時,累積股息使用 \(D_1 \cdot \frac{(1+g)^{n}-1}{g}\);當 \(g=0\) 時,使用 \(D_1 \cdot n\)。
| 情境 | 殖利率 | 成長率 | 稅率 | 第 1 年年度股息(稅前) | 每月股息(稅前) | 第 1 年稅後年度股息 | 10 年累積股息(稅前 / 稅後) |
|---|---|---|---|---|---|---|---|
| A | 2% | 0% | 15% | $2,000.00 | $166.67 | $1,700.00 | $20,000.00 / $17,000.00 |
| B | 3.5% | 5% | 15% | $3,500.00 | $291.67 | $2,975.00 | $44,022.62 / $37,419.23 |
| C | 5% | 0% | 15% | $5,000.00 | $416.67 | $4,250.00 | $50,000.00 / $42,500.00 |
| D | 6% | 2% | 15% | $6,000.00 | $500.00 | $5,100.00 | $65,698.33 / $55,843.58 |
情境 B 的計算核對:\(D_1 = 100{,}000 \times 3.5/100 = 3{,}500\)。接著 \(\text{總額}_{\text{稅前}} = 3{,}500 \cdot \frac{1.05^{10}-1}{0.05} = 3{,}500 \times 12.5779 = 44{,}022.62\),且 \(\text{總額}_{\text{稅後}} = 44{,}022.62 \times 0.85 = 37{,}419.23\)。
請注意,情境 B 第 1 年的股息低於情境 C,但其逐年成長的股息會縮小兩者的差距。即便如此,在這些假設下,B 的 10 年累積股息仍落後於 C。這些數字僅用於說明公式,未計入價格變動與再投資。
關鍵名詞:殖利率、配息與股息成長
- 往績(TTM)殖利率: 過去 12 個月所發放的配息除以目前股價。它反映的是過去。
- 預期殖利率(Forward yield): 最近一次的配息年化(例如月配息 × 12),再除以目前股價。它假設目前的配息水準會持續。
- 配息殖利率(Distribution yield): 基金近期配息年化後除以股價。它可能包含並非嚴格股息的收入,例如選擇權權利金或資本返還。
- SEC 殖利率: 美國註冊基金使用的標準化 30 天殖利率。它以扣除基金費用後的淨投資收益計算,目的是讓不同基金可以比較。它是依據美國 SEC 規則的特定指標。
- 股息成長率: 每股股息的年度百分比變動。本計算機在第 1 年之後每年套用一個固定成長率 \(g\)。
- 合格股息與一般股息: 在美國稅制中,合格股息須符合持有期間等條件,適用較低的長期資本利得稅率;一般(非合格)股息則按一般所得稅率課稅。其他國家的規則不同,因此稅率欄位應反映您自身的情況。
- 除息日: 買方不再有權領取即將發放之配息的第一個交易日。股價通常會在該日約略下跌配息金額。
- 配息頻率: 基金發放配息的頻率:每月、每季、每半年或每年。本計算機會將年度金額平均分配為季度與每月金額。
- 總報酬: 股價變動加上配息,通常以百分比表示。殖利率只是總報酬中的收益部分。
殖利率是相對於股價的比率:\(y = \frac{\text{每股年度配息}}{\text{股價}}\)。本計算機假設股價不變,因此投資金額 \(P\) 固定,第 1 年的股息即為 \(P \cdot y/100\)。
解讀您的估計股息
此結果是現金流量估計,而非預測。它假設股價維持不變、不進行股息再投資,且您輸入的殖利率在第 1 年適用於全部投資金額,並僅以您指定的單一成長率增長。
稅前與稅後。 稅前(未扣稅)金額為 \(D_1 = P \cdot y/100\)。稅後金額為 \(D_{\text{net}} = D_1(1-\tau/100)\),即扣除您輸入的稅率。它不計入已從配息中扣除的基金層級費用、外國股息的扣繳稅,或其他稅負(除非您已將其納入稅率)。累積總額亦同:稅後總額為稅前總額乘以 \((1-\tau/100)\)。
每月與每季金額為平均值。 許多基金按月或按季配息,且每次金額可能不同。本計算機會將年度金額除以 12 或 4。實際配息會受基金持股、基金配息政策變動、除息日時點,以及持有外國資產或以其他貨幣支付之基金的匯率影響。
以成本計算的殖利率。 由於投資金額固定,第 \(n\) 年的有效成本殖利率為 \(\frac{D_n}{P} = \frac{y}{100}(1+g)^{n-1}\)。例如,當 \(P = 100{,}000\)、\(y = 3.5\%\)、\(g = 5\%\) 時,第 10 年的股息為 \(3{,}500 \times 1.05^{9} \approx 5{,}429.65\),約為原始金額的 5.43%。這高於起始殖利率,僅因股息有所成長,而非股價改變所致。
實際上,價格波動、減配、再投資以及稅法變動,都可能使實際結果與此估計不同。本內容僅為一般資訊,並非稅務或投資建議。
常見問題
殖利率越高就越好嗎?
不一定。殖利率異常偏高,有時代表股價下跌,或是配息難以長期維持,建議多看看基金的持股內容與歷年配息紀錄。
ETF 都是每個月配息嗎?
要看各檔基金的規定。許多 ETF 採季配息,也有部分是月配息。這裡的每月與每季金額,是把年度配息金額平均分攤後的數字。
有把股息再投入計算進去嗎?
沒有。股息再投入會買進更多單位數,使後續配息增加,但這個簡易試算器並未納入這部分的計算。