Qué hace esta calculadora
Esta calculadora estima los dividendos en efectivo que puedes esperar cada año tras invertir una cantidad única en un ETF de alta rentabilidad por dividendo. Introduce el importe invertido, la rentabilidad por dividendo del ETF (histórica o prevista), una tasa opcional de crecimiento anual del dividendo, el plazo de inversión y el tipo impositivo que se aplica a tus dividendos. Obtendrás el pago anual, trimestral y mensual, los ingresos después de impuestos y los dividendos acumulados durante todo el periodo.
Cómo usarla
Escribe la cantidad que piensas invertir y, a continuación, la rentabilidad por distribución que aparece en la ficha del fondo. Si esperas que el dividendo del fondo aumente, añade un porcentaje de crecimiento; déjalo en 0 si prefieres un pago constante. Indica también el impuesto que pagas por tus dividendos para ver cuánto llega realmente a tu cuenta una vez descontado.
La fórmula explicada
El dividendo del primer año es la inversión multiplicada por la rentabilidad:
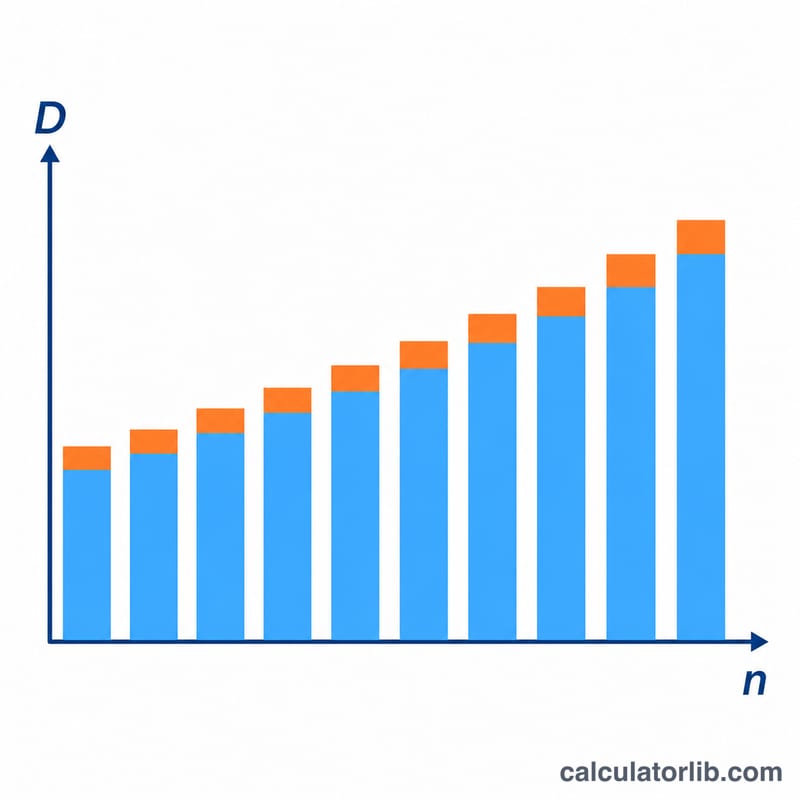
$$D_1 = P \times \frac{y}{100}$$Aquí \(P\) es el importe invertido e \(y\) es la rentabilidad por dividendo en porcentaje. Con un crecimiento del dividendo \(g\) (expresado en forma decimal), el pago del año \(n\) es \(D_n = D_1(1+g)^{n-1}\) y el total acumulado es:
$$D_{total} = D_1 \times \frac{(1+g)^n - 1}{g}$$Si \(g = 0\), el total es simplemente \(D_1 \times n\). La cifra después de impuestos se obtiene multiplicando por \(1 - t/100\).
Ejemplo práctico
Supongamos que inviertes 100.000 con una rentabilidad por dividendo del 3,5 %, un crecimiento anual del dividendo del 5 %, durante 5 años y sin impuestos:
$$D_1 = 100000 \times 0.035 = 3500$$$$D_5 = 3500 \times 1.05^4 \approx 4254.27$$$$D_{total} = 3500 \times \frac{1.05^5 - 1}{0.05} \approx 19339.71$$El modelo supone que el precio de la participación se mantiene constante y que los dividendos no se reinvierten, por lo que es una estimación y no una previsión.
Comparación de pagos según rendimientos y tasas de crecimiento
La tabla compara cuatro escenarios ilustrativos para una inversión fija de $100,000 mantenida durante 10 años con una tasa de impuesto del 15% sobre los dividendos. Los rendimientos, las tasas de crecimiento y la tasa de impuesto son supuestos elegidos con fines ilustrativos, no pronósticos ni cifras típicas de ningún fondo o país específico. El pago del año 1 es \(D_1 = P \cdot y/100\), la cifra mensual es \(D_1/12\) y el pago después de impuestos es \(D_1(1-0.15)\). Los dividendos acumulados usan \(D_1 \cdot \frac{(1+g)^{n}-1}{g}\) cuando \(g>0\), y \(D_1 \cdot n\) cuando \(g=0\).
| Escenario | Rendimiento | Crecimiento | Tasa de impuesto | Pago anual del año 1 (bruto) | Pago mensual (bruto) | Pago anual después de impuestos (año 1) | Dividendos acumulados en 10 años (bruto / después de impuestos) |
|---|---|---|---|---|---|---|---|
| A | 2% | 0% | 15% | $2,000.00 | $166.67 | $1,700.00 | $20,000.00 / $17,000.00 |
| B | 3.5% | 5% | 15% | $3,500.00 | $291.67 | $2,975.00 | $44,022.62 / $37,419.23 |
| C | 5% | 0% | 15% | $5,000.00 | $416.67 | $4,250.00 | $50,000.00 / $42,500.00 |
| D | 6% | 2% | 15% | $6,000.00 | $500.00 | $5,100.00 | $65,698.33 / $55,843.58 |
Comprobación detallada del escenario B: \(D_1 = 100{,}000 \times 3.5/100 = 3{,}500\). Luego \(\text{Total}_{\text{bruto}} = 3{,}500 \cdot \frac{1.05^{10}-1}{0.05} = 3{,}500 \times 12.5779 = 44{,}022.62\), y \(\text{Total}_{\text{neto}} = 44{,}022.62 \times 0.85 = 37{,}419.23\).
Observe que el escenario B paga menos en el año 1 que el escenario C, pero su pago creciente reduce la diferencia con el paso del tiempo. Aun así, sigue por detrás de C en dividendos acumulados a 10 años según estos supuestos. Estas cifras son solo ilustraciones de las fórmulas y no tienen en cuenta los cambios de precio ni la reinversión.
Términos clave: rendimiento, distribución y crecimiento de dividendos
- Rendimiento de los últimos 12 meses (TTM): las distribuciones pagadas en los últimos 12 meses divididas entre el precio actual. Describe el pasado.
- Rendimiento futuro (forward): la distribución más reciente, anualizada (por ejemplo, un pago mensual × 12), dividida entre el precio actual. Supone que el pago actual se mantiene.
- Rendimiento por distribución: las distribuciones recientes de un fondo, anualizadas y divididas entre el precio. Puede incluir ingresos que no son estrictamente dividendos, como primas de opciones o devolución de capital.
- Rendimiento SEC: un rendimiento estandarizado de 30 días utilizado por fondos registrados en EE. UU. Se basa en el ingreso neto por inversiones después de los gastos del fondo y busca hacer los fondos comparables. Es específico de las normas de la SEC de EE. UU.
- Tasa de crecimiento de dividendos: el cambio porcentual anual del dividendo por acción. Esta calculadora aplica una tasa constante \(g\) cada año después del año 1.
- Dividendos calificados frente a ordinarios: en el sistema tributario de EE. UU., los dividendos calificados cumplen requisitos de período de tenencia y otros, y tributan a las tasas más bajas de ganancias de capital a largo plazo. Los dividendos ordinarios (no calificados) tributan a las tasas de ingreso ordinario. Otros países tienen reglas distintas, por lo que el campo de tasa de impuesto debe reflejar su situación personal.
- Fecha ex dividendo: el primer día en que un comprador de las acciones ya no tiene derecho a la próxima distribución. El precio de la acción normalmente baja aproximadamente el monto de la distribución en esa fecha.
- Frecuencia de pago: con qué frecuencia el fondo distribuye: mensual, trimestral, semestral o anual. La calculadora divide la cifra anual de forma uniforme en montos trimestrales y mensuales.
- Rendimiento total: cambio de precio más distribuciones, normalmente expresado como porcentaje. El rendimiento es solo la parte de ingreso del rendimiento total.
El rendimiento es una razón respecto al precio: \(y = \frac{\text{distribución anual por acción}}{\text{precio de la acción}}\). La calculadora trata el precio de la acción como constante, de modo que el monto invertido \(P\) permanece fijo y el pago es simplemente \(P \cdot y/100\) en el año 1.
Cómo interpretar el pago estimado
El resultado es una estimación de flujo de caja, no un pronóstico. Supone que el precio de la acción se mantiene constante, que no se reinvierte ningún dividendo y que el rendimiento introducido se aplica al monto total invertido en el año 1, creciendo solo a la tasa única que usted especifique.
Bruto frente a después de impuestos. La cifra bruta (antes de impuestos) es \(D_1 = P \cdot y/100\). La cifra después de impuestos es \(D_{\text{neto}} = D_1(1-\tau/100)\), que descuenta la tasa de impuesto que usted introdujo. No tiene en cuenta las comisiones del fondo ya descontadas de la distribución, las retenciones sobre dividendos extranjeros ni otros impuestos, salvo que los incluya en la tasa. Lo mismo aplica a los totales acumulados: el total después de impuestos es el total bruto multiplicado por \((1-\tau/100)\).
Las cifras mensuales y trimestrales son promedios. Muchos fondos pagan mensual o trimestralmente, y los montos individuales pueden diferir de un pago a otro. La calculadora divide el monto anual entre 12 o 4. Las distribuciones reales varían según las tenencias del fondo, los cambios en su política de pagos, las fechas ex dividendo y, en el caso de fondos con activos extranjeros o que pagan en otra moneda, los tipos de cambio.
Rendimiento sobre el costo. Como el monto invertido es fijo, el rendimiento efectivo sobre el costo en el año \(n\) es \(\frac{D_n}{P} = \frac{y}{100}(1+g)^{n-1}\). Por ejemplo, con \(P = 100{,}000\), \(y = 3.5\%\) y \(g = 5\%\), el pago del año 10 es \(3{,}500 \times 1.05^{9} \approx 5{,}429.65\), o alrededor del 5.43% del monto original. Esto es superior al rendimiento inicial solo porque el pago creció, no porque cambiara el precio de la acción.
En la práctica, los movimientos de precio, los recortes de distribuciones, la reinversión y los cambios en la legislación fiscal pueden hacer que los resultados reales difieran de esta estimación. Esta es información general, no asesoramiento fiscal ni de inversión.
Preguntas frecuentes
¿Una rentabilidad por dividendo más alta es siempre mejor?
No. Una rentabilidad muy elevada puede indicar una caída del precio de la participación o un pago insostenible, así que conviene revisar la cartera y el historial del fondo.
¿Los ETF pagan dividendos cada mes?
Depende del fondo. Muchos reparten dividendos cada trimestre y algunos cada mes. Las cifras mensuales y trimestrales de esta calculadora son promedios del importe anual.
¿Incluye la reinversión de dividendos?
No. Reinvertir los dividendos permitiría comprar más participaciones y aumentaría los pagos futuros, algo que esta calculadora sencilla no tiene en cuenta.