यह कैलकुलेटर क्या करता है
यह कैलकुलेटर बताता है कि किसी हाई-डिविडेंड-यील्ड ETF में एकमुश्त रकम लगाने पर आपको हर साल कितना नकद डिविडेंड मिल सकता है। आप निवेश की रकम, ETF की ट्रेलिंग या फॉरवर्ड यील्ड, सालाना डिविडेंड ग्रोथ दर (वैकल्पिक), होल्डिंग अवधि और अपनी डिविडेंड टैक्स दर डालें। नतीजे में आपको सालाना, तिमाही और मासिक पेआउट, टैक्स के बाद की आय और पूरी अवधि में मिलने वाला कुल डिविडेंड दिखेगा।
इसका इस्तेमाल कैसे करें
पहले वह रकम लिखें जो आप निवेश करना चाहते हैं, फिर फंड की फैक्टशीट में दी गई डिस्ट्रीब्यूशन यील्ड भरें। अगर आपको उम्मीद है कि फंड का डिविडेंड समय के साथ बढ़ेगा, तो ग्रोथ प्रतिशत जोड़ें; स्थिर पेआउट के लिए इसे 0 रहने दें। आखिर में डिविडेंड पर लगने वाली टैक्स दर डालें, ताकि पता चले कि टैक्स कटने के बाद आपके खाते में कितना आएगा। ध्यान दें कि टैक्स के नियम देश-दर-देश अलग होते हैं, इसलिए अपने देश की लागू दर ही भरें।
फॉर्मूला आसान भाषा में
पहले साल का पेआउट निवेश और यील्ड के गुणनफल के बराबर होता है:
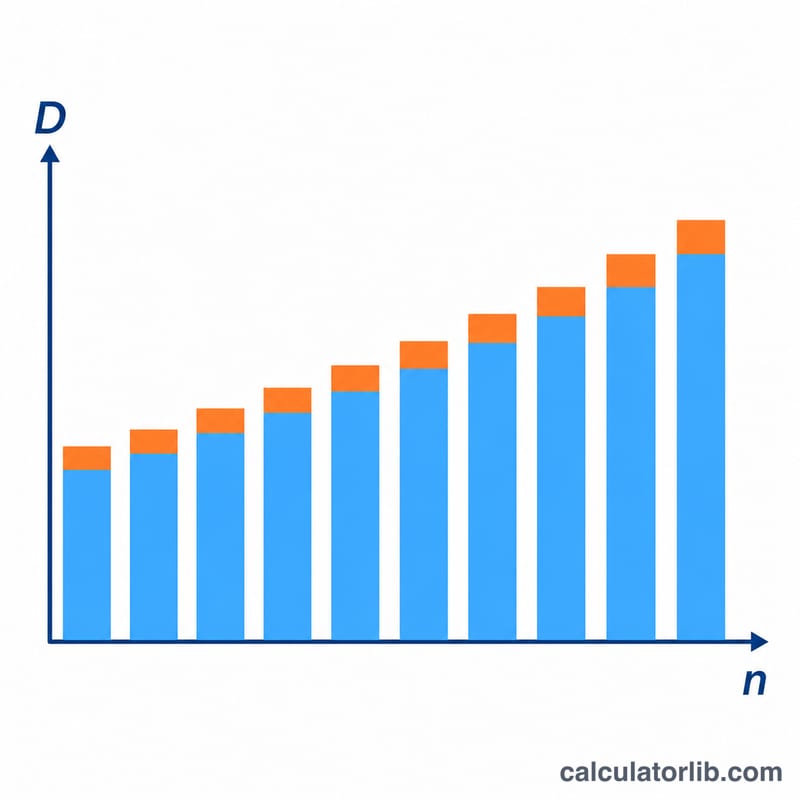
$$D_1 = P \times \frac{y}{100}$$यहां \(P\) निवेश की रकम है और \(y\) प्रतिशत में यील्ड। डिविडेंड ग्रोथ \(g\) (दशमलव में) होने पर \(n\)-वें साल का पेआउट \(D_n = D_1(1+g)^{n-1}\) होता है और कुल जोड़ यह होता है:
$$D_{total} = D_1 \times \frac{(1+g)^n - 1}{g}$$अगर \(g = 0\) है, तो कुल रकम सीधे \(D_1 \times n\) होगी। टैक्स के बाद की रकम के लिए इसे \(1 - t/100\) से गुणा किया जाता है।
हल किया हुआ उदाहरण
मान लें आप 100,000 निवेश करते हैं, यील्ड 3.5% है, सालाना डिविडेंड ग्रोथ 5% है, अवधि 5 साल है और कोई टैक्स नहीं है:
$$D_1 = 100000 \times 0.035 = 3500$$$$D_5 = 3500 \times 1.05^4 \approx 4254.27$$$$D_{total} = 3500 \times \frac{1.05^5 - 1}{0.05} \approx 19339.71$$यह मॉडल मानकर चलता है कि शेयर की कीमत स्थिर रहती है और डिविडेंड दोबारा निवेश नहीं किए जाते, इसलिए यह सिर्फ एक अनुमान है, भविष्यवाणी नहीं।
विभिन्न यील्ड और वृद्धि दरों पर भुगतान की तुलना
यह तालिका $100,000 के एक निश्चित निवेश की चार काल्पनिक स्थितियों की तुलना करती है, जो 10 वर्ष तक रखा गया है और जिस पर डिविडेंड पर 15% कर दर लागू है। यील्ड, वृद्धि दरें और कर दर उदाहरण के लिए चुनी गई मान्यताएँ हैं, न कि किसी विशेष फंड या देश के लिए पूर्वानुमान या सामान्य आंकड़े। पहले वर्ष का भुगतान \(D_1 = P \cdot y/100\) है, मासिक आंकड़ा \(D_1/12\) है, और कर के बाद का भुगतान \(D_1(1-0.15)\) है। संचयी डिविडेंड के लिए जब \(g>0\) हो तो \(D_1 \cdot \frac{(1+g)^{n}-1}{g}\) और जब \(g=0\) हो तो \(D_1 \cdot n\) का उपयोग होता है।
| परिदृश्य | यील्ड | वृद्धि | कर दर | पहले वर्ष का वार्षिक भुगतान (सकल) | मासिक भुगतान (सकल) | पहले वर्ष का कर के बाद वार्षिक भुगतान | 10 वर्षों के संचयी डिविडेंड (सकल / कर के बाद) |
|---|---|---|---|---|---|---|---|
| A | 2% | 0% | 15% | $2,000.00 | $166.67 | $1,700.00 | $20,000.00 / $17,000.00 |
| B | 3.5% | 5% | 15% | $3,500.00 | $291.67 | $2,975.00 | $44,022.62 / $37,419.23 |
| C | 5% | 0% | 15% | $5,000.00 | $416.67 | $4,250.00 | $50,000.00 / $42,500.00 |
| D | 6% | 2% | 15% | $6,000.00 | $500.00 | $5,100.00 | $65,698.33 / $55,843.58 |
परिदृश्य B की जाँच: \(D_1 = 100{,}000 \times 3.5/100 = 3{,}500\)। फिर \(\text{कुल}_{\text{सकल}} = 3{,}500 \cdot \frac{1.05^{10}-1}{0.05} = 3{,}500 \times 12.5779 = 44{,}022.62\), और \(\text{कुल}_{\text{शुद्ध}} = 44{,}022.62 \times 0.85 = 37{,}419.23\)।
ध्यान दें कि परिदृश्य B पहले वर्ष में परिदृश्य C से कम भुगतान करता है, लेकिन इसका बढ़ता भुगतान समय के साथ अंतर को कम करता है। फिर भी, इन मान्यताओं के तहत 10 वर्षों के संचयी डिविडेंड में यह अब भी C से पीछे रहता है। ये आंकड़े केवल सूत्रों के उदाहरण हैं और इनमें कीमतों में बदलाव तथा पुनर्निवेश को शामिल नहीं किया गया है।
मुख्य शब्द: यील्ड, वितरण और डिविडेंड वृद्धि
- ट्रेलिंग (TTM) यील्ड: पिछले 12 महीनों में दिए गए वितरणों को वर्तमान कीमत से भाग देने पर प्राप्त अनुपात। यह अतीत का वर्णन करता है।
- फॉरवर्ड यील्ड: सबसे हाल के वितरण को वार्षिक रूप में बदलकर (उदाहरण के लिए, मासिक भुगतान × 12) वर्तमान कीमत से भाग देना। यह मानती है कि वर्तमान भुगतान जारी रहेगा।
- वितरण यील्ड: किसी फंड के हाल के वितरणों को वार्षिक रूप में बदलकर कीमत से भाग देना। इसमें वह आय शामिल हो सकती है जो सख्त अर्थ में डिविडेंड नहीं है, जैसे विकल्प प्रीमियम या पूंजी की वापसी।
- SEC यील्ड: US में पंजीकृत फंडों द्वारा उपयोग की जाने वाली मानकीकृत 30-दिन की यील्ड। यह फंड खर्च घटाने के बाद के शुद्ध निवेश आय पर आधारित है और इसका उद्देश्य फंडों की तुलना को संभव बनाना है। यह US SEC नियमों के लिए विशिष्ट है।
- डिविडेंड वृद्धि दर: प्रति शेयर डिविडेंड में वार्षिक प्रतिशत बदलाव। यह कैलकुलेटर पहले वर्ष के बाद हर वर्ष एक स्थिर दर \(g\) लागू करता है।
- योग्य बनाम सामान्य डिविडेंड: US कर प्रणाली में, योग्य (qualified) डिविडेंड धारण-अवधि और अन्य शर्तें पूरी करते हैं और उन पर दीर्घकालिक पूंजीगत लाभ की कम दरें लागू होती हैं। सामान्य (गैर-योग्य) डिविडेंड पर सामान्य आय की दरें लगती हैं। अन्य देशों में अलग नियम हैं, इसलिए कर दर वाले क्षेत्र में आपकी अपनी स्थिति दिखनी चाहिए।
- एक्स-डिविडेंड तिथि: वह पहला दिन जब शेयर खरीदने वाले व्यक्ति को आगामी वितरण का अधिकार नहीं रहता। उस तारीख को शेयर की कीमत आम तौर पर वितरण राशि जितनी घट जाती है।
- भुगतान आवृत्ति: फंड कितनी बार वितरण करता है: मासिक, त्रैमासिक, अर्ध-वार्षिक या वार्षिक। कैलकुलेटर वार्षिक आंकड़े को समान रूप से त्रैमासिक और मासिक राशियों में बाँटता है।
- कुल रिटर्न: कीमत में बदलाव प्लस वितरण, आम तौर पर प्रतिशत में। यील्ड कुल रिटर्न का केवल आय वाला हिस्सा है।
यील्ड कीमत का अनुपात है: \(y = \frac{\text{प्रति शेयर वार्षिक वितरण}}{\text{शेयर की कीमत}}\)। कैलकुलेटर शेयर की कीमत को स्थिर मानता है, इसलिए निवेश राशि \(P\) स्थिर रहती है और पहले वर्ष का भुगतान केवल \(P \cdot y/100\) होता है।
अपने अनुमानित भुगतान की व्याख्या
परिणाम एक नकदी-प्रवाह अनुमान है, पूर्वानुमान नहीं। यह मानता है कि शेयर की कीमत स्थिर रहती है, कोई डिविडेंड पुनर्निवेश नहीं होता, और आपके द्वारा दर्ज की गई यील्ड पहले वर्ष में पूरी निवेश राशि पर लागू होती है, जो केवल आपके बताए एकल दर से बढ़ती है।
सकल बनाम कर के बाद। सकल (कर-पूर्व) आंकड़ा \(D_1 = P \cdot y/100\) है। कर के बाद का आंकड़ा \(D_{\text{net}} = D_1(1-\tau/100)\) है, जिसमें आपके द्वारा दर्ज की गई कर दर घटाई जाती है। इसमें वे फंड-स्तर के शुल्क शामिल नहीं हैं जो वितरण से पहले ही घटा दिए गए हैं, विदेशी डिविडेंड पर रोकी गई कर राशि, या अन्य कर, जब तक आप उन्हें दर में शामिल न करें। संचयी कुलों पर भी यही लागू होता है: कर के बाद का कुल, सकल कुल को \((1-\tau/100)\) से गुणा करने पर मिलता है।
मासिक और त्रैमासिक आंकड़े औसत हैं। कई फंड मासिक या त्रैमासिक भुगतान करते हैं, और व्यक्तिगत राशियाँ हर भुगतान में अलग हो सकती हैं। कैलकुलेटर वार्षिक राशि को 12 या 4 से भाग देता है। वास्तविक वितरण फंड की होल्डिंग्स, फंड की भुगतान नीति में बदलाव, एक्स-डिविडेंड तिथियों के समय और, विदेशी संपत्ति रखने वाले या किसी अन्य मुद्रा में भुगतान करने वाले फंडों के लिए, विनिमय दरों के अनुसार बदलते हैं।
लागत पर यील्ड। चूँकि निवेश राशि स्थिर है, \(n\) वर्ष में प्रभावी लागत-आधारित यील्ड \(\frac{D_n}{P} = \frac{y}{100}(1+g)^{n-1}\) है। उदाहरण के लिए, \(P = 100{,}000\), \(y = 3.5\%\) और \(g = 5\%\) के साथ, 10वें वर्ष का भुगतान \(3{,}500 \times 1.05^{9} \approx 5{,}429.65\) है, यानी मूल राशि का लगभग 5.43%। यह शुरुआती यील्ड से इसलिए अधिक है क्योंकि भुगतान बढ़ा है, न कि इसलिए कि शेयर की कीमत बदली है।
व्यवहार में, कीमतों में उतार-चढ़ाव, डिविडेंड में कटौती, पुनर्निवेश और कर कानूनों में बदलाव के कारण वास्तविक परिणाम इस अनुमान से भिन्न हो सकते हैं। यह सामान्य जानकारी है, कर या निवेश सलाह नहीं।
अक्सर पूछे जाने वाले सवाल
क्या ज़्यादा यील्ड हमेशा बेहतर होती है?
नहीं। बहुत ऊंची यील्ड कई बार शेयर की गिरती कीमत या ऐसे पेआउट का संकेत होती है जो लंबे समय तक टिक न सके। इसलिए फंड की होल्डिंग्स और पिछला रिकॉर्ड ज़रूर जांचें।
क्या ETF का डिविडेंड हर महीने मिलता है?
यह फंड पर निर्भर करता है। कई फंड तिमाही डिविडेंड देते हैं और कुछ मासिक। यहां दिखाए गए मासिक और तिमाही आंकड़े सालाना रकम का औसत हैं।
क्या इसमें रीइन्वेस्टमेंट शामिल है?
नहीं। डिविडेंड दोबारा लगाने से ज़्यादा यूनिट खरीदी जाती हैं और आगे के पेआउट बढ़ते हैं, लेकिन यह सरल कैलकुलेटर इसे शामिल नहीं करता।