このシミュレーターでできること
高配当ETFにまとまった金額を投資したとき、毎年どれくらいの分配金(配当)を受け取れそうかを試算するツールです。投資金額、ETFの分配金利回り(実績または予想)、必要に応じた年間増配率、保有期間、配当にかかる税率を入力すると、年間・四半期・月あたりの分配金、税引後の受取額、保有期間中の累計分配金がわかります。
税率は自由に入力できるため、日本の課税口座(源泉徴収など)や非課税口座、海外の税制など、ご自身の状況に合わせて設定してください。国や口座の種類によって税制は異なります。
使い方
まず投資予定額を入力し、次にファクトシート(運用報告書)などに記載されている分配金利回りを入力します。分配金が今後増えていくと見込む場合は増配率(%)を入れてください。分配金を一定とみなす場合は0のままで構いません。最後に配当にかかる税率を入力すると、税引後に口座へ入金される金額も確認できます。
計算式の解説
1年目の分配金は、投資金額に利回りを掛けて求めます。
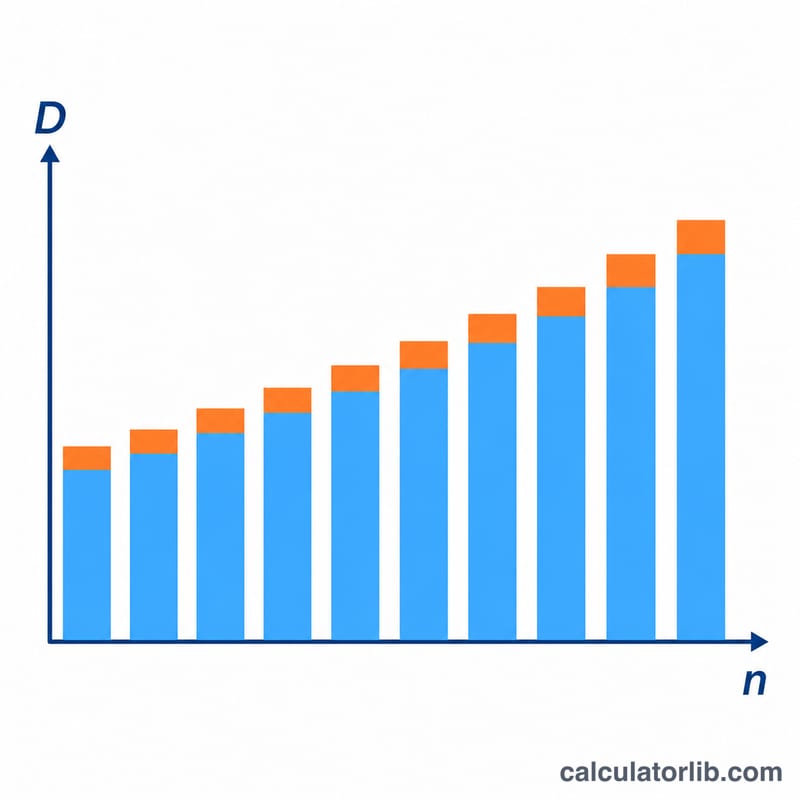
$$D_1 = P \times \frac{y}{100}$$ここで \(P\) は投資金額、\(y\) は利回り(%)です。増配率を \(g\)(小数)とすると、\(n\) 年目の分配金は \(D_n = D_1(1+g)^{n-1}\) となり、累計額は次の式で表されます。
$$D_{total} = D_1 \times \frac{(1+g)^n - 1}{g}$$\(g = 0\) の場合、累計は単純に \(D_1 \times n\) です。税引後の金額は \(1 - t/100\) を掛けて求めます。
計算例
100,000を利回り3.5%、年間増配率5%、保有期間5年、税金なしで投資した場合:
$$D_1 = 100000 \times 0.035 = 3500$$$$D_5 = 3500 \times 1.05^4 \approx 4254.27$$$$D_{total} = 3500 \times \frac{1.05^5 - 1}{0.05} \approx 19339.71$$このモデルは、株価(基準価額)が一定であり、分配金を再投資しないことを前提としています。そのため、将来の予測ではなくあくまで目安としてご利用ください。
利回り・成長率別の配当支払額比較
この表は、10年間保有する10万ドル($100,000)の固定投資について、配当への税率15%を前提とした4つの想定シナリオを比較したものです。利回り、成長率、税率は説明のために設定した仮定であり、特定のファンドや国に関する予測や典型的な数値ではありません。1年目の配当額は\(D_1 = P \cdot y/100\)、月額は\(D_1/12\)、税引後の配当額は\(D_1(1-0.15)\)です。累積配当は、\(g>0\)の場合に\(D_1 \cdot \frac{(1+g)^{n}-1}{g}\)、\(g=0\)の場合に\(D_1 \cdot n\)を用います。
| シナリオ | 利回り | 成長率 | 税率 | 1年目の年間配当額(税引前) | 月額配当(税引前) | 税引後の年間配当額(1年目) | 10年間の累積配当(税引前 / 税引後) |
|---|---|---|---|---|---|---|---|
| A | 2% | 0% | 15% | $2,000.00 | $166.67 | $1,700.00 | $20,000.00 / $17,000.00 |
| B | 3.5% | 5% | 15% | $3,500.00 | $291.67 | $2,975.00 | $44,022.62 / $37,419.23 |
| C | 5% | 0% | 15% | $5,000.00 | $416.67 | $4,250.00 | $50,000.00 / $42,500.00 |
| D | 6% | 2% | 15% | $6,000.00 | $500.00 | $5,100.00 | $65,698.33 / $55,843.58 |
シナリオBの検算:\(D_1 = 100{,}000 \times 3.5/100 = 3{,}500\)。続いて\(\text{合計}_{\text{税引前}} = 3{,}500 \cdot \frac{1.05^{10}-1}{0.05} = 3{,}500 \times 12.5779 = 44{,}022.62\)、\(\text{合計}_{\text{税引後}} = 44{,}022.62 \times 0.85 = 37{,}419.23\)となります。
シナリオBは1年目の配当がシナリオCより少ないものの、増配によって差は時間とともに縮まります。それでも、この前提では10年間の累積配当はCを下回ります。これらの数値は計算式を示すための例であり、株価変動と再投資は考慮していません。
主要用語:利回り、分配金、配当成長率
- 過去12か月(TTM)利回り:直近12か月に支払われた分配金を、現在の株価で割ったものです。過去を示します。
- 予想利回り:直近の分配金を年換算(例:月額支払い×12)し、現在の株価で割ったものです。現在の配当が続くと仮定しています。
- 分配金利回り:ファンドの直近の分配金を年換算し、株価で割ったものです。配当金に厳密には当たらない収入(オプションプレミアムや元本の払い戻しなど)を含む場合があります。
- SEC利回り:米国で登録されたファンドが用いる、標準化された30日間の利回りです。ファンドの運用経費控除後の純投資収益に基づき、ファンド間の比較を可能にすることを目的としています。米国SEC(証券取引委員会)の規則に特有のものです。
- 配当成長率:1株当たり配当金の年間変化率です。本計算ツールは、1年目以降に毎年一定の率\(g\)を適用します。
- 適格配当と通常配当:米国の税制では、適格配当は保有期間などの要件を満たし、低い長期キャピタルゲイン税率で課税されます。通常(非適格)配当は、通常の所得税率で課税されます。他の国には異なる規則があるため、税率の欄は各自の状況を反映させてください。
- 権利落ち日:株式を購入しても今後の分配金を受け取る権利がなくなる最初の日です。通常、その日に株価は分配金額程度下落します。
- 支払頻度:ファンドが分配金を支払う頻度で、毎月、四半期、半年ごと、または年1回があります。本計算ツールは年間の金額を四半期および月額に均等に割り振ります。
- トータルリターン:株価の変動と分配金を合わせたもので、通常は割合で示されます。利回りはトータルリターンのうち収入部分のみを示します。
利回りは株価に対する比率です:\(y = \frac{\text{1株当たりの年間分配金}}{\text{株価}}\)。本計算ツールは株価を一定とみなすため、投資額\(P\)は固定され、1年目の配当額は単に\(P \cdot y/100\)となります。
推定配当額の解釈
この結果はキャッシュフローの見積もりであり、予測ではありません。株価は一定で、配当は再投資されず、入力した利回りは1年目の投資額全体に適用され、指定した単一の成長率でのみ増加すると仮定しています。
税引前と税引後。税引前(グロス)の金額は\(D_1 = P \cdot y/100\)です。税引後の金額は\(D_{\text{net}} = D_1(1-\tau/100)\)で、入力した税率を差し引いたものです。すでに分配金から差し引かれているファンドレベルの手数料、外国配当の源泉徴収、その他の税金は、税率に含めない限り考慮していません。累積合計も同様で、税引後の合計は税引前の合計に\((1-\tau/100)\)を掛けたものです。
月次と四半期の金額は平均値です。多くのファンドは毎月または四半期ごとに支払いを行いますが、個々の支払額は回ごとに異なる場合があります。本計算ツールは年間の金額を12または4で割っています。実際の分配金は、ファンドの保有銘柄、分配方針の変更、権利落ち日のタイミング、そして外国資産を保有したり他通貨で支払いを行うファンドの場合は為替レートによって変動します。
取得価格利回り。投資額は固定されているため、\(n\)年目の実効取得価格利回りは\(\frac{D_n}{P} = \frac{y}{100}(1+g)^{n-1}\)です。例えば、\(P = 100{,}000\)、\(y = 3.5\%\)、\(g = 5\%\)の場合、10年目の配当額は\(3{,}500 \times 1.05^{9} \approx 5{,}429.65\)、つまり当初投資額の約5.43%です。これは、株価が変わったからではなく、配当が増加したためにのみ当初の利回りより高くなっています。
実際には、株価変動、分配金の削減、再投資、税制の変更により、実際の結果がこの見積もりと異なることがあります。これは一般的な情報であり、税務または投資に関する助言ではありません。
よくある質問
利回りは高いほど良いのですか?
いいえ、そうとは限りません。利回りが極端に高い場合、株価の下落や無理のある分配が背景にある可能性があります。構成銘柄や分配金の推移も確認しましょう。
ETFの分配金は毎月支払われますか?
ファンドによって異なります。年4回(四半期ごと)の分配が多く、毎月分配のものもあります。ここで表示する月額・四半期額は、年間分配金を均等に割った平均値です。
再投資は考慮されていますか?
いいえ。分配金を再投資すると保有口数が増え、その後の分配金も増えますが、このシンプルな計算機ではその効果は反映していません。