ماذا تفعل هذه الحاسبة؟
تقدّر هذه الحاسبة الأرباح النقدية التي يمكنك توقعها كل عام بعد استثمار مبلغ مقطوع في صندوق مؤشرات متداول (ETF) يتميز بعائد توزيعات مرتفع. أدخل المبلغ المستثمر، وعائد الصندوق (الفعلي للأشهر الاثني عشر الماضية أو المتوقع)، ومعدل نمو التوزيعات السنوي إن رغبت، ومدة الاحتفاظ، ونسبة الضريبة على الأرباح الموزعة. ستحصل على التوزيع السنوي والربع سنوي والشهري، والدخل بعد الضريبة، وإجمالي التوزيعات المتراكمة خلال المدة.
طريقة الاستخدام
اكتب المبلغ الذي تنوي استثماره، ثم عائد التوزيعات المذكور في نشرة الصندوق (Factsheet). وإذا كنت تتوقع أن ترتفع توزيعات الصندوق مع الوقت، فأضف نسبة النمو، أما إذا أردت توزيعًا ثابتًا فاتركها عند 0. وأضف نسبة الضريبة المفروضة على الأرباح الموزعة لتعرف المبلغ الذي يصل فعليًا إلى حسابك بعد الضريبة.
شرح المعادلة
يُحسب توزيع السنة الأولى بضرب المبلغ المستثمر في العائد:
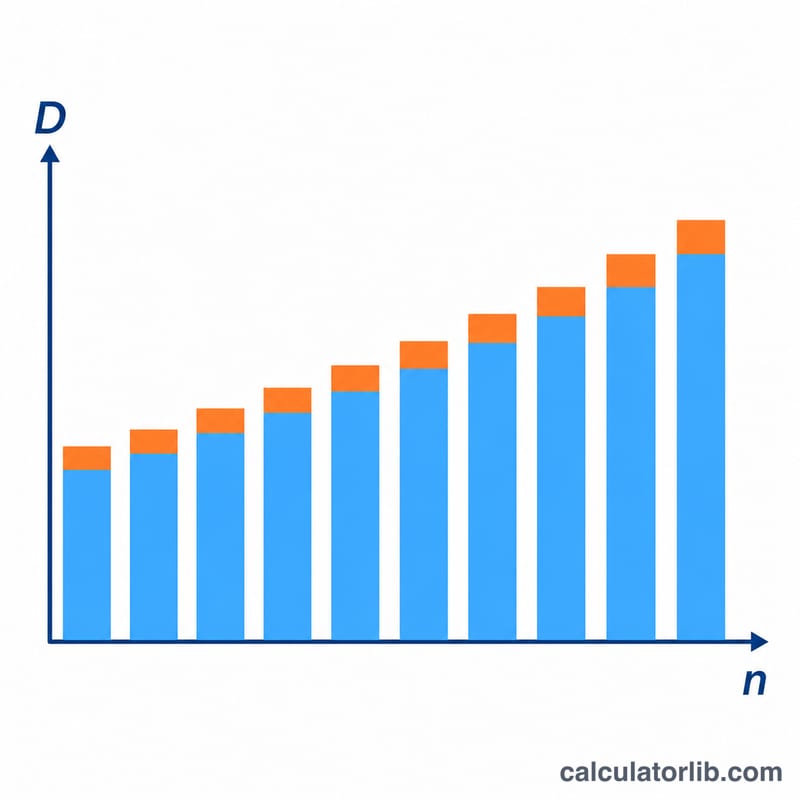
$$D_1 = P \times \frac{y}{100}$$حيث \(P\) هو المبلغ المستثمر و\(y\) هو العائد بالنسبة المئوية. وعند وجود نمو في التوزيعات \(g\) (بصيغة عشرية)، يكون توزيع السنة \(n\) هو \(D_n = D_1(1+g)^{n-1}\)، ويكون الإجمالي التراكمي:
$$D_{total} = D_1 \times \frac{(1+g)^n - 1}{g}$$وإذا كانت \(g = 0\) فإن الإجمالي هو ببساطة \(D_1 \times n\). أما الرقم بعد الضريبة فيُحسب بالضرب في \(1 - t/100\).
مثال تطبيقي
لنفترض استثمار 100,000 بعائد 3.5% ونمو سنوي للتوزيعات بنسبة 5% لمدة 5 سنوات دون ضريبة:
$$D_1 = 100000 \times 0.035 = 3500$$$$D_5 = 3500 \times 1.05^4 \approx 4254.27$$$$D_{total} = 3500 \times \frac{1.05^5 - 1}{0.05} \approx 19339.71$$يفترض هذا النموذج أن سعر السهم يبقى ثابتًا وأن التوزيعات لا يُعاد استثمارها، لذا فالنتيجة تقدير تقريبي وليست توقعًا مؤكدًا.
الأسئلة الشائعة
هل العائد المرتفع أفضل دائمًا؟
لا. فالعائد المرتفع جدًا قد يكون علامة على تراجع سعر السهم أو على توزيعات غير قابلة للاستمرار، لذا تحقق من مكونات الصندوق وسجله التاريخي.
هل تُوزَّع أرباح صناديق ETF شهريًا؟
يختلف ذلك من صندوق لآخر. كثير منها يوزّع ربع سنويًا، وبعضها شهريًا. والأرقام الشهرية والربع سنوية هنا مجرد متوسطات للمبلغ السنوي.
هل تشمل الحاسبة إعادة استثمار التوزيعات؟
لا. فإعادة استثمار التوزيعات تعني شراء حصص إضافية وزيادة التوزيعات اللاحقة، وهذا ما لا تحاكيه هذه الحاسبة البسيطة.