这个计算器能做什么
这个计算器可以帮你估算:一次性买入高股息ETF之后,每年大约能拿到多少现金分红。你只需要填写投入金额、ETF的滚动(过去12个月)分红率或预期分红率,以及可选的股息年增长率、持有年限和股息税率。计算器会给出年度、季度和月度分红金额,税后收入,以及持有期内的累计股息。
需要说明的是,这里的“股息税率”由你自行填写,不同国家和地区对基金分红的征税规则各不相同,请按你所在地和所持基金的实际情况设置。
使用方法
先输入计划投入的金额,再填入基金说明书或基金概况页面上显示的分红率(收益率)。如果你预计基金分红会逐年上升,可以填写一个增长百分比;如果认为分红保持不变,就保持为0。最后填入分红适用的税率,即可看到扣税后实际到账的金额。
公式说明
第一年的分红等于投入金额乘以分红率:
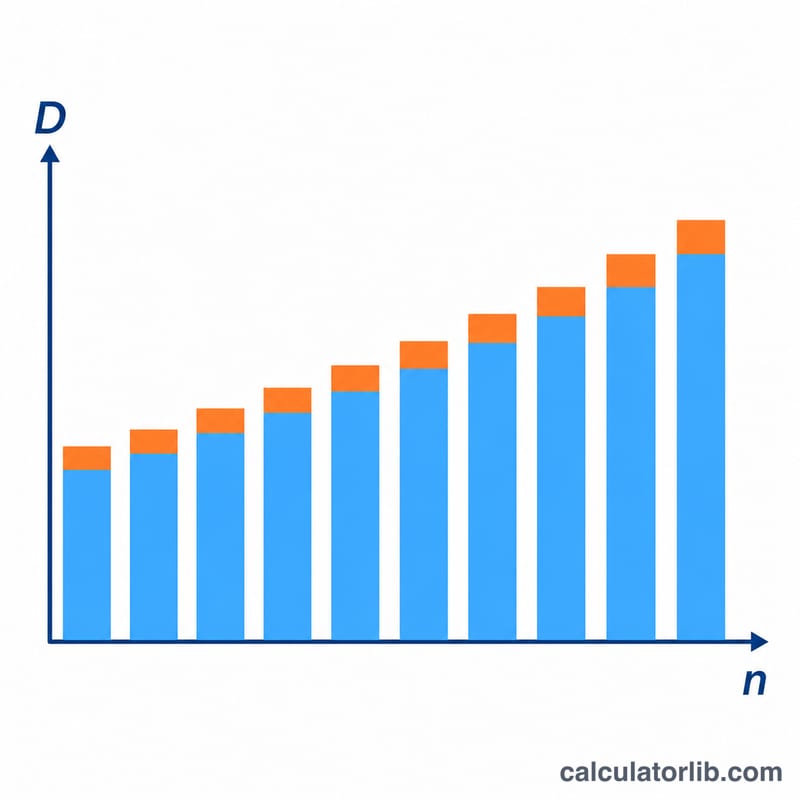
$$D_1 = P \times \frac{y}{100}$$其中 \(P\) 为投入金额,\(y\) 为以百分数表示的分红率。若股息年增长率为 \(g\)(以小数表示),则第 \(n\) 年的分红为 \(D_n = D_1(1+g)^{n-1}\),累计总额为:
$$D_{total} = D_1 \times \frac{(1+g)^n - 1}{g}$$当 \(g = 0\) 时,累计总额就是 \(D_1 \times n\)。税后金额则再乘以 \(1 - t/100\)。
计算示例
假设投入 100,000,分红率 3.5%,股息每年增长 5%,持有 5 年,不考虑税费:
$$D_1 = 100000 \times 0.035 = 3500$$$$D_5 = 3500 \times 1.05^4 \approx 4254.27$$$$D_{total} = 3500 \times \frac{1.05^5 - 1}{0.05} \approx 19339.71$$该模型假设基金价格保持不变,且分红不再投资,因此得到的只是估算值,并非收益预测。
不同收益率与增长率下的支付额比较
下表比较了四种示意性情景:固定投资 $100,000,持有10年,股息税率为15%。收益率、增长率和税率均为说明用途的假设,并非预测,也不代表任何特定基金或国家的典型数值。第1年支付额为 \(D_1 = P \cdot y/100\),月度金额为 \(D_1/12\),税后支付额为 \(D_1(1-0.15)\)。当 \(g>0\) 时,累计股息使用 \(D_1 \cdot \frac{(1+g)^{n}-1}{g}\);当 \(g=0\) 时,使用 \(D_1 \cdot n\)。
| 情景 | 收益率 | 增长率 | 税率 | 第1年年度支付额(毛额) | 月度支付额(毛额) | 第1年税后年度支付额 | 10年累计股息(毛额 / 税后) |
|---|---|---|---|---|---|---|---|
| A | 2% | 0% | 15% | $2,000.00 | $166.67 | $1,700.00 | $20,000.00 / $17,000.00 |
| B | 3.5% | 5% | 15% | $3,500.00 | $291.67 | $2,975.00 | $44,022.62 / $37,419.23 |
| C | 5% | 0% | 15% | $5,000.00 | $416.67 | $4,250.00 | $50,000.00 / $42,500.00 |
| D | 6% | 2% | 15% | $6,000.00 | $500.00 | $5,100.00 | $65,698.33 / $55,843.58 |
情景B的验算:\(D_1 = 100{,}000 \times 3.5/100 = 3{,}500\)。然后 \(\text{总额}_{\text{毛}} = 3{,}500 \cdot \frac{1.05^{10}-1}{0.05} = 3{,}500 \times 12.5779 = 44{,}022.62\),且 \(\text{总额}_{\text{税后}} = 44{,}022.62 \times 0.85 = 37{,}419.23\)。
请注意,情景B第1年的支付额低于情景C,但其逐年增长的支付额会随时间缩小差距。即便如此,在这些假设下,它的10年累计股息仍落后于C。这些数字仅用于说明公式,忽略了价格变动和再投资。
关键术语:收益率、分配额与股息增长
- 滚动12个月(TTM)收益率:过去12个月支付的分配额除以当前价格。它反映的是过去的情况。
- 远期收益率:最近一次的分配额按年化计算(例如月付金额 × 12),再除以当前价格。它假设当前的支付额会持续下去。
- 分配收益率:基金近期分配额年化后除以价格。它可能包含并非严格意义上股息的收入,例如期权权利金或资本返还。
- SEC收益率:美国证券交易委员会(SEC)标准化的30天收益率,适用于在美国注册的基金。它基于扣除基金费用后的净投资收入,旨在使基金之间具有可比性。它是专门针对美国SEC规则的指标。
- 股息增长率:每股股息的年度百分比变化。本计算器在第1年之后每年应用一个恒定增长率 \(g\)。
- 合格股息与普通股息:在美国税制下,合格股息满足持有期及其他要求,按较低的长期资本利得税率征税。普通(非合格)股息按普通所得税率征税。其他国家的规则不同,因此税率栏应反映您自身的情况。
- 除息日:买方不再有权获得即将派发的分配额的第一天。股价通常会在该日大致下降相当于分配额的幅度。
- 支付频率:基金分配的频率:按月、按季、半年或每年。本计算器会将年度金额平均分摊为季度和月度金额。
- 总回报:价格变动加上分配额,通常以百分比表示。收益率仅是总回报中的收入部分。
收益率是相对于价格的比率:\(y = \frac{\text{每股年度分配额}}{\text{股价}}\)。本计算器假设股价保持不变,因此投资金额 \(P\) 固定,第1年的支付额即为 \(P \cdot y/100\)。
解读您的估算支付额
该结果是现金流估算,而非预测。它假设股价保持不变,不进行股息再投资,并且您输入的收益率适用于第1年的全部投资金额,仅按您指定的单一增长率增长。
毛额与税后额。毛额(税前)为 \(D_1 = P \cdot y/100\)。税后金额为 \(D_{\text{net}} = D_1(1-\tau/100)\),即扣除您输入的税率。除非您已将其计入税率,否则它不包括分配额中已扣除的基金层面费用、外国股息的预扣税或其他税款。累计总额同理:税后总额为毛额总计乘以 \((1-\tau/100)\)。
月度和季度金额为平均值。许多基金按月或按季支付,单次金额可能各不相同。本计算器将年度金额除以12或4。实际分配额会随基金持仓、基金分配政策的变化、除息日的时间安排,以及对于持有外国资产或以其他货币支付的基金而言的汇率而变化。
成本收益率。由于投资金额固定,第 \(n\) 年的有效成本收益率为 \(\frac{D_n}{P} = \frac{y}{100}(1+g)^{n-1}\)。例如,当 \(P = 100{,}000\)、\(y = 3.5\%\) 且 \(g = 5\%\) 时,第10年的支付额为 \(3{,}500 \times 1.05^{9} \approx 5{,}429.65\),约为原始投资金额的5.43%。这一比例高于初始收益率,仅因为支付额有所增长,而非股价发生了变化。
在实践中,价格波动、分配额削减、再投资以及税法变化都可能使实际结果与此估算不同。本内容仅为一般性信息,不构成税务或投资建议。
常见问题
分红率越高越好吗?
不一定。过高的分红率可能意味着基金价格正在下跌,或者分红难以持续。建议同时查看基金的持仓结构和历史分红记录。
ETF的分红是按月发放的吗?
这取决于具体基金。很多ETF按季度分红,也有一些按月分红。这里给出的月度和季度金额,都是把全年分红平均分摊后的数值。
计算中包含分红再投资吗?
不包含。分红再投资会买入更多份额,从而提高之后的分红,但这个简易计算器没有对此建模。