Bu hesaplama aracı ne işe yarar?
Bu araç, yüksek temettü verimli bir ETF'e tek seferde belirli bir tutar yatırdığınızda her yıl nakit olarak ne kadar temettü alabileceğinizi tahmin eder. Yatırım tutarını, ETF'in geriye dönük ya da ileriye dönük temettü verimini, isteğe bağlı yıllık temettü artış oranını, elde tutma süresini ve temettü vergi oranınızı girmeniz yeterli. Araç; yıllık, üç aylık ve aylık temettü ödemesini, vergi sonrası geliri ve dönem boyunca biriken toplam temettüyü gösterir.
Nasıl kullanılır?
Yatırmayı planladığınız tutarı yazın, ardından fonun bilgi formunda (factsheet) yer alan temettü dağıtım verimini girin. Fon temettüsünün artmasını bekliyorsanız bir büyüme yüzdesi ekleyin; sabit bir ödeme için 0 bırakın. Temettü vergi oranınızı girerek vergi sonrası hesabınıza geçecek tutarı da görebilirsiniz.
Formül nasıl çalışır?
İlk yılın temettü ödemesi, yatırım tutarının verimle çarpımına eşittir:
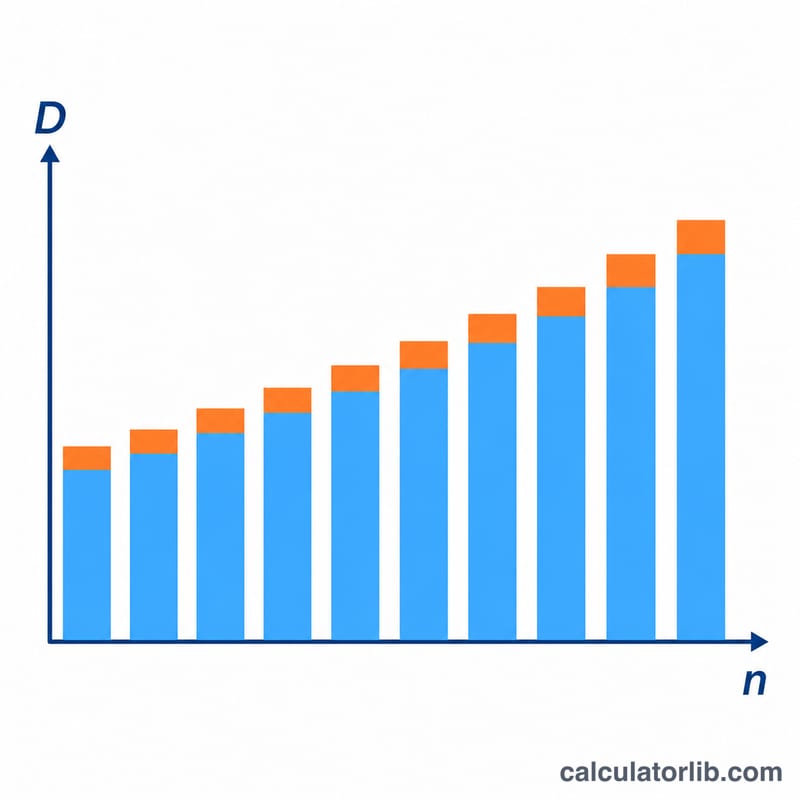
$$D_1 = P \times \frac{y}{100}$$Burada \(P\) yatırım tutarını, \(y\) ise yüzde cinsinden temettü verimini ifade eder. Ondalık olarak \(g\) temettü artış oranıyla, \(n\). yıldaki ödeme \(D_n = D_1(1+g)^{n-1}\) olur ve birikmiş toplam şöyle hesaplanır:
$$D_{total} = D_1 \times \frac{(1+g)^n - 1}{g}$$\(g = 0\) ise toplam basitçe \(D_1 \times n\) olur. Vergi sonrası tutar için sonuç \(1 - t/100\) ile çarpılır.
Örnek hesaplama
100.000 birimlik tutarı %3,5 temettü verimiyle, yıllık %5 temettü artışıyla 5 yıl boyunca ve vergisiz olarak yatırdığınızı varsayalım:
$$D_1 = 100000 \times 0.035 = 3500$$$$D_5 = 3500 \times 1.05^4 \approx 4254.27$$$$D_{total} = 3500 \times \frac{1.05^5 - 1}{0.05} \approx 19339.71$$Model, hisse fiyatının sabit kaldığını ve temettülerin yeniden yatırıma dönüştürülmediğini varsayar; dolayısıyla sonuç bir tahmindir, kesin bir öngörü değildir.
Sık sorulan sorular
Yüksek temettü verimi her zaman daha mı iyidir?
Hayır. Çok yüksek bir verim, hisse fiyatının düştüğünü ya da ödemenin sürdürülebilir olmadığını gösterebilir. Bu yüzden fonun portföyünü ve geçmiş performansını mutlaka inceleyin.
ETF temettüleri aylık mı ödenir?
Fona göre değişir. Birçok fon üç ayda bir, bazıları ise ayda bir ödeme yapar. Buradaki aylık ve üç aylık tutarlar, yıllık tutarın ortalamasıdır.
Bu hesaplama yeniden yatırımı da kapsar mı?
Hayır. Temettülerin yeniden yatırılması daha fazla pay almanızı sağlar ve sonraki ödemeleri artırır; bu basit araç bunu modellemez.
Ödeme Karşılaştırması: Getiri ve Büyüme Oranlarına Göre
Tablo, 10 yıl boyunca tutulan sabit 100.000 $ tutarındaki yatırım için, temettü üzerinden %15 vergi oranıyla dört örnek senaryoyu karşılaştırır. Getiri oranları, büyüme oranları ve vergi oranı açıklama amacıyla seçilmiş varsayımlardır; herhangi bir belirli fon veya ülke için tahmin ya da tipik değer değildir. 1. yıl ödemesi \(D_1 = P \cdot y/100\), aylık tutar \(D_1/12\) ve vergi sonrası ödeme \(D_1(1-0.15)\) şeklindedir. Kümülatif temettüler, \(g>0\) olduğunda \(D_1 \cdot \frac{(1+g)^{n}-1}{g}\), \(g=0\) olduğunda ise \(D_1 \cdot n\) kullanılarak hesaplanır.
| Senaryo | Getiri | Büyüme | Vergi oranı | 1. yıl brüt yıllık ödeme | Brüt aylık ödeme | 1. yıl vergi sonrası yıllık ödeme | 10 yıllık kümülatif temettü (brüt / vergi sonrası) |
|---|---|---|---|---|---|---|---|
| A | %2 | %0 | %15 | 2.000,00 $ | 166,67 $ | 1.700,00 $ | 20.000,00 $ / 17.000,00 $ |
| B | %3,5 | %5 | %15 | 3.500,00 $ | 291,67 $ | 2.975,00 $ | 44.022,62 $ / 37.419,23 $ |
| C | %5 | %0 | %15 | 5.000,00 $ | 416,67 $ | 4.250,00 $ | 50.000,00 $ / 42.500,00 $ |
| D | %6 | %2 | %15 | 6.000,00 $ | 500,00 $ | 5.100,00 $ | 65.698,33 $ / 55.843,58 $ |
B senaryosu için çalışma kontrolü: \(D_1 = 100{,}000 \times 3.5/100 = 3{,}500\). Ardından \(\text{Total}_{\text{gross}} = 3{,}500 \cdot \frac{1.05^{10}-1}{0.05} = 3{,}500 \times 12.5779 = 44{,}022.62\) ve \(\text{Total}_{\text{net}} = 44{,}022.62 \times 0.85 = 37{,}419.23\).
B senaryosunun 1. yılda C senaryosundan daha az ödeme yaptığına, ancak artan ödemesinin zamanla farkı daralttığına dikkat edin. Yine de bu varsayımlar altında 10 yıllık kümülatif temettülerde C'nin gerisinde kalmaktadır. Bu rakamlar yalnızca formüllerin örnekleridir ve fiyat değişimlerini ve yeniden yatırımı dikkate almaz.
Temel Terimler: Getiri, Dağıtım ve Temettü Büyümesi
- Geriye dönük (TTM) getiri: son 12 ayda yapılan dağıtımların güncel fiyata bölünmesiyle elde edilir. Geçmişi tanımlar.
- İleriye dönük getiri: en son dağıtımın yıllıklaştırılmış hali (örneğin aylık ödeme × 12) güncel fiyata bölünür. Mevcut ödemenin süreceğini varsayar.
- Dağıtım getirisi: bir fonun son dağıtımlarının yıllıklaştırılıp fiyata bölünmüş hali. Kesin olarak temettü olmayan gelirleri, örneğin opsiyon primlerini veya sermaye iadesini içerebilir.
- SEC getirisi: ABD'de kayıtlı fonlar tarafından kullanılan, 30 günlük standartlaştırılmış getiri. Fon giderleri düşüldükten sonraki net yatırım gelirine dayanır ve fonları karşılaştırılabilir kılmayı amaçlar. ABD SEC kurallarına özgüdür.
- Temettü büyüme oranı: hisse başına temettünün yıllık yüzde değişimi. Bu hesaplayıcı, 1. yıldan sonra her yıl tek bir sabit \(g\) oranı uygular.
- Nitelikli ve olağan temettüler: ABD vergi sisteminde nitelikli temettüler, elde tutma süresi ve diğer koşulları karşılar ve daha düşük uzun vadeli sermaye kazancı oranlarından vergilendirilir. Olağan (nitelikli olmayan) temettüler ise olağan gelir oranlarından vergilendirilir. Diğer ülkelerin kuralları farklıdır, bu nedenle vergi oranı alanı kendi durumunuzu yansıtmalıdır.
- Temettü ayrım tarihi (ex-dividend): hisse alıcısının artık yaklaşan dağıtım hakkının olmadığı ilk gün. Hisse fiyatı bu tarihte genellikle dağıtım tutarı kadar düşer.
- Ödeme sıklığı: fonun dağıtım yapma sıklığı: aylık, üç aylık, altı aylık veya yıllık. Hesaplayıcı yıllık rakamı eşit olarak üç aylık ve aylık tutarlara böler.
- Toplam getiri: fiyat değişimi artı dağıtımlar, genellikle yüzde olarak ifade edilir. Getiri, toplam getirinin yalnızca gelir kısmıdır.
Getiri, fiyata oranlanan bir orandır: \(y = \frac{\text{annual distribution per share}}{\text{share price}}\). Hesaplayıcı hisse fiyatını sabit kabul eder; bu nedenle yatırılan tutar \(P\) sabit kalır ve ödeme 1. yılda basitçe \(P \cdot y/100\) olur.
Tahmini Ödemenizi Yorumlamak
Sonuç bir nakit akışı tahminidir, bir öngörü değildir. Hisse fiyatının sabit kaldığını, hiçbir temettünün yeniden yatırılmadığını ve girdiğiniz getiri oranının 1. yılda yatırılan tutarın tamamına uygulandığını, yalnızca belirttiğiniz tek oranla büyüdüğünü varsayar.
Brüt ve vergi sonrası. Brüt (vergi öncesi) rakam \(D_1 = P \cdot y/100\) ile verilir. Vergi sonrası rakam \(D_{\text{net}} = D_1(1-\tau/100)\) ile hesaplanır ve girdiğiniz vergi oranını çıkarır. Dağıtımdan zaten düşülmüş fon düzeyindeki giderleri, yabancı temettüler üzerindeki stopajı veya oranına dahil etmediğiniz diğer vergileri hesaba katmaz. Kümülatif toplamlar için de aynı geçerlidir: vergi sonrası toplam, brüt toplamın \((1-\tau/100)\) ile çarpımıdır.
Aylık ve üç aylık rakamlar ortalamadır. Birçok fon aylık veya üç aylık ödeme yapar ve tek tek tutarlar ödemeden ödemeye farklılık gösterebilir. Hesaplayıcı yıllık tutarı 12 veya 4'e böler. Gerçek dağıtımlar; fonun varlıklarına, fonun temettü politikasındaki değişikliklere, temettü ayrım tarihlerinin zamanlamasına ve yabancı varlık tutan ya da başka bir para biriminde ödeme yapan fonlar için döviz kurlarına göre değişir.
Maliyet üzerinden getiri. Yatırılan tutar sabit olduğundan, \(n\). yıldaki etkin maliyet üzerinden getiri \(\frac{D_n}{P} = \frac{y}{100}(1+g)^{n-1}\) şeklindedir. Örneğin \(P = 100{,}000\), \(y = 3.5\%\) ve \(g = 5\%\) ile 10. yıl ödemesi \(3{,}500 \times 1.05^{9} \approx 5{,}429.65\) veya orijinal tutarın yaklaşık %5,43'üdür. Bu oran, başlangıç getirisinden yalnızca ödemenin büyümesi nedeniyle yüksektir; hisse fiyatı değiştiği için değildir.
Uygulamada fiyat hareketleri, temettü kesintileri, yeniden yatırım ve vergi mevzuatındaki değişiklikler gerçek sonuçların bu tahminden farklı olmasına yol açabilir. Bu genel bilgidir, vergi veya yatırım tavsiyesi değildir.