Что считает этот калькулятор (только Австралия)
Этот калькулятор применим только к товарам, ввозимым в Австралию. В нём используются австралийские правила: таможенная пошлина начисляется на таможенную стоимость по условиям FOB в австралийских долларах (AUD), импортный GST составляет 10%, партии стоимостью 1 000 AUD и менее считаются товарами низкой стоимости (low-value goods), а Австралийская пограничная служба (ABF) взимает сбор за обработку импорта (Import Processing Charge, IPC). Предустановленные суммы IPC приведены лишь для ориентира. Прежде чем полагаться на результат, сверьтесь с актуальным тарифом ABF и ставкой пошлины для вашего кода HS в действующем таможенном тарифе (Working Tariff).
Как пользоваться калькулятором
Укажите цену поставщика (FOB) в валюте поставщика и обменный курс в AUD за единицу этой валюты. Затем введите международный фрахт и страхование в AUD, а также ставку пошлины для вашего кода HS. Часто эта ставка составляет 5% или 0% в рамках соглашения о свободной торговле. Снимите флажок Включить GST (10%), если вам нужна сумма без GST — например, потому что вы возвращаете GST в виде вычета по входящему налогу (input tax credit). Наконец, добавьте сборы брокера и портовые сборы, выберите уровень IPC и укажите количество единиц.
Формула
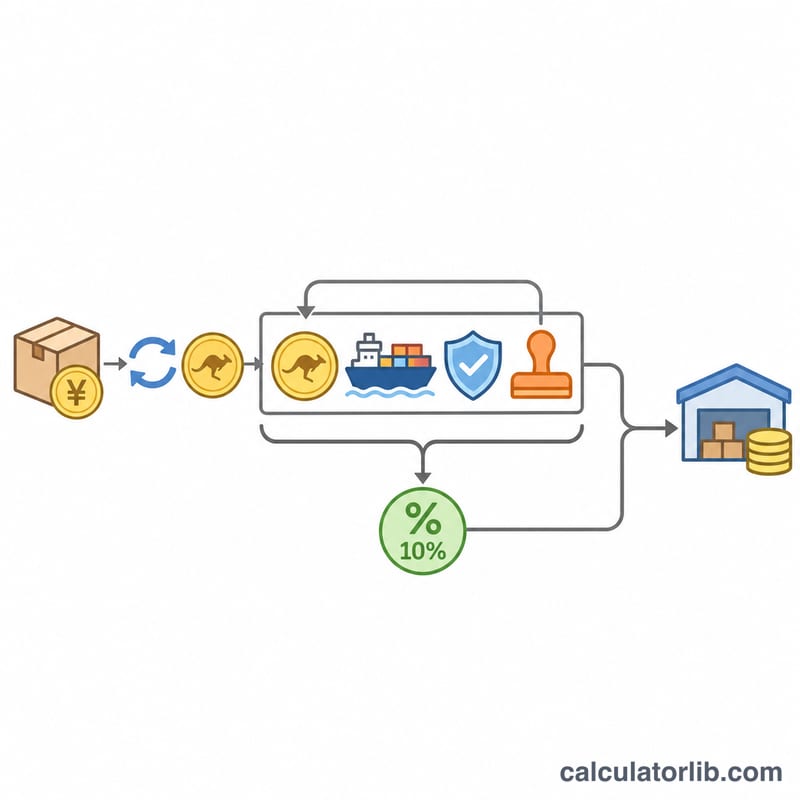
Австралия начисляет пошлину на стоимость FOB. GST начисляется на стоимость налогооблагаемого ввоза, которая также включает пошлину, фрахт и страхование:
$$V = \text{FOB} \times r, \quad D = V \times d$$$$\text{GST} = 0.10\,(V + D + F + I)$$$$L = V + F + I + D + \text{GST} + \text{IPC} + \text{Fees}, \quad c = \frac{L}{q}$$Здесь \(r\) — обменный курс, \(d\) — ставка пошлины, \(F\) — фрахт, \(I\) — страхование, а \(q\) — количество. Если \(V \le 1000\), пошлина и сбор IPC принимаются равными нулю.
Пример расчёта
Импортёр покупает 500 единиц за 10 000 USD по курсу 1,50 AUD за 1 USD. Морской фрахт стоит 1 200 AUD, страхование — 150 AUD, ставка пошлины равна 5%, сборы брокера и порта в сумме составляют 430 AUD, а IPC — 97,70 AUD.
$$V = 10{,}000 \times 1.5 = 15{,}000, \quad D = 15{,}000 \times 0.05 = 750$$$$\text{GST} = 0.10 \times (15{,}000 + 750 + 1{,}200 + 150) = 1{,}710$$$$L = 15{,}000 + 1{,}200 + 150 + 750 + 1{,}710 + 97.70 + 430 = 19{,}337.70$$$$c = \frac{19{,}337.70}{500} = 38.68$$Частые вопросы
Почему пошлина не начисляется на фрахт?
Австралия оценивает импорт по принципу FOB. Международный фрахт и страхование не входят в базу для расчёта пошлины, но добавляются обратно при расчёте GST.
Что происходит при стоимости менее 1 000 AUD?
Товары стоимостью 1 000 AUD и менее, как правило, освобождаются от пошлины и сбора IPC на границе. Однако GST обычно взимается зарубежным продавцом или маркетплейсом в момент оплаты.
Может ли бизнес вернуть GST?
Компании, зарегистрированные как плательщики GST, обычно могут заявить импортный GST к вычету как входящий налог (input tax credit). Снимите флажок GST, чтобы увидеть реальную долгосрочную стоимость.
Пороги ввоза, ставки и сборы Австралии в кратком виде
Приведённые ниже показатели применяются к товарам, ввозимым в Австралию в соответствии с австралийским таможенным законодательством и законодательством о налоге на товары и услуги (GST), которое администрируют Австралийская пограничная служба (ABF) и Австралийское налоговое управление (ATO). Они не применяются к ввозу в другие страны. Относитесь к ним только как к общему ориентиру. Ставки и сборы меняются, поэтому перед тем, как полагаться на результат, проверьте действующее расписание сбора за обработку импорта ABF (Import Processing Charge, IPC) и Рабочий тариф (Working Tariff, Приложение 3 к Закону о таможенном тарифе 1995 года, Customs Tariff Act 1995) для точной ставки по вашему коду HS.
| Показатель | Типичное значение / правило (Австралия) | Примечания |
|---|---|---|
| Порог низкой стоимости | AUD 1,000 таможенной стоимости | При стоимости, не превышающей этот порог, пошлина и сбор за обработку импорта (IPC) на границе обычно не взимаются. GST на товары низкой стоимости, как правило, собирает продавец или торговая площадка в соответствии с правилами для продавцов, зарегистрированных для уплаты GST. Табак и алкоголь являются исключениями. |
| Ставка импортного GST | 10% | Начисляется на стоимость облагаемого ввоза. Некоторые товары освобождены от GST. |
| Общая ставка таможенной пошлины | Обычно 5% | Многие товары по тарифу облагаются по ставке 0%. Некоторые имеют другие адвалорные или специфические ставки. Ставку определяет код HS. |
| Преференциальная ставка пошлины (по ЗСТ, FTA) | Часто 0% | Доступна по соглашениям о зоне свободной торговли (FTA), таким как ChAFTA (Китай), JAEPA (Япония), KAFTA (Корея), AUSFTA (США) и A-UKFTA (Великобритания), но только если товары соответствуют требованиям и у вас есть действительное подтверждение происхождения. |
| База для пошлины | Таможенная стоимость = FOB-стоимость, пересчитанная в AUD | \(V = \text{FOB} \times r\). Международная перевозка и страхование не входят в австралийскую таможенную стоимость. |
| База для GST | Стоимость облагаемого ввоза (VoTI) | \(\text{VoTI} = V + D + F + I\): таможенная стоимость плюс пошлина плюс международная перевозка плюс страхование. |
| Сбор за обработку импорта (IPC) | Фиксированный сбор по ступеням | Есть отдельные ступени для грузов авиатранспортом, морских грузов и почтовых отправлений. Каждая ступень делится по диапазонам стоимости, например AUD 1,000–10,000 и свыше AUD 10,000. ABF устанавливает суммы и время от времени их обновляет. В таблице сценариев ниже для морской партии стоимостью свыше AUD 10,000 в качестве примера используется сумма AUD 197.70. Актуальную сумму уточните по расписанию ABF. |
| Комиссия брокера и портовые/терминальные сборы | Устанавливаются вашими поставщиками услуг | Это коммерческие платежи, а не государственные ставки. Используйте суммы из вашего предложения или счёта. |
Это общая информация, а не консультация по таможенным, налоговым или финансовым вопросам. Для обязательного заключения о классификации товара по тарифу или о происхождении обратитесь к лицензированному таможенному брокеру или в ABF.
Как ставка пошлины, фрахт и стоимость партии влияют на полную стоимость ввоза (landed cost)
Каждая строка использует формулу из статьи:
$$V = \text{FOB} \times r,\quad D = V \times d,\quad \text{GST} = 0.10\,(V + D + F + I)$$$$L = V + F + I + D + \text{GST} + \text{IPC} + \text{Fees},\qquad c = \frac{L}{q}$$Строки 1–3 относятся к одной и той же партии: FOB USD 10,000 при курсе 1.50, поэтому \(V\) = AUD 15,000. Фрахт плюс страхование составляют AUD 1,300 (1,200 фрахт + 100 страхование). IPC равен AUD 197.70, комиссия брокера плюс портовые сборы — AUD 385, а количество — 500 единиц.
| Сценарий | Таможенная стоимость (AUD) | Пошлина (AUD) | GST (AUD) | IPC (AUD) | Сборы (AUD) | Полная стоимость (AUD) | Стоимость за единицу (AUD) |
|---|---|---|---|---|---|---|---|
| 1. Базовый случай, пошлина 5% | 15,000.00 | 750.00 | 1,705.00 | 197.70 | 385.00 | 19,337.70 | 38.68 |
| 2. Та же партия, пошлина 0% по ЗСТ (FTA) | 15,000.00 | 0.00 | 1,630.00 | 197.70 | 385.00 | 18,512.70 | 37.03 |
| 3. Базовый случай, без GST (вид без учёта GST) | 15,000.00 | 750.00 | 0.00 (исключён) | 197.70 | 385.00 | 17,632.70 | 35.27 |
| 4. Партия низкой стоимости (≤ AUD 1,000) | 900.00 | 0.00 | 97.00 | 0.00 | 0.00 | 1,067.00 | 53.35 |
Как рассчитана каждая строка
- Базовый случай: \(D = 15{,}000 \times 0.05 = 750\). GST равен \(0.10 \times (15{,}000 + 750 + 1{,}200 + 100) = 1{,}705\). Далее \(L = 15{,}000 + 1{,}200 + 100 + 750 + 1{,}705 + 197.70 + 385 = 19{,}337.70\) и \(c = 19{,}337.70 / 500 = 38.68\).
- ЗСТ по ставке 0%: \(D = 0\), поэтому GST равен \(0.10 \times (15{,}000 + 0 + 1{,}300) = 1{,}630\). Далее \(L = 15{,}000 + 1{,}300 + 0 + 1{,}630 + 197.70 + 385 = 18{,}512.70\) и \(c = 18{,}512.70 / 500 \approx 37.03\). Отмена пошлины 5% экономит AUD 750 пошлины и AUD 75 GST, поскольку пошлина входит в базу для GST.
- Вид без учёта GST: \(L = 19{,}337.70 - 1{,}705 = 17{,}632.70\) и \(c = 17{,}632.70 / 500 \approx 35.27\). Этот вид подходит для бизнеса, зарегистрированного для уплаты GST, который обычно может зачесть импортный GST как входящий налоговый вычет (input tax credit). GST всё равно уплачивается при ввозе, поэтому он влияет на денежный поток, даже если не является окончательной затратой.
- Партия низкой стоимости: FOB USD 600 × 1.50 даёт \(V = 900\). Фрахт AUD 60, страхование AUD 10, количество 20 единиц. Пошлина и IPC установлены на нуле, как это делает калькулятор при стоимости не выше AUD 1,000, а комиссии брокера отсутствуют. GST равен \(0.10 \times (900 + 0 + 60 + 10) = 97\). По австралийским правилам для товаров низкой стоимости этот GST, как правило, собирает иностранный продавец при оформлении заказа, а не ABF на границе. Далее \(L = 900 + 60 + 10 + 0 + 97 + 0 + 0 = 1{,}067\) и \(c = 1{,}067 / 20 = 53.35\).
Что показывают строки:
- Ставка пошлины влияет на полную стоимость дважды: сначала как сама пошлина, а затем через GST, начисленный на эту пошлину.
- Фрахт и страхование не увеличивают пошлину, поскольку пошлина начисляется на таможенную стоимость, рассчитанную от FOB. Однако они увеличивают GST.
- Фиксированные сборы, такие как IPC и комиссии брокера, составляют гораздо большую долю стоимости при мелких партиях, поэтому стоимость за единицу резко растёт при небольших количествах.
Это общая информация, а не профессиональная консультация по налоговым или таможенным вопросам.