本計算機的用途(僅適用澳洲)
本計算機僅適用於進口到澳洲的貨物,採用澳洲的相關規定:關稅以澳幣(AUD)計價的 FOB 海關完稅價格為基礎課徵,進口 GST 為 10%,完稅價格在 AUD 1,000 以下的貨物屬於低價值貨物,澳洲邊境部隊(ABF)則會收取進口處理費(IPC)。計算機內建的 IPC 金額僅供參考,正式採信試算結果前,請先查詢 ABF 最新費率表,並在《現行關稅表》(Working Tariff)中確認你 HS 稅則號列對應的關稅稅率。
使用方式
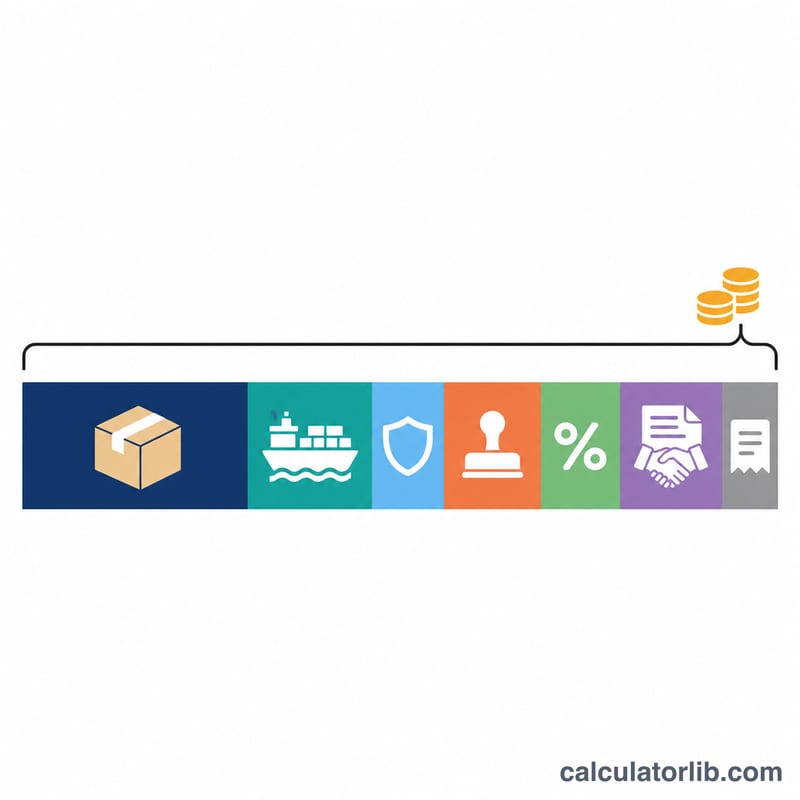
先以供應商幣別輸入供應商報價(FOB),並填入匯率,也就是 1 單位供應商幣別可兌換多少澳幣。接著以澳幣輸入國際運費與保險費,再填入你 HS 稅則號列適用的關稅稅率;在自由貿易協定下,這個稅率常是 5% 或 0%。如果你只想看未含 GST 的金額,例如你會把 GST 當作進項稅額抵免退回,請取消勾選內含 GST(10%)。最後再加上報關與港口費用,選擇對應的 IPC 級距,並輸入數量。
計算公式
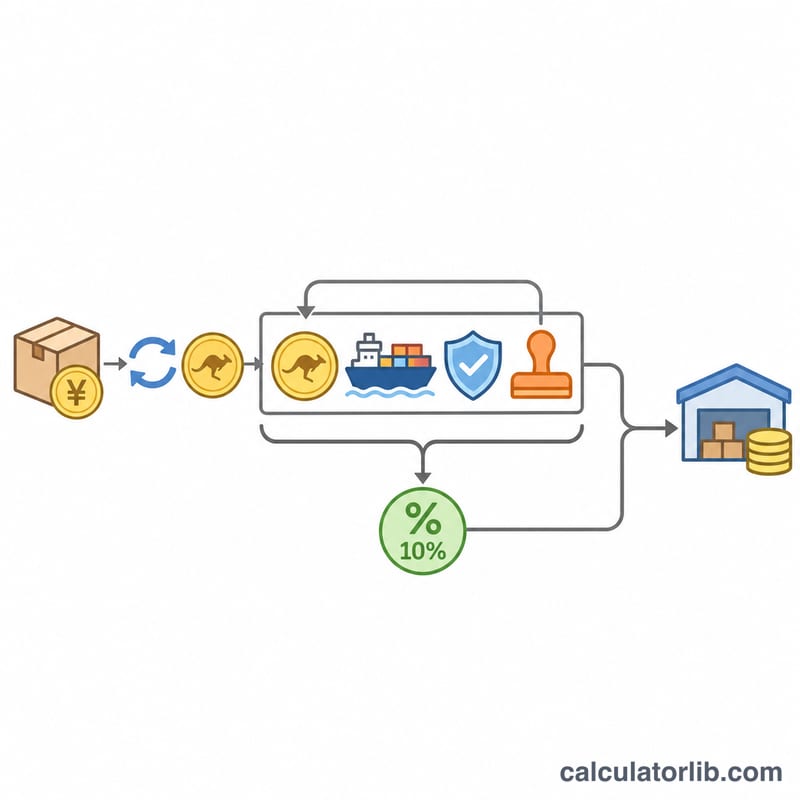
澳洲以 FOB 價格課徵關稅;GST 則以「應稅進口價值」為基礎課徵,而這個價值還會把關稅、運費與保險費一併計入:
$$V = \text{FOB} \times r, \quad D = V \times d$$$$\text{GST} = 0.10\,(V + D + F + I)$$$$L = V + F + I + D + \text{GST} + \text{IPC} + \text{Fees}, \quad c = \frac{L}{q}$$其中 \(r\) 為匯率,\(d\) 為關稅稅率,\(F\) 為運費,\(I\) 為保險費,\(q\) 為數量。若 \(V \le 1000\),關稅與 IPC 皆設為零。
實例試算
某進口商以 USD 10,000 購買 500 單位,匯率為 1 USD 兌 1.50 AUD。海運運費為 AUD 1,200,保險費 AUD 150,關稅稅率為 5%,報關與港口費用合計 AUD 430,IPC 為 AUD 97.70。
$$V = 10{,}000 \times 1.5 = 15{,}000, \quad D = 15{,}000 \times 0.05 = 750$$$$\text{GST} = 0.10 \times (15{,}000 + 750 + 1{,}200 + 150) = 1{,}710$$$$L = 15{,}000 + 1{,}200 + 150 + 750 + 1{,}710 + 97.70 + 430 = 19{,}337.70$$$$c = \frac{19{,}337.70}{500} = 38.68$$澳洲進口門檻、稅率與費用一覽
以下數字適用於依照澳洲海關法與 GST 法進口至澳洲的貨物,由澳洲邊境部隊(ABF)與澳洲稅務局(ATO)執行。這些數字不適用於進口至其他國家的貨物。請將其視為一般性參考。稅率與費用會變動,因此在依賴計算結果之前,請先查閱 ABF 最新的進口處理費(Import Processing Charge)收費表,以及您的 HS 編碼適用的《工作稅則》(《1995年海關稅則法》附表3),以確認確切稅率。
| 項目 | 典型數值/規則(澳洲) | 說明 |
|---|---|---|
| 低價門檻 | 海關完稅價格 1,000 澳元 AUD | 等於或低於此價值時,通常在邊境不收取關稅與進口處理費(IPC)。低價貨物的 GST 一般改由賣家或電商平台,依據 GST 註冊供應商規定代為收取。菸草與酒類為例外。 |
| 進口 GST 稅率 | 10% | 依應課稅進口價值計收。部分貨物免 GST。 |
| 一般關稅稅率 | 通常為 5% | 依稅則,許多貨物適用 0%。部分貨物適用其他從價或從量稅率。HS 編碼決定適用稅率。 |
| 優惠(FTA)關稅稅率 | 通常為 0% | 適用於自由貿易協定,例如 ChAFTA(中國)、JAEPA(日本)、KAFTA(韓國)、AUSFTA(美國)與 A-UKFTA(英國),但前提是貨物符合資格並持有有效的原產地證明。 |
| 關稅計算基礎 | 海關完稅價格=離岸價(FOB)換算為澳元 | \(V = \text{離岸價} \times r\)。國際運費與保險不計入澳洲海關完稅價格。 |
| GST 計算基礎 | 應課稅進口價值(VoTI) | \(\text{VoTI} = V + D + F + I\):海關完稅價格加關稅加國際運輸費加保險費。 |
| 進口處理費(IPC) | 分級固定費用 | 空運貨物、海運貨物與郵寄貨物各有不同級距。每個級距依價值區間劃分,例如 1,000–10,000 澳元,以及超過 10,000 澳元。ABF 訂定金額並不時更新。下方情境表以 197.70 澳元作為超過 10,000 澳元海運貨物的示範金額。請以 ABF 收費表上的最新金額為準。 |
| 報關行及港口/碼頭費用 | 由您的服務供應商決定 | 這些是商業收費,並非政府稅率。請以您的報價單或帳單上的金額為準。 |
本內容為一般資訊,並非海關、稅務或財務建議。如需對稅則歸類或原產地取得具約束力的意見,請諮詢持牌報關行或 ABF。
關稅稅率、運費與貨物價值如何影響到岸成本
每一列都使用本文的公式:
$$V = \text{離岸價} \times r,\quad D = V \times d,\quad \text{GST} = 0.10\,(V + D + F + I)$$$$L = V + F + I + D + \text{GST} + \text{IPC} + \text{費用},\qquad c = \frac{L}{q}$$第 1 至 3 列使用同一批貨物:離岸價(FOB)10,000 美元,匯率為 1.50,因此 \(V\) = 15,000 澳元。運費加保險為 1,300 澳元(運費 1,200 + 保險 100)。IPC 為 197.70 澳元,報關行加港口費用為 385 澳元,數量為 500 件。
| 情境 | 海關完稅價格(澳元) | 關稅(澳元) | GST(澳元) | IPC(澳元) | 費用(澳元) | 到岸成本(澳元) | 每件成本(澳元) |
|---|---|---|---|---|---|---|---|
| 1. 基準情境,5% 關稅 | 15,000.00 | 750.00 | 1,705.00 | 197.70 | 385.00 | 19,337.70 | 38.68 |
| 2. 同一批貨物,依 FTA 適用 0% 關稅 | 15,000.00 | 0.00 | 1,630.00 | 197.70 | 385.00 | 18,512.70 | 37.03 |
| 3. 基準情境,不計 GST(不含 GST 的計算方式) | 15,000.00 | 750.00 | 0.00(不計入) | 197.70 | 385.00 | 17,632.70 | 35.27 |
| 4. 低價貨件(≤ 1,000 澳元) | 900.00 | 0.00 | 97.00 | 0.00 | 0.00 | 1,067.00 | 53.35 |
各列計算方式
- 基準情境: \(D = 15{,}000 \times 0.05 = 750\)。GST 為 \(0.10 \times (15{,}000 + 750 + 1{,}200 + 100) = 1{,}705\)。接著 \(L = 15{,}000 + 1{,}200 + 100 + 750 + 1{,}705 + 197.70 + 385 = 19{,}337.70\),且 \(c = 19{,}337.70 / 500 = 38.68\)。
- FTA 0% 關稅: \(D = 0\),因此 GST 為 \(0.10 \times (15{,}000 + 0 + 1{,}300) = 1{,}630\)。接著 \(L = 15{,}000 + 1{,}300 + 0 + 1{,}630 + 197.70 + 385 = 18{,}512.70\),且 \(c = 18{,}512.70 / 500 \approx 37.03\)。取消 5% 關稅可節省 750 澳元關稅,以及 75 澳元 GST,因為關稅是 GST 計算基礎的一部分。
- 不含 GST 的計算方式: \(L = 19{,}337.70 - 1{,}705 = 17{,}632.70\),且 \(c = 17{,}632.70 / 500 \approx 35.27\)。此計算方式適用於已完成 GST 登記的企業,這類企業通常可以將進口 GST 作為進項稅額抵扣而取回。GST 仍需在進口時繳付,因此即使不是最終成本,仍會影響現金流。
- 低價貨件: 離岸價(FOB)600 美元 × 1.50 得出 \(V = 900\)。運費為 60 澳元,保險為 10 澳元,數量為 20 件。依計算機在 1,000 澳元或以下的設定,關稅與 IPC 設為零,且沒有報關行費用。GST 為 \(0.10 \times (900 + 0 + 60 + 10) = 97\)。依澳洲低價貨件規定,海外賣家通常會在結帳時收取此 GST,而非由 ABF 在邊境收取。接著 \(L = 900 + 60 + 10 + 0 + 97 + 0 + 0 = 1{,}067\),且 \(c = 1{,}067 / 20 = 53.35\)。
各列顯示的結果:
- 關稅稅率對到岸成本的影響有兩次:一次是關稅本身,另一次是針對該關稅所收取的 GST。
- 運費與保險不會產生關稅,因為關稅是依以離岸價為基礎的海關完稅價格計收。但它們會增加 GST。
- 固定費用(例如 IPC 與報關行費用)在小批量貨物中所佔的比例大得多,因此數量少時,每件成本會大幅上升。
本內容為一般資訊,並非專業稅務或海關建議。
常見問題
為什麼運費不課關稅?
澳洲以 FOB 為基礎認定進口貨物價值,國際運費與保險費不計入關稅稅基;不過在計算 GST 時,這些費用會再被加回來。
AUD 1,000 以下會怎麼處理?
完稅價格在 AUD 1,000 以下的貨物,在通關時通常免課關稅與 IPC。不過 GST 通常會由海外賣家或電商平台在結帳時代為收取。
企業可以把 GST 退回來嗎?
有登記 GST 的企業通常可把進口 GST 當作進項稅額抵免。取消勾選 GST 選項,就能看到你真正的長期成本。