什麼是到岸成本
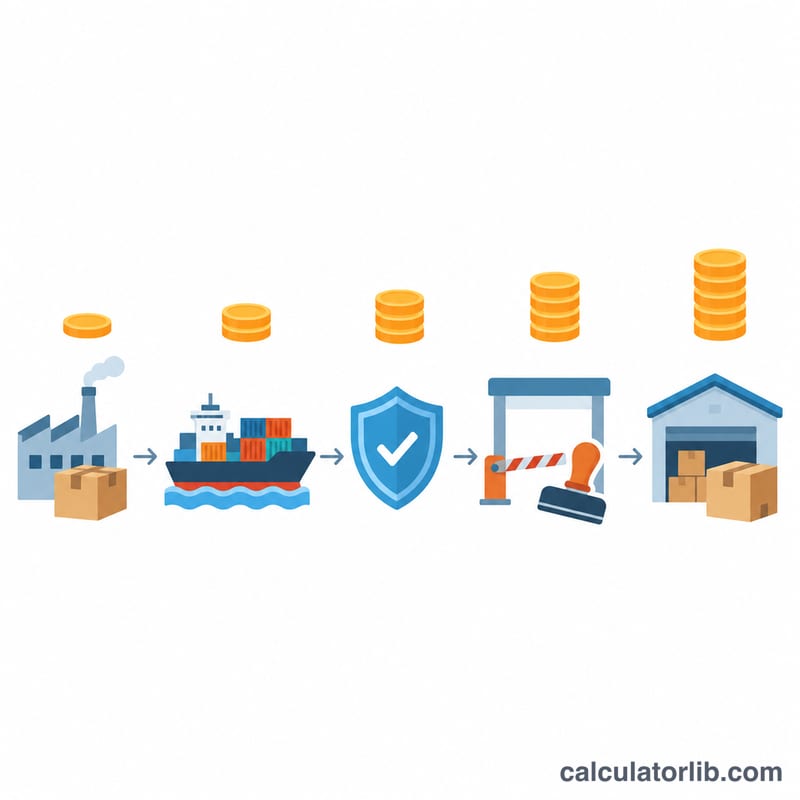
到岸成本(Landed Cost)是指一批貨從供應商手上運到你自己的倉庫、可以上架銷售為止,所需付出的全部費用。訂價時應該以這個數字為依據,而不是只看發票上的貨價。除了貨物本身,它還包含國際運費、貨物運輸保險、進口關稅、進口營業稅(VAT/銷售稅),以及清關時產生的報關行費用、港口費與裝卸雜費。許多進口生意帳面上看似有賺、實際卻虧錢,最常見的原因就是忽略了這些額外支出。
計算機使用方式
先輸入供應商報價的單價與本批貨的數量,再填入整批貨的運費與保險費。接著輸入海關依你的商品稅則分類所適用的關稅稅率與進口營業稅(VAT/銷售稅)稅率,報關費、港口費、裝卸費等則統一填入「其他費用」。關稅與稅率都由你自行輸入,因此本工具適用於任何國家與任何幣別。
公式說明
設 \(C\) = 貨物價值、\(F\) = 運費、\(I\) = 保險費、\(d\) = 關稅稅率、\(t\) = 進口稅率、\(O\) = 其他費用:
$$\text{Landed} = (C + F + I)(1 + d)(1 + t) + O$$關稅是以完稅價格(CIF 價)\(C + F + I\) 為課稅基礎;進口稅則是對加上關稅之後的金額課徵,所以兩個括號是相乘而非相加。其他費用放在括號之外,是因為報關與裝卸類費用通常不計入完稅價格。
計算範例
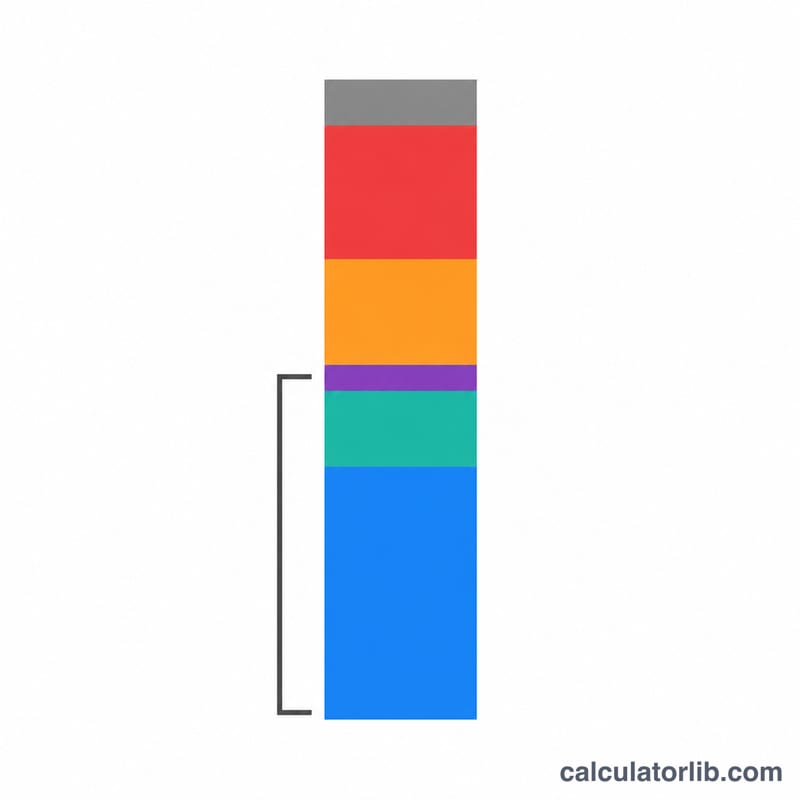
10 件商品、每件 100、運費 250、保險 50、關稅 5%、進口營業稅 10%、雜費 120:
$$C + F + I = 1000 + 250 + 50 = 1300$$$$D = 1300 \times 0.05 = 65 \qquad T = 1365 \times 0.10 = 136.50$$$$\text{Landed} = 1300 + 65 + 136.50 + 120 = 1621.50$$平均每件為 \(1621.50 / 10 = 162.15\),比發票單價高出 62.15%。
如何解讀你的到岸成本
計算機會給出兩個數字,各自回答不同的問題。到岸總成本是把整批貨送進倉庫所需的現金總支出:貨款、運費、保險、關稅、進口營業稅/VAT 以及其他費用。單件到岸成本則是把總成本除以數量,這才是你實際該用的成本基準,因為毛利與加價都是以每件售出商品來計算,而不是以整個貨櫃計算。
為什麼發票單價不能當成本基準
直接用供應商的單價,會漏掉貨物出廠之後發生的所有費用。取得單件到岸成本 \(L\) 與售價 \(P\) 後,兩個標準的算式如下:
$$\text{毛利率} = \frac{P - L}{P}, \qquad \text{加價率} = \frac{P}{L} - 1$$毛利率是佔營收的比例;加價率是佔成本的比例。兩者不能混用——只要 \(P > L\),同樣一組數字算出來的加價率一定比毛利率高。
實際解讀範例
假設進口 500 件,單價 12.00,運費 1,800,保險 120,關稅稅率 6.5%,VAT 20%,其他費用 450(報關行、碼頭作業費 THC、內陸配送),全部使用同一種幣別:
$$CV = 12 \times 500 + 1{,}800 + 120 = 7{,}920$$$$\text{Total} = 7{,}920 \times 1.065 \times 1.20 + 450 = 8{,}434.80 \times 1.20 + 450 = 10{,}571.76$$$$L = \frac{10{,}571.76}{500} = 21.14$$因此單件到岸成本為 21.14,發票單價則是 12.00。相對發票價的加成幅度為 \(21.14 / 12.00 - 1 \approx 76\%\)。這個百分比只是比值,大小主要取決於兩件事:運費加保險佔貨價的比例(此例為 1,920 對 6,000,即 32%,偏高,常見於體積大、單價低的貨物)以及關稅稅率。體積小、價值高、走海運的貨物,到岸成本通常只比發票價高幾個百分點;體積大、重量輕、關稅高的貨物,則可能高出 50% 至 100% 以上。加成幅度大並不代表算錯,而是提醒你該從哪一項成本著手壓低。
這是成本數字,不是報關申報價
此處的總額是用於存貨計價與訂價計算的成本會計數字,並不是你向海關申報的價值。以 CIF 類估價方式而言,完稅價格為 \(C + F + I\)(範例中為 7,920),且不包含「其他費用」,因為報關費、碼頭作業費與國內配送費通常不屬於課徵關稅的價值。哪些費用要計入完稅價格,依各國的估價規定而定(例如部分國家以 FOB 而非 CIF 為課稅基礎),因此請以進口國的規定為準,不要直接假設上述公式與你的報關內容一致。
可退還的 VAT 會讓數字變大,但並非真正的成本
在 VAT/GST 制度下,已登記的營業人所繳納的進口 VAT,通常可以作為進項稅額扣抵或退還;有些制度還允許逆向課稅或延後記帳,根本不必在邊境先付款。在這些情況下,VAT 只是現金流與營運資金的項目,並非真正的成本,若仍把它填進欄位,會墊高你的成本基準,並低估算出的毛利。要取得用於毛利分析的成本基準,請將 tax_rate 設為 0;同一批貨的單件成本就變成 17.77。含 VAT 的數字用於現金規劃,不含 VAT 的數字用於毛利分析。如果這筆稅對你確實無法退還——例如未登記的進口商、不可扣抵的銷售稅,或貨物用於免稅業務——那麼就應該把它計入成本基準。
貿易條件(Incoterms)決定發票價已包含哪些費用
最常見的錯誤就是重複計算運費。與供應商約定的貿易條件,決定了發票價已經涵蓋哪些環節:
- EXW——報價只含賣方場地交貨的貨物本身;起運地費用、主運費、保險、關稅與稅金都要由你自行填入。
- FOB——包含起運地作業與出口清關,直到裝上船為止;主運費與保險仍需由你填入。
- CIF/CIP——運費與保險已包含在發票價中,因此
shipping與insurance欄位應填 0(或只填未涵蓋的費用,例如目的地作業費),關稅與稅金仍由你負擔。 - DAP/DDP——大部分甚至全部環節已含在報價中;DDP 條件下關稅與進口稅由賣方負責,若再填一次關稅稅率,結果就會偏高。
簡單來說:每一項成本只填一次,而且只填依你適用的貿易條件由你負擔的部分。計算機只會就你輸入的數字進行運算,無法偵測重複填寫的費用。本頁內容不構成訂價、稅務或財務建議,僅說明公式的計算方式。若需了解特定國家的關稅稅率、估價規定與 VAT 退稅,請諮詢合格的報關行或稅務顧問。
進口成本重要名詞解釋
每個名詞都會註明該項目通常屬於完稅價格之內(即課徵關稅的基礎),還是歸入其他費用,方便你直接對應到計算機的欄位。實際處理方式取決於進口國的估價規定,請務必依你進口的國家制度再確認。
| 名詞 | 說明 | 對應欄位 |
|---|---|---|
| 到岸成本(Landed cost) | 把貨物從供應商送到你自己場所的總成本,包含貨物價值、運輸、保險、關稅、稅金與各項作業費用。 | 屬於輸出結果,不是輸入欄位 |
| 貨物/發票價值(C) | 實際已付或應付給供應商的貨款,不含運輸費用。本工具以單價 × 數量輸入。 | 屬完稅價格 → product_cost、quantity |
| 國際運費(F) | 將貨物從出口國運到進口國的費用(海運、空運、鐵路或公路主程運輸)。 | CIF 估價下屬完稅價格 → shipping |
| 貨物運輸保險(I) | 為運送途中的貨損或滅失投保的保費,通常按貨價加運費的一小部分比例計收。 | CIF 估價下屬完稅價格 → insurance |
| CIF 價格 | 成本、保險費加運費:\(C + F + I\)。許多國家以此作為從價關稅的完稅價格。 | 即課稅基礎本身 |
| FOB 價格 | 船上交貨價:貨價加上貨物裝上船為止的起運地費用,不含主運費與保險。部分國家以 FOB 而非 CIF 為關稅課稅基礎。 | 在採 FOB 估價的國家,課稅基礎較窄 |
| 完稅價格/海關估價 | 用來計算關稅的申報價值,由進口國的估價規定決定,通常為 CIF 或 FOB,一般不含進口後才產生的費用。 | 不含 other_fees |
| 關稅稅率(d) | 套用在完稅價格上的關稅百分比,由進口國依商品稅則分類(有時也依原產地)在稅則表中規定。 | duty_rate |
| 從價關稅 | 按貨物價值的百分比課徵的關稅(相對於按重量、體積或件數課徵的從量稅)。本計算機以從價關稅為模型。 | duty_rate;從量稅請填入 other_fees |
| 進口 VAT/進口銷售稅(t) | 進口時課徵的消費稅,通常以完稅價格加上關稅作為稅基,因此公式是在關稅之後再相乘。台灣的進口營業稅即屬此類。 | tax_rate |
| 逆向課稅/延後 VAT 記帳 | 部分 VAT 制度中的機制,讓已登記的進口商在申報時自行列帳進口 VAT,而不必在邊境先行繳納,從而免除現金支出。 | 計算成本基準時將 tax_rate 設為 0 |
| HS 碼/稅則分類 | 國際調和制度(Harmonized System)的商品分類號列(國際通用 6 位,各國再延伸),用來辨識商品並決定其關稅稅率。 | 決定 duty_rate;本身不是成本 |
| 報關行/報關費 | 代你向海關辦理進口申報的持照代理人;報關費是他們的服務費,通常每份報單收取固定金額。 | 其他費用 → other_fees |
| 碼頭作業費(THC) | 碼頭為貨櫃在船與堆場之間吊裝、搬運所收取的費用,可能在起運地、目的地或兩邊都收。 | 目的地 THC → other_fees;起運地 THC 可能已含在 FOB/CIF 價格內 |
| 港口使用費/碼頭費 | 港務單位針對使用碼頭與港區設施所收的費用,通常按每個貨櫃或每公噸計算。 | 其他費用 → other_fees |
| 貨櫃延滯費(Demurrage 與 Detention) | 因延誤而產生的罰款:Demurrage 是貨櫃超過免費期限仍留在碼頭內所收的費用;Detention 則是貨櫃提出碼頭後,超過期限仍未歸還所收的費用。 | 其他費用(可避免) → other_fees |
| 其他費用(O) | 屬於實際成本但不在關稅課稅基礎內的各種費用總稱:報關費、THC、港口費、海關保證金、內陸配送、銀行與文件費用、延滯費等。 | other_fees,在關稅與稅金之後加上 |
| 國貿條件(Incoterms) | 國際商會(ICC)公布的標準貿易條件,用來劃分賣方與買方之間的運輸成本、風險與清關責任:EXW(買方自賣方門口起承擔一切)、FOB(賣方負責至貨物裝上船)、CIF(賣方支付至目的港的運費與保險)、DAP(賣方送到指定地點,未付關稅)、DDP(賣方連關稅與進口稅一併負擔)。 | 決定哪些欄位要填、哪些填 0 |
| 免稅門檻(De minimis) | 低於某一價值門檻時,該國免徵關稅(有時連進口稅也免)。各國門檻與是否仍然適用差異極大,且會隨時間調整,請確認目的地國家目前的規定。 | 若適用,將 duty_rate(可能還有 tax_rate)設為 0 |
| 單件到岸成本 | 到岸總成本除以可銷售的件數,是計算毛利、加價與存貨計價的成本基準。 | 主要輸出結果 → 總額除以 quantity |
常見問題
進口 VAT 真的算成本嗎?如果你已登記為 VAT 營業人,通常可以申請退還或扣抵,因此在做毛利分析時,請將稅率設為 0,只把它視為現金流。如果無法退還,就應該保留在成本之中。
為什麼運費也要課關稅?多數海關以 CIF 為基礎估價,所以運到邊境為止的運輸與保險費用,都屬於完稅價格的一部分。採用 FOB 估價的國家則只對貨物本身課稅,此時仍請輸入運費與保險,但關稅金額會略低一些。
其他費用還包含哪些項目?報關行費用、港口與碼頭作業費、貨櫃拆卸費、內陸配送、銀行匯款手續費,以及任何查驗或認證費用。