Que recouvre le coût de revient à l'import ?
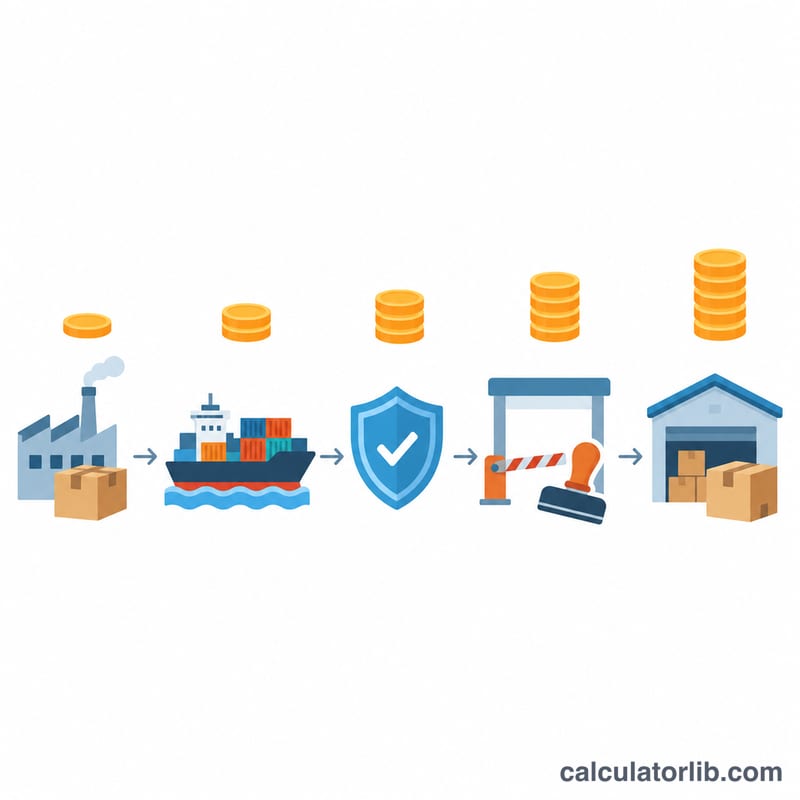
Le coût de revient à l'import (ou « landed cost ») correspond à la somme totale que vous payez pour acheminer un produit de chez votre fournisseur jusqu'à votre entrepôt, prêt à être vendu. C'est ce chiffre, et non le seul prix de la facture, qui doit servir de base à votre prix de vente. Outre la marchandise elle-même, il comprend le fret international, l'assurance transport, les droits de douane, la TVA à l'importation (ou taxe sur les ventes) ainsi que les frais de transitaire, de port et de manutention facturés au moment du dédouanement. Négliger ces coûts annexes est la première raison pour laquelle une importation qui semblait rentable sur le papier finit par perdre de l'argent.
Comment utiliser le calculateur
Saisissez le prix unitaire facturé par votre fournisseur et le nombre d'unités de l'expédition, puis le fret et l'assurance pour l'ensemble de l'envoi. Ajoutez le taux de droits de douane et le taux de TVA (ou de taxe sur les ventes) à l'importation appliqués par votre administration douanière à la classification de votre produit, et regroupez les frais de transitaire, de port et de manutention dans la rubrique « autres frais ». Les taux de droits et de taxe sont à renseigner par vos soins : l'outil fonctionne donc pour n'importe quel pays et n'importe quelle devise.
La formule expliquée
Avec \(C\) = valeur des marchandises, \(F\) = fret, \(I\) = assurance, \(d\) = taux de droits de douane, \(t\) = taux de taxe à l'importation et \(O\) = autres frais :
$$\text{Landed} = (C + F + I)(1 + d)(1 + t) + O$$Les droits de douane s'appliquent à la valeur en douane, ou valeur CIF, \(C + F + I\) ; la taxe à l'importation s'applique à cette valeur après droits, ce qui explique que les deux parenthèses se multiplient au lieu de s'additionner. Les autres frais se placent hors des parenthèses, car les frais de manutention et de transit ne font normalement pas partie de la valeur imposable.
Exemple chiffré
Dix unités à 100 pièce, 250 de fret, 50 d'assurance, 5 % de droits de douane, 10 % de TVA à l'importation et 120 de frais :
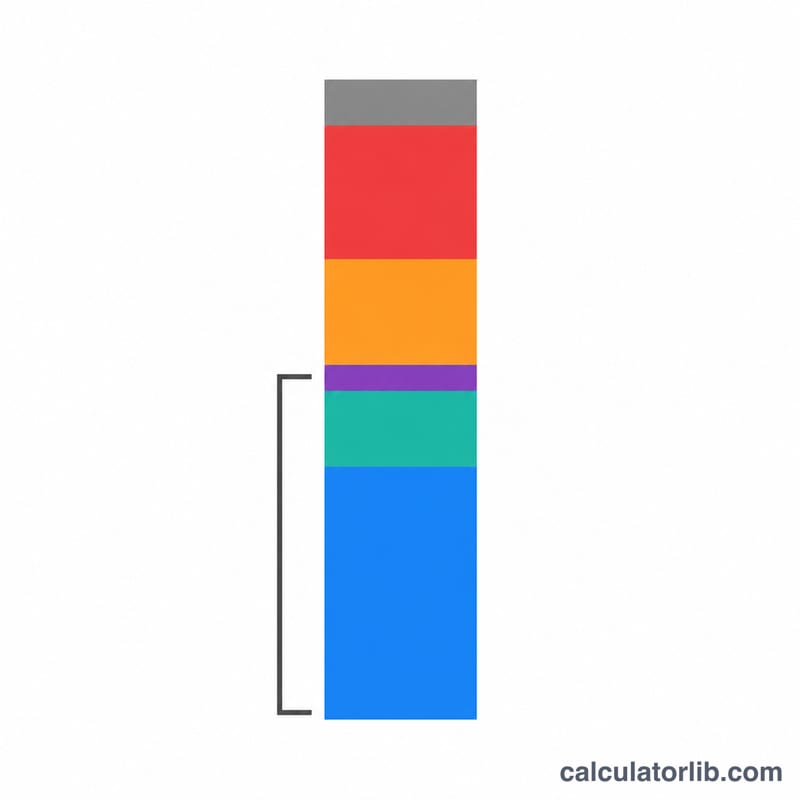
$$C + F + I = 1000 + 250 + 50 = 1300$$$$D = 1300 \times 0.05 = 65 \qquad T = 1365 \times 0.10 = 136.50$$$$\text{Landed} = 1300 + 65 + 136.50 + 120 = 1621.50$$Par unité, cela donne \(1621.50 / 10 = 162.15\), soit une hausse de 62,15 % par rapport au prix facturé.
Interpréter votre coût de revient
Le calculateur fournit deux résultats qui répondent à des questions différentes. Le coût de revient total est le décaissement complet nécessaire pour faire entrer toute l'expédition dans votre entrepôt : marchandises, fret, assurance, droits de douane, TVA/taxe à l'importation et autres frais. Le coût de revient par unité divise ce total par la quantité ; c'est lui que vous utilisez réellement comme base de coût, car marges et coefficients se calculent par article vendu, et non par conteneur.
Pourquoi le prix de la facture est une mauvaise base de coût
Partir du prix unitaire du fournisseur sous-estime le coût de tout ce qui se passe après la sortie d'usine. Une fois le coût de revient unitaire \(L\) et un prix de vente \(P\) connus, les deux relations arithmétiques usuelles sont :
$$\text{Gross margin} = \frac{P - L}{P}, \qquad \text{Markup} = \frac{P}{L} - 1$$Le taux de marge s'exprime en part du chiffre d'affaires ; le taux de marque, ou plutôt ici le taux de majoration (markup), s'exprime en part du coût. Les deux ne sont pas interchangeables : pour les mêmes chiffres, le markup est supérieur à la marge dès que \(P > L\). En France, on distingue ainsi le taux de marge (calculé sur le coût) du taux de marque (calculé sur le prix de vente) ; les formules ci-dessus correspondent respectivement au taux de marque et au taux de marge.
Lecture détaillée d'un résultat
Prenons 500 unités à un coût unitaire de 12,00, un fret de 1 800, une assurance de 120, un taux de droits de 6,5 %, une TVA de 20 % et 450 d'autres frais (transitaire, THC, livraison terrestre), le tout dans une même devise :
$$CV = 12 \times 500 + 1{,}800 + 120 = 7{,}920$$$$\text{Total} = 7{,}920 \times 1.065 \times 1.20 + 450 = 8{,}434.80 \times 1.20 + 450 = 10{,}571.76$$$$L = \frac{10{,}571.76}{500} = 21.14$$Le coût de revient unitaire s'établit donc à 21.14, contre un prix facturé de 12,00. La majoration par rapport au prix de la facture est de \(21.14 / 12.00 - 1 \approx 76\%\). Ce pourcentage n'est qu'un simple ratio, et son ampleur dépend surtout de deux éléments : le rapport fret + assurance sur valeur des marchandises (ici 1 920 sur 6 000, soit 32 %, ce qui est élevé et typique des produits volumineux de faible valeur) et le taux de droits. Les produits denses et de grande valeur expédiés par mer arrivent souvent à quelques points de pourcentage de la facture ; les produits légers, volumineux et fortement taxés peuvent dépasser 50 à 100 %. Une forte majoration n'est pas en soi un signal d'erreur : elle vous indique sur quel poste de coût agir.
Un chiffre de coût, pas une déclaration en douane
Le total affiché est un chiffre de comptabilité analytique, destiné à la valorisation des stocks et au calcul des prix. Ce n'est pas la valeur que vous déclarez à la douane. Dans une valorisation de type CIF, la valeur en douane (base imposable) est \(C + F + I\) — dans l'exemple, 7 920 — et elle exclut la rubrique « autres frais », car les frais de transitaire, de manutention au terminal et de livraison sur le territoire n'entrent généralement pas dans la valeur sur laquelle les droits sont calculés. Les charges qui entrent précisément dans la valeur en douane dépendent des règles d'évaluation de chaque pays (certains calculent par exemple les droits sur une base FOB plutôt que CIF) : vérifiez donc les règles du pays d'importation au lieu de supposer que la formule ci-dessus correspond à votre déclaration.
La TVA récupérable gonfle le résultat sans être un coût
Dans les systèmes de TVA, la TVA à l'importation payée par une entreprise assujettie est normalement récupérable comme taxe déductible, et certains régimes permettent l'autoliquidation ou un report de paiement, de sorte qu'elle n'est jamais décaissée à la frontière. Dans ces cas, la ligne TVA est un élément de trésorerie et de besoin en fonds de roulement, et non un véritable coût : la laisser dans le champ gonfle votre base de coût et sous-estime la marge calculée. Pour obtenir une base de coût destinée à l'analyse des marges, saisissez tax_rate = 0 ; la même expédition revient alors à 17.77 par unité. Conservez le chiffre TTC pour la planification de trésorerie, et le chiffre hors TVA pour la marge. Si la taxe n'est réellement pas récupérable pour vous — importateur non assujetti, taxe sur les ventes non déductible, ou marchandises destinées à une activité exonérée — elle doit alors figurer dans la base de coût.
Les Incoterms déterminent ce qui est déjà inclus dans le prix facturé
L'erreur la plus fréquente consiste à compter le fret deux fois. L'Incoterm convenu avec le fournisseur détermine quelles étapes du trajet sont déjà comprises dans le prix de la facture :
- EXW — le prix couvre uniquement la marchandise dans les locaux du vendeur ; vous saisissez vous-même les frais à l'origine, le fret principal, l'assurance, les droits et la taxe.
- FOB — la manutention à l'origine et le dédouanement export sont inclus jusqu'au chargement ; le fret principal et l'assurance restent à saisir de votre côté.
- CIF/CIP — le fret et l'assurance sont déjà inclus dans le prix facturé : les champs
shippingetinsurancedoivent donc rester à zéro (ou n'être utilisés que pour des frais non couverts, comme la manutention à destination), tandis que droits et taxe restent à votre charge. - DAP/DDP — l'essentiel ou la totalité de la chaîne est intégré au prix ; en DDP, les droits et la taxe à l'importation sont à la charge du vendeur, donc ajouter de nouveau un taux de droits fausserait le résultat à la hausse.
En résumé : saisissez chaque coût une seule fois, et uniquement les coûts qui vous incombent selon votre Incoterm. Le calculateur effectue des opérations sur les chiffres que vous fournissez ; il ne peut pas détecter une charge saisie en double. Rien ici ne constitue un conseil en matière de prix, de fiscalité ou de finance : il s'agit de la description de ce que calcule la formule. Pour les taux de droits, les règles d'évaluation et la récupération de la TVA dans un pays précis, adressez-vous à un commissionnaire en douane agréé ou à un conseiller fiscal.
Les principaux termes du coût d'importation
Chaque entrée indique si le poste se trouve normalement dans la valeur imposable (la base sur laquelle les droits sont calculés) ou dans la rubrique autres frais, afin que vous puissiez le rattacher directement à un champ du calculateur. Le traitement dépend des règles d'évaluation du pays d'importation : vérifiez-les pour le régime concerné.
| Terme | Définition | Où le saisir |
|---|---|---|
| Coût de revient à l'import (landed cost) | Le coût total pour acheminer les marchandises du fournisseur à vos locaux, y compris valeur des marchandises, transport, assurance, droits, taxes et frais de manutention. | Le résultat, pas une donnée à saisir |
| Valeur des marchandises / valeur facturée (C) | Le prix réellement payé ou à payer au fournisseur pour la marchandise, avant transport. Dans cet outil, elle se saisit sous la forme coût unitaire × quantité. | Dans la valeur imposable → product_cost, quantity |
| Fret international (F) | Le coût du transport de la cargaison du pays d'exportation vers le pays d'importation (trajet principal maritime, aérien, ferroviaire ou routier). | Dans la valeur imposable en valorisation CIF → shipping |
| Assurance transport (I) | La prime d'assurance couvrant l'expédition contre la perte ou les dommages en cours de route, généralement exprimée en petit pourcentage de la valeur des marchandises plus le fret. | Dans la valeur imposable en valorisation CIF → insurance |
| Valeur CIF | Coût, assurance et fret (Cost, Insurance and Freight) : \(C + F + I\). De nombreux pays l'utilisent comme valeur en douane pour les droits ad valorem. | La base imposable elle-même |
| Valeur FOB | Franco à bord (Free On Board) : valeur des marchandises plus les coûts à l'origine jusqu'au chargement sur le navire, hors fret principal et assurance. Certains pays calculent les droits sur une base FOB plutôt que CIF. | Une base imposable plus étroite dans les pays en valorisation FOB |
| Valeur en douane / valeur imposable | La valeur déclarée sur laquelle les droits sont calculés, déterminée par les règles d'évaluation du pays d'importation — généralement CIF ou FOB, et excluant en général les frais postérieurs à l'importation. | Exclut other_fees |
| Taux de droits de douane (d) | Le pourcentage du tarif appliqué à la valeur en douane, fixé par le tarif douanier du pays d'importation selon la classification du produit et parfois son pays d'origine. | duty_rate |
| Droits ad valorem | Droits calculés en pourcentage de la valeur (par opposition aux droits spécifiques, perçus par unité de poids, de volume ou par pièce). Ce calculateur modélise les droits ad valorem. | duty_rate ; les droits spécifiques vont dans other_fees |
| TVA à l'importation / taxe sur les ventes à l'importation (t) | Taxe sur la consommation perçue à l'importation, normalement calculée sur la valeur en douane plus les droits, d'où la multiplication après les droits dans la formule. | tax_rate |
| Autoliquidation / TVA différée | Mécanismes de certains régimes de TVA permettant à un importateur assujetti de déclarer la TVA à l'importation sur sa déclaration, au lieu de la payer à la frontière, ce qui supprime le décaissement. | Mettez tax_rate à 0 pour obtenir une base de coût |
| Code SH / classification tarifaire | Le code du Système harmonisé (6 chiffres à l'échelle internationale, prolongé au niveau national) qui identifie le produit et détermine donc son taux de droits. | Détermine duty_rate ; ce n'est pas un coût |
| Commissionnaire en douane / frais de transit | Un agent agréé qui dépose la déclaration d'importation en votre nom ; les frais de transit rémunèrent son service, généralement un forfait par déclaration. | Autres frais → other_fees |
| Frais de manutention au terminal (THC) | Les frais du terminal pour le levage et le déplacement des conteneurs entre le navire et le parc, facturés à l'origine, à destination, ou les deux. | THC à destination → other_fees ; le THC à l'origine peut déjà figurer dans un prix FOB/CIF |
| Frais de port / droits de quai | Une redevance de l'autorité portuaire pour l'usage du quai et des installations portuaires, généralement par conteneur ou par tonne. | Autres frais → other_fees |
| Surestaries et frais de détention | Pénalités de retard : les surestaries (demurrage) lorsqu'un conteneur reste au terminal au-delà des jours gratuits, la détention lorsqu'il est gardé trop longtemps hors du terminal avant restitution. | Autres frais (évitables) → other_fees |
| Autres frais (O) | La rubrique fourre-tout pour les charges qui sont de vrais coûts mais hors de la base des droits : frais de transit, THC, frais portuaires, cautions douanières, livraison sur le territoire, frais bancaires et de documents, surestaries. | other_fees, ajoutés après droits et taxe |
| Incoterms | Termes commerciaux standardisés (publiés par la Chambre de commerce internationale) qui répartissent entre vendeur et acheteur les coûts de transport, les risques et les formalités de dédouanement : EXW (l'acheteur prend tout en charge à partir de la porte du vendeur), FOB (le vendeur jusqu'au chargement sur le navire), CIF (le vendeur paie fret et assurance jusqu'au port de destination), DAP (le vendeur livre au lieu convenu, droits non acquittés), DDP (le vendeur paie aussi les droits et taxes à l'importation). | Détermine les champs à remplir ou à laisser à 0 |
| Seuil de minimis | Une limite de valeur en dessous de laquelle un pays renonce aux droits, et parfois à la taxe à l'importation, sur un envoi. Les seuils, et leur application, varient fortement d'un pays à l'autre et évoluent dans le temps ; vérifiez les règles en vigueur pour votre destination. | S'il s'applique, mettez duty_rate (et éventuellement tax_rate) à 0 |
| Coût de revient unitaire | Le coût de revient total divisé par le nombre d'unités vendables — la base de coût pour les calculs de marge et de majoration et pour la valorisation des stocks. | Le résultat principal → divisé par quantity |
FAQ
La TVA à l'importation est-elle vraiment un coût ? Si vous êtes assujetti à la TVA, vous pouvez généralement la récupérer : pour l'analyse des marges, mettez donc le taux de taxe à zéro et ne la considérez que comme un flux de trésorerie. Si vous ne pouvez pas la récupérer, laissez-la dans le calcul.
Pourquoi les droits de douane portent-ils aussi sur le fret ? La plupart des régimes douaniers valorisent les marchandises sur une base CIF : le transport et l'assurance jusqu'à la frontière font donc partie de la valeur imposable. Les pays qui utilisent une valorisation FOB calculent les droits sur la seule marchandise ; saisissez malgré tout le fret et l'assurance, mais attendez-vous à un montant de droits légèrement inférieur.
Que faut-il encore inclure dans les autres frais ? Les frais de commissionnaire en douane, la manutention au port et au terminal, le déchargement du conteneur, la livraison jusqu'à vos locaux, les frais de virement bancaire et les éventuels coûts d'inspection ou de certification.