ما المقصود بالتكلفة الواصلة؟
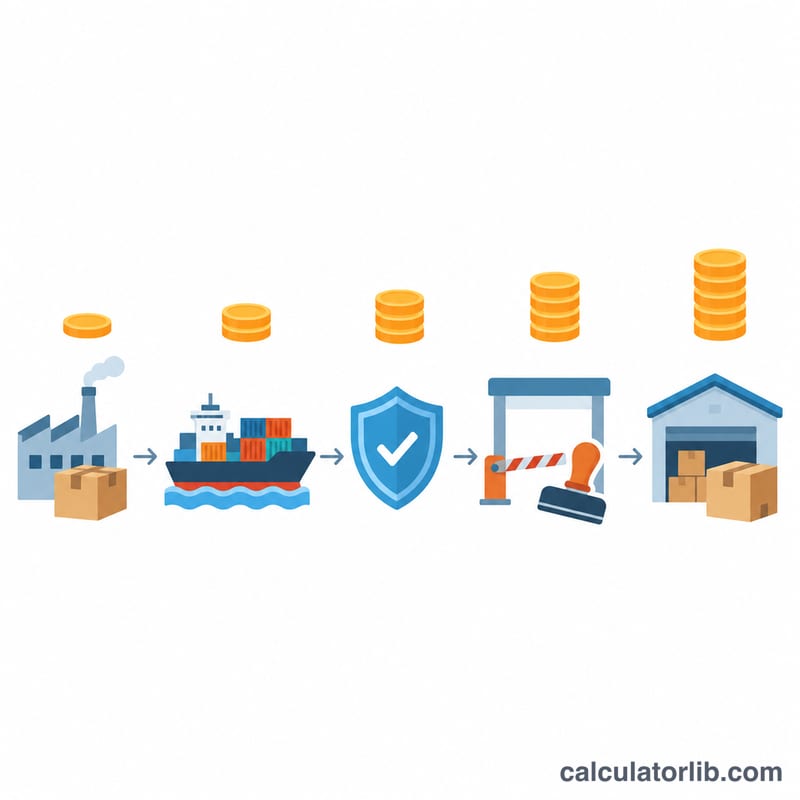
التكلفة الواصلة (Landed Cost) هي المبلغ الكامل الذي تدفعه لنقل البضاعة من المورّد إلى مستودعك لتصبح جاهزة للبيع. وهذا الرقم هو الذي ينبغي أن يُبنى عليه سعر البيع، لا سعر الفاتورة وحده. فإضافةً إلى قيمة البضاعة نفسها، تشمل التكلفة الواصلة الشحن الدولي والتأمين على الشحنة والرسوم الجمركية وضريبة القيمة المضافة أو ضريبة المبيعات على الاستيراد، إضافةً إلى أتعاب المخلّص الجمركي ورسوم الميناء والمناولة عند التخليص. وتجاهل هذه البنود هو السبب الأكثر شيوعًا في أن تتحول صفقة استيراد تبدو رابحة على الورق إلى صفقة خاسرة.
طريقة استخدام الحاسبة
أدخل سعر الوحدة الذي يحتسبه المورّد وعدد الوحدات في الشحنة، ثم تكلفة الشحن والتأمين للشحنة بأكملها. بعد ذلك أضف نسبة الرسوم الجمركية ونسبة ضريبة القيمة المضافة أو ضريبة المبيعات على الاستيراد التي تطبّقها الجمارك في بلدك على بند منتجك، واجمع أتعاب التخليص ورسوم الميناء والمناولة في خانة الرسوم الأخرى. نسب الرسوم والضرائب تُدخلها أنت، ولذلك تصلح الأداة لأي بلد وأي عملة.
شرح المعادلة
لنفرض أن \(C\) = قيمة البضاعة، و\(F\) = الشحن، و\(I\) = التأمين، و\(d\) = نسبة الرسوم الجمركية، و\(t\) = نسبة ضريبة الاستيراد، و\(O\) = الرسوم الأخرى:
$$\text{Landed} = (C + F + I)(1 + d)(1 + t) + O$$تُحتسب الرسوم الجمركية على القيمة الجمركية أو قيمة CIF أي \(C + F + I\)، أما ضريبة الاستيراد فتُحتسب على هذه القيمة بعد إضافة الرسوم الجمركية، ولهذا يُضرب القوسان معًا ولا يُجمعان. وتقع الرسوم الأخرى خارج الأقواس لأن أتعاب التخليص والمناولة لا تدخل عادةً في القيمة الخاضعة للرسوم.
مثال تطبيقي
عشر وحدات بسعر 100 للوحدة، وشحن 250، وتأمين 50، ورسوم جمركية 5%، وضريبة قيمة مضافة على الاستيراد 10%، ورسوم أخرى 120:
$$C + F + I = 1000 + 250 + 50 = 1300$$$$D = 1300 \times 0.05 = 65 \qquad T = 1365 \times 0.10 = 136.50$$$$\text{Landed} = 1300 + 65 + 136.50 + 120 = 1621.50$$وتكلفة الوحدة الواحدة \(1621.50 / 10 = 162.15\)، أي بزيادة قدرها 62.15% عن سعر الفاتورة.
كيف تقرأ نتيجة التكلفة الواصلة
تعرض الحاسبة رقمين يجيب كلٌّ منهما عن سؤال مختلف. التكلفة الواصلة الإجمالية هي المبلغ النقدي الكامل اللازم لإدخال الشحنة كلها إلى مستودعك: البضاعة والشحن والتأمين والرسوم الجمركية وضريبة القيمة المضافة أو ضريبة الاستيراد وأي رسوم أخرى. أما التكلفة الواصلة للوحدة فتقسم هذا الإجمالي على الكمية، وهي الرقم الذي تعتمد عليه فعليًا أساسًا للتكلفة، لأن هوامش الربح ونسب الزيادة تُحسب على القطعة المباعة لا على الحاوية.
لماذا لا يصلح سعر الفاتورة أساسًا للتكلفة؟
اعتماد سعر الوحدة عند المورّد يُقلّل من التكلفة الحقيقية بكل ما يحدث بعد بوابة المصنع. فإذا كانت لديك التكلفة الواصلة للوحدة \(L\) وسعر البيع \(P\)، فالعلاقتان الحسابيتان المعتمدتان هما:
$$\text{Gross margin} = \frac{P - L}{P}, \qquad \text{Markup} = \frac{P}{L} - 1$$يُعبَّر عن هامش الربح كنسبة من الإيراد، أما نسبة الزيادة على التكلفة (Markup) فتُعبَّر كنسبة من التكلفة. وهما غير قابلين للتبادل؛ فالرقمان نفسهما يعطيان نسبة زيادة أكبر من هامش الربح متى كان \(P > L\).
قراءة تطبيقية للنتيجة
لنأخذ 500 وحدة بتكلفة 12.00 للوحدة، وشحن 1,800، وتأمين 120، ورسوم جمركية 6.5%، وضريبة قيمة مضافة 20%، ورسوم أخرى 450 (مخلّص جمركي، ورسوم مناولة في الميناء، وتوصيل داخلي)، وكلها بعملة واحدة:
$$CV = 12 \times 500 + 1{,}800 + 120 = 7{,}920$$$$\text{Total} = 7{,}920 \times 1.065 \times 1.20 + 450 = 8{,}434.80 \times 1.20 + 450 = 10{,}571.76$$$$L = \frac{10{,}571.76}{500} = 21.14$$إذن تكلفة الوحدة الواصلة هي 21.14 مقابل سعر فاتورة 12.00. والزيادة عن سعر الفاتورة تساوي \(21.14 / 12.00 - 1 \approx 76\%\). وهذه النسبة مجرد معدل، ويتحدد حجمها أساسًا بعاملين: نسبة الشحن والتأمين إلى قيمة البضاعة (هنا 1,920 إلى 6,000 أي 32%، وهي نسبة مرتفعة تميّز البضائع كبيرة الحجم قليلة القيمة) ونسبة الرسوم الجمركية. أما البضائع عالية القيمة المكتنزة التي تُشحن بحرًا فكثيرًا ما تصل بتكلفة تزيد على الفاتورة ببضعة بالمئة فقط، في حين قد تتجاوز الزيادة 50–100% في البضائع الخفيفة كبيرة الحجم مرتفعة الرسوم. والزيادة الكبيرة ليست خطأً بحد ذاتها، بل تدلّك على بند التكلفة الذي ينبغي أن تعالجه.
هذا رقم للتكلفة وليس إقرارًا جمركيًا
الإجمالي هنا رقم محاسبي يُستخدم في تقييم المخزون وحسابات التسعير، وهو ليس القيمة التي تصرّح بها للجمارك. فبموجب التقييم على أساس CIF تكون القيمة الجمركية الخاضعة للرسوم هي \(C + F + I\) — أي 7,920 في المثال — وهي تستثني بند «الرسوم الأخرى»، لأن أتعاب المخلّص ورسوم المناولة في المحطة والتوصيل الداخلي لا تدخل عادةً في القيمة التي تُحتسب عليها الرسوم. وتحدد قواعد التقييم في كل بلد البنود التي تدخل في القيمة الجمركية تحديدًا (فبعض الدول تحتسب الرسوم على أساس FOB بدل CIF)، فارجع إلى قواعد بلد الاستيراد ولا تفترض أن المعادلة أعلاه تطابق إقرارك الجمركي.
ضريبة القيمة المضافة القابلة للاسترداد تضخّم الرقم دون أن تكون تكلفة
في أنظمة ضريبة القيمة المضافة، تُسترد عادةً ضريبة الاستيراد التي تدفعها المنشأة المسجلة بوصفها ضريبة مدخلات، وتتيح بعض الأنظمة آلية الاحتساب العكسي أو المحاسبة المؤجلة فلا تُدفع الضريبة أصلًا عند الحدود. وفي هذه الحالات يكون بند الضريبة بندًا يتعلق بالتدفق النقدي ورأس المال العامل لا تكلفة حقيقية، وإبقاؤه في الحاسبة يضخّم أساس تكلفتك ويُقلّل هامش الربح المحسوب. وللحصول على أساس تكلفة مناسب لحساب الهامش أدخل tax_rate = 0؛ عندها تصل الشحنة نفسها بتكلفة 17.77 للوحدة. احتفظ بالرقم شاملًا الضريبة للتخطيط النقدي، وبالرقم غير الشامل لها لحساب الهامش. أما إذا كانت الضريبة غير قابلة للاسترداد فعلًا بالنسبة إليك — كمستورد غير مسجل، أو ضريبة مبيعات غير قابلة للخصم، أو بضائع تُستخدم في نشاط معفى — فمكانها حينئذ ضمن أساس التكلفة.
الإنكوترمز تحدد ما هو مشمول أصلًا في سعر الفاتورة
أكثر الأخطاء شيوعًا هو احتساب الشحن مرتين. فالإنكوترم المتفق عليه مع المورّد يحدد المراحل التي يشملها سعر الفاتورة:
- EXW — السعر يغطي البضاعة في مقر البائع فقط؛ أدخل بنفسك رسوم بلد المنشأ والشحن الرئيسي والتأمين والرسوم الجمركية والضريبة.
- FOB — المناولة في بلد المنشأ والتخليص للتصدير مشمولان حتى التحميل؛ ويبقى الشحن الرئيسي والتأمين عليك إدخالهما.
- CIF/CIP — الشحن والتأمين داخلان أصلًا في سعر الفاتورة، فاترك خانتي
shippingوinsuranceعند الصفر (أو استخدمهما فقط للرسوم غير المغطاة كمناولة الوصول)، وتبقى الرسوم الجمركية والضريبة عليك. - DAP/DDP — معظم سلسلة النقل أو كلها مضمّن في السعر؛ وفي DDP تقع الرسوم الجمركية وضريبة الاستيراد على البائع، فإضافة نسبة رسوم جمركية مرة أخرى تضخّم النتيجة.
خلاصة القول: أدخل كل تكلفة مرة واحدة فقط، ولا تُدخل إلا ما يقع على عاتقك بموجب شرط التسليم الذي اتفقت عليه. فالحاسبة تجري العمليات الحسابية على الأرقام التي تزوّدها بها ولا تستطيع اكتشاف رسم أُدخل مرتين. وليس في هذه الصفحة استشارة تسعيرية أو ضريبية أو مالية، فهي تصف ما تحسبه المعادلة فقط. وللاطلاع على نسب الرسوم وقواعد التقييم واسترداد ضريبة القيمة المضافة في بلد بعينه، استشر مخلّصًا جمركيًا مرخّصًا أو مستشارًا ضريبيًا.
أهم مصطلحات تكلفة الاستيراد
يوضح كل بند ما إذا كان يقع عادةً ضمن القيمة الخاضعة للرسوم (الأساس الذي تُحتسب عليه الرسوم الجمركية) أم ضمن خانة الرسوم الأخرى، لتربطه مباشرةً بالحقل المناسب في الحاسبة. وتحدد قواعد التقييم في بلد الاستيراد طريقة المعالجة، فتحقق من النظام المعمول به في البلد الذي تستورد إليه.
| المصطلح | التعريف | موضعه في الحاسبة |
|---|---|---|
| التكلفة الواصلة (Landed cost) | إجمالي تكلفة وصول البضاعة من المورّد إلى منشأتك، شاملةً قيمة البضاعة والنقل والتأمين والرسوم الجمركية والضرائب ورسوم المناولة. | هي النتيجة وليست مُدخلًا |
| قيمة البضاعة / الفاتورة (C) | السعر المدفوع فعليًا أو المستحق للمورّد مقابل البضاعة قبل النقل. وتُدخل في هذه الأداة بصيغة تكلفة الوحدة × الكمية. | ضمن القيمة الخاضعة للرسوم ← product_cost، quantity |
| الشحن الدولي (F) | أجرة نقل الشحنة من بلد التصدير إلى بلد الاستيراد (المرحلة الرئيسية بحرًا أو جوًا أو بالسكك الحديدية أو برًا). | ضمن القيمة الخاضعة للرسوم عند التقييم بنظام CIF ← shipping |
| التأمين على الشحنة (I) | قسط التأمين ضد فقدان الشحنة أو تلفها أثناء النقل، ويُحدد عادةً كنسبة صغيرة من قيمة البضاعة مضافًا إليها الشحن. | ضمن القيمة الخاضعة للرسوم عند التقييم بنظام CIF ← insurance |
| قيمة CIF | التكلفة والتأمين والشحن (Cost, Insurance and Freight): \(C + F + I\). وتعتمدها دول كثيرة قيمةً جمركية لاحتساب الرسوم النسبية. | هي الأساس الخاضع للرسوم نفسه |
| قيمة FOB | التسليم على ظهر السفينة (Free On Board): قيمة البضاعة مضافًا إليها تكاليف بلد المنشأ حتى التحميل على السفينة، دون الشحن الرئيسي والتأمين. وتحتسب بعض الدول الرسوم على أساس FOB بدل CIF. | أساس أضيق خاضع للرسوم في الدول التي تعتمد FOB |
| القيمة الجمركية / الخاضعة للرسوم | القيمة المصرَّح بها التي تُحتسب عليها الرسوم الجمركية، وتحددها قواعد التقييم في بلد الاستيراد — عادةً CIF أو FOB — وتستثني في الغالب المصاريف التي تلي الاستيراد. | تستثني other_fees |
| نسبة الرسوم الجمركية (d) | النسبة المئوية للتعرفة المطبقة على القيمة الجمركية، وتحددها جدول التعرفة في بلد الاستيراد بحسب تصنيف المنتج، وأحيانًا بحسب بلد المنشأ. | duty_rate |
| الرسوم النسبية (Ad valorem) | رسوم تُحتسب كنسبة مئوية من القيمة (بخلاف الرسوم النوعية التي تُفرض على الوحدة من الوزن أو الحجم أو القطعة). وتنمذج هذه الحاسبة الرسوم النسبية. | duty_rate؛ أما الرسوم النوعية فتُدخل في other_fees |
| ضريبة القيمة المضافة / ضريبة المبيعات على الاستيراد (t) | ضريبة استهلاك تُفرض عند الاستيراد، وتُحتسب عادةً على القيمة الجمركية مضافًا إليها الرسوم الجمركية، ولهذا تضرب المعادلة بعد الرسوم. | tax_rate |
| الاحتساب العكسي / المحاسبة المؤجلة للضريبة | آليات في بعض أنظمة ضريبة القيمة المضافة تتيح للمستورد المسجل احتساب ضريبة الاستيراد في إقراره الضريبي بدل دفعها عند الحدود، فلا يحدث أي خروج نقدي. | اجعل tax_rate يساوي 0 لحساب أساس التكلفة |
| رمز HS / التصنيف الجمركي | رمز النظام المنسّق (Harmonized System) الذي يحدد السلعة (6 أرقام دوليًا ويُوسَّع محليًا)، وبالتالي يحدد نسبة رسومها الجمركية. | يحدد duty_rate؛ وليس تكلفة |
| المخلّص الجمركي / أتعاب التخليص | وكيل مرخّص يقدّم البيان الجمركي نيابةً عنك؛ وأتعاب التخليص هي أجر خدمته، وتكون غالبًا مبلغًا ثابتًا عن كل معاملة. | رسوم أخرى ← other_fees |
| رسوم مناولة الحاويات (THC) | رسوم المحطة مقابل رفع الحاويات ونقلها بين السفينة والساحة، وتُفرض في بلد المنشأ أو الوصول أو كليهما. | THC الوصول ← other_fees؛ وقد يكون THC المنشأ مشمولًا في سعر FOB/CIF |
| رسوم الميناء / الأرصفة | رسوم تفرضها سلطة الميناء مقابل استخدام الرصيف ومرافق الميناء، وتُحتسب عادةً على الحاوية أو الطن. | رسوم أخرى ← other_fees |
| غرامات التأخير والاحتجاز (Demurrage و Detention) | غرامات التأخير: الـDemurrage عن بقاء الحاوية داخل المحطة بعد انتهاء الأيام المجانية، والـDetention عن إبقائها خارج المحطة مدة طويلة قبل إعادتها. | رسوم أخرى (يمكن تجنبها) ← other_fees |
| الرسوم الأخرى (O) | بند جامع للمصاريف الحقيقية الواقعة خارج أساس الرسوم: أتعاب التخليص ورسوم THC ورسوم الميناء وضمانات الجمارك والتوصيل الداخلي والرسوم البنكية ورسوم المستندات وغرامات التأخير. | other_fees، وتُضاف بعد الرسوم والضريبة |
| الإنكوترمز (Incoterms) | شروط تجارية قياسية (تصدرها غرفة التجارة الدولية) توزّع تكلفة النقل والمخاطر ومهام التخليص بين البائع والمشتري: EXW (يتحمل المشتري كل شيء من باب البائع)، FOB (البائع حتى تحميل السفينة)، CIF (البائع يدفع الشحن والتأمين حتى ميناء الوصول)، DAP (البائع يسلّم في المكان المحدد دون دفع الرسوم)، DDP (البائع يدفع الرسوم الجمركية وضرائب الاستيراد أيضًا). | تحدد الحقول التي تملؤها وتلك التي تتركها صفرًا |
| حد الإعفاء (De minimis) | سقف للقيمة تعفي دونه الدولة الشحنة من الرسوم الجمركية وأحيانًا من ضريبة الاستيراد. وتختلف هذه الحدود، وسريانها، اختلافًا كبيرًا بين الدول وتتغير بمرور الوقت، فتحقق من القواعد الحالية لوجهتك. | إن انطبق، اجعل duty_rate (وربما tax_rate) يساوي 0 |
| التكلفة الواصلة للوحدة | التكلفة الواصلة الإجمالية مقسومة على عدد الوحدات القابلة للبيع — وهي أساس التكلفة لحسابات الهامش ونسبة الزيادة وتقييم المخزون. | النتيجة الرئيسية ← مقسومة على quantity |
الأسئلة الشائعة
هل ضريبة الاستيراد تُعدّ تكلفة فعلًا؟ إذا كنت مسجلًا في ضريبة القيمة المضافة فغالبًا يمكنك استردادها، ولذلك اجعل نسبة الضريبة صفرًا عند حساب الهامش وتعامل معها كتدفق نقدي فقط. أما إن لم تكن قابلة للاسترداد فأبقها في الحساب.
لماذا تُحتسب الرسوم الجمركية على الشحن؟ تقيّم معظم الأنظمة الجمركية البضاعة على أساس CIF، فيدخل النقل والتأمين حتى الحدود ضمن القيمة الخاضعة للرسوم. أما الدول التي تعتمد تقييم FOB فتحتسب الرسوم على البضاعة وحدها، فأدخل الشحن والتأمين مع توقع رسوم جمركية أقل قليلًا هناك.
ما الذي يدخل أيضًا ضمن الرسوم الأخرى؟ أتعاب المخلّص الجمركي، ورسوم الميناء ومناولة المحطة، وتفريغ الحاوية، والتوصيل الداخلي، ورسوم التحويل البنكي، وأي تكاليف للفحص أو الشهادات.