Landed cost là gì?
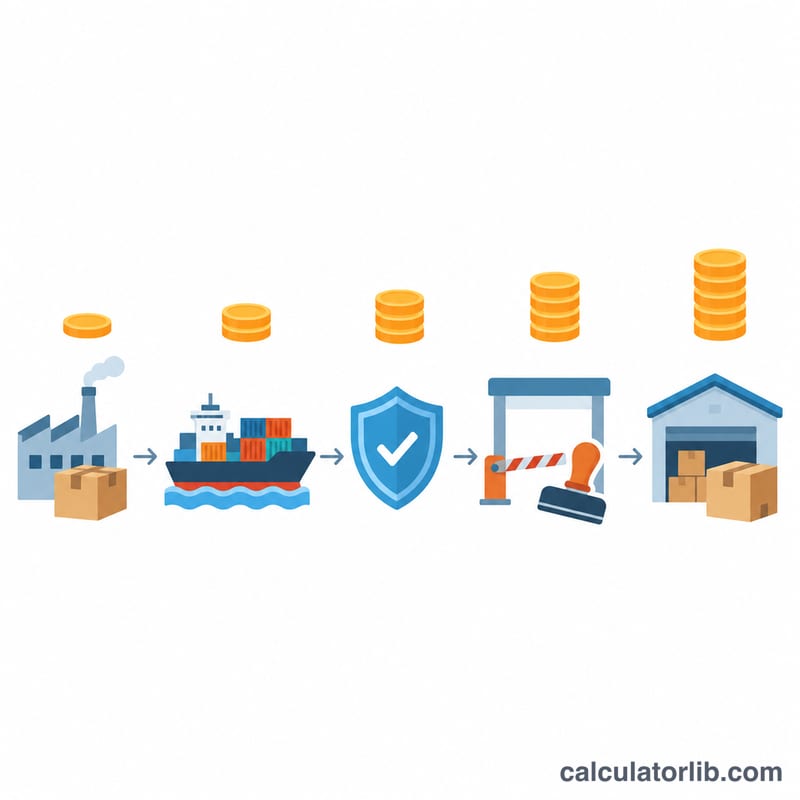
Landed cost (giá thành nhập khẩu về kho) là tổng số tiền bạn phải bỏ ra để đưa hàng từ nhà cung cấp về tới kho của mình, sẵn sàng để bán. Đây mới là con số nên dùng để định giá bán, chứ không phải chỉ giá ghi trên hóa đơn. Ngoài tiền hàng, landed cost còn gồm cước vận tải quốc tế, bảo hiểm hàng hóa, thuế nhập khẩu, thuế VAT hoặc thuế bán hàng khi nhập khẩu, cùng các khoản phí môi giới hải quan, phí cảng và phí xử lý hàng phát sinh lúc thông quan. Bỏ sót các khoản này là lý do phổ biến nhất khiến một lô hàng tưởng có lãi trên giấy lại thua lỗ trên thực tế.
Cách sử dụng máy tính
Nhập đơn giá nhà cung cấp báo và số lượng hàng trong lô, sau đó nhập cước vận chuyển và phí bảo hiểm cho cả lô hàng. Tiếp theo, nhập thuế suất nhập khẩu và thuế suất VAT (hoặc thuế bán hàng) nhập khẩu mà cơ quan hải quan áp dụng cho mã phân loại hàng hóa của bạn, rồi gộp phí môi giới, phí cảng và phí xử lý hàng vào mục phí khác. Thuế suất do bạn tự nhập nên công cụ dùng được cho mọi quốc gia và mọi loại tiền tệ.
Giải thích công thức
Với \(C\) = giá trị hàng hóa, \(F\) = cước vận chuyển, \(I\) = bảo hiểm, \(d\) = thuế suất nhập khẩu, \(t\) = thuế suất thuế nhập khẩu (VAT) và \(O\) = các phí khác:
$$\text{Landed} = (C + F + I)(1 + d)(1 + t) + O$$Thuế nhập khẩu tính trên trị giá hải quan (CIF) \(C + F + I\); thuế VAT tính trên giá trị đó sau khi đã cộng thuế nhập khẩu, vì vậy hai ngoặc được nhân với nhau chứ không cộng. Các phí khác nằm ngoài ngoặc vì phí xử lý hàng và phí môi giới thường không thuộc trị giá tính thuế.
Ví dụ minh họa
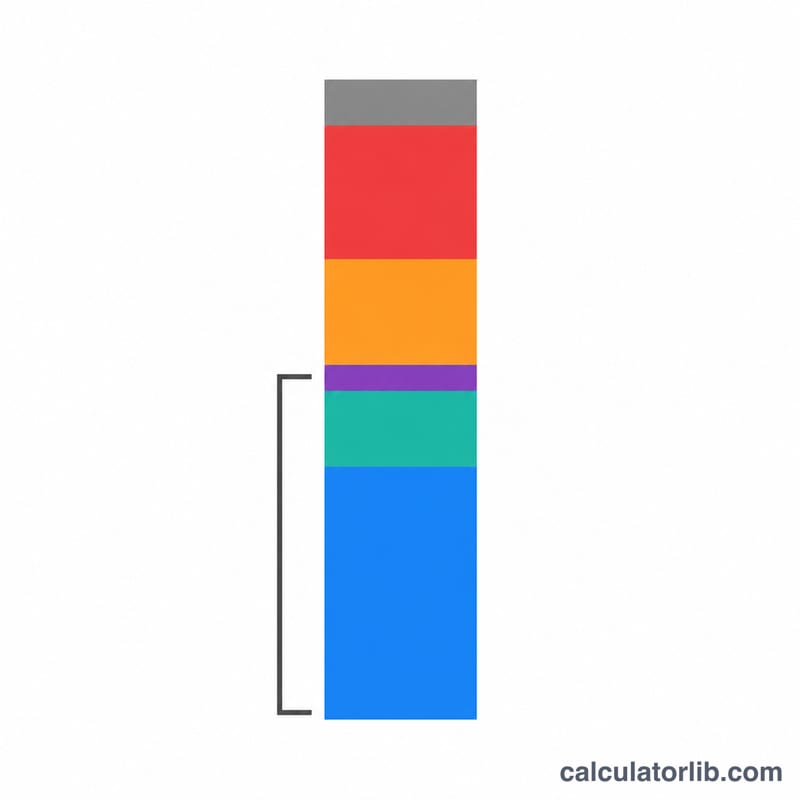
Mười sản phẩm, giá 100 mỗi sản phẩm, cước vận chuyển 250, bảo hiểm 50, thuế nhập khẩu 5%, VAT nhập khẩu 10% và 120 tiền phí khác:
$$C + F + I = 1000 + 250 + 50 = 1300$$$$D = 1300 \times 0.05 = 65 \qquad T = 1365 \times 0.10 = 136.50$$$$\text{Landed} = 1300 + 65 + 136.50 + 120 = 1621.50$$Tính trên mỗi sản phẩm là \(1621.50 / 10 = 162.15\), tức cao hơn giá hóa đơn 62,15%.
Cách đọc kết quả landed cost
Máy tính trả về hai con số trả lời hai câu hỏi khác nhau. Tổng landed cost là toàn bộ số tiền mặt cần chi để đưa cả lô hàng về kho: tiền hàng, cước vận chuyển, bảo hiểm, thuế nhập khẩu, VAT/thuế nhập khẩu và các phí khác. Landed cost mỗi đơn vị là tổng đó chia cho số lượng, và đây mới là giá vốn bạn thực sự dùng, vì biên lợi nhuận và mức cộng giá được tính trên từng món bán ra chứ không phải trên cả container.
Vì sao giá hóa đơn không phải là giá vốn đúng
Dùng đơn giá của nhà cung cấp sẽ làm bạn đánh giá thấp chi phí, vì bỏ qua mọi thứ phát sinh sau cổng nhà máy. Khi đã có landed cost mỗi đơn vị \(L\) và giá bán \(P\), hai công thức số học chuẩn là:
$$\text{Gross margin} = \frac{P - L}{P}, \qquad \text{Markup} = \frac{P}{L} - 1$$Biên lợi nhuận (margin) là tỷ lệ trên doanh thu; mức cộng giá (markup) là tỷ lệ trên giá vốn. Hai khái niệm này không thể thay thế cho nhau — cùng một cặp số, markup luôn lớn hơn margin khi \(P > L\).
Đọc kết quả qua một ví dụ
Giả sử 500 sản phẩm, giá vốn 12,00 mỗi sản phẩm, cước vận chuyển 1.800, bảo hiểm 120, thuế nhập khẩu 6,5%, VAT 20% và phí khác 450 (môi giới, THC, giao hàng nội địa), tất cả cùng một loại tiền:
$$CV = 12 \times 500 + 1{,}800 + 120 = 7{,}920$$$$\text{Total} = 7{,}920 \times 1.065 \times 1.20 + 450 = 8{,}434.80 \times 1.20 + 450 = 10{,}571.76$$$$L = \frac{10{,}571.76}{500} = 21.14$$Như vậy landed cost mỗi đơn vị là 21.14, so với giá hóa đơn 12,00. Mức tăng so với giá hóa đơn là \(21.14 / 12.00 - 1 \approx 76\%\). Tỷ lệ này đơn giản là một phép chia, và độ lớn của nó chủ yếu phụ thuộc vào hai yếu tố: tỷ lệ cước vận chuyển + bảo hiểm trên giá trị hàng (ở đây là 1.920 trên 6.000, tức 32%, khá cao — thường gặp với hàng cồng kềnh, giá trị thấp) và thuế suất nhập khẩu. Hàng nặng, giá trị cao vận chuyển đường biển thường chỉ chênh vài phần trăm so với hóa đơn; hàng nhẹ, cồng kềnh, thuế cao có thể vượt 50-100%. Mức tăng lớn tự nó không phải dấu hiệu sai sót; nó chỉ cho bạn biết nên tập trung cắt giảm khoản chi nào.
Đây là con số chi phí, không phải tờ khai hải quan
Tổng ở đây là số liệu kế toán chi phí dùng để định giá hàng tồn kho và tính giá bán. Nó không phải là giá trị bạn khai với hải quan. Theo cách tính trị giá kiểu CIF, trị giá tính thuế/hải quan là \(C + F + I\) — trong ví dụ là 7.920 — và không bao gồm nhóm "phí khác", vì phí môi giới, phí xếp dỡ tại bến và phí giao hàng nội địa nhìn chung không thuộc trị giá tính thuế. Khoản phí nào được tính vào trị giá hải quan do quy tắc xác định trị giá của từng nước quy định (ví dụ, một số nước tính thuế theo giá FOB thay vì CIF), nên hãy kiểm tra quy định của nước nhập khẩu thay vì mặc định công thức trên khớp với tờ khai của bạn.
VAT được hoàn làm con số phình lên nhưng không phải chi phí
Trong hệ thống VAT/GST, VAT nhập khẩu mà doanh nghiệp đã đăng ký nộp thường được khấu trừ như thuế đầu vào, và một số chế độ còn cho phép kê khai bù trừ hoặc hoãn nộp nên không phải nộp tại cửa khẩu. Khi đó dòng VAT chỉ là vấn đề dòng tiền và vốn lưu động, không phải chi phí thực, và nếu để nguyên trong ô nhập sẽ làm giá vốn bị đẩy lên và biên lợi nhuận tính ra bị thấp đi. Để có giá vốn phục vụ tính biên lợi nhuận, hãy nhập tax_rate = 0; khi đó cũng lô hàng này có giá 17.77 mỗi đơn vị. Hãy giữ con số đã gồm VAT để lập kế hoạch dòng tiền, và con số chưa gồm VAT để tính biên lợi nhuận. Nếu khoản thuế này thực sự không được hoàn lại cho bạn — nhà nhập khẩu chưa đăng ký, thuế bán hàng không được khấu trừ, hoặc hàng dùng cho hoạt động miễn thuế — thì nó phải được tính vào giá vốn.
Incoterms quyết định những gì đã nằm sẵn trong giá hóa đơn
Lỗi phổ biến nhất là tính trùng cước vận chuyển. Điều kiện Incoterms thỏa thuận với nhà cung cấp quyết định giá hóa đơn đã bao gồm những chặng nào:
- EXW — giá chỉ gồm hàng tại cơ sở của người bán; bạn tự nhập phí đầu xuất, cước chính, bảo hiểm, thuế nhập khẩu và các loại thuế.
- FOB — phí xử lý đầu xuất và thông quan xuất khẩu đã gồm đến khi hàng lên tàu; cước chính và bảo hiểm vẫn do bạn nhập.
- CIF/CIP — cước vận chuyển và bảo hiểm đã nằm trong giá hóa đơn, nên ô
shippingvàinsurancecần để bằng 0 (hoặc chỉ dùng cho các khoản chưa được bao gồm, như phí xử lý tại nơi đến), còn thuế nhập khẩu và các loại thuế vẫn do bạn nhập. - DAP/DDP — phần lớn hoặc toàn bộ chuỗi chi phí đã nằm trong giá; với DDP, thuế nhập khẩu và thuế hàng nhập do người bán chịu, nên nhập thêm thuế suất sẽ làm kết quả bị thổi phồng.
Tóm lại: mỗi khoản chi phí chỉ nhập một lần, và chỉ nhập những khoản thuộc trách nhiệm của bạn theo điều kiện giao hàng đã chọn. Máy tính chỉ thực hiện phép tính trên các con số bạn cung cấp — nó không thể phát hiện một khoản bị nhập hai lần. Nội dung ở đây không phải tư vấn về giá, thuế hay tài chính; nó chỉ mô tả những gì công thức tính ra. Về thuế suất, quy tắc xác định trị giá và việc hoàn VAT tại từng quốc gia cụ thể, hãy hỏi đại lý hải quan có giấy phép hoặc chuyên gia tư vấn thuế.
Giải thích các thuật ngữ chi phí nhập khẩu quan trọng
Mỗi mục cho biết khoản đó thường nằm trong trị giá tính thuế (cơ sở để tính thuế nhập khẩu) hay thuộc nhóm phí khác, để bạn đưa thẳng vào đúng ô của máy tính. Cách xử lý do quy tắc xác định trị giá của nước nhập khẩu quy định, vì vậy hãy đối chiếu với chế độ cụ thể của nước bạn nhập hàng vào.
| Thuật ngữ | Định nghĩa | Nhập vào đâu |
|---|---|---|
| Landed cost | Tổng chi phí đưa hàng từ nhà cung cấp về cơ sở của bạn, gồm giá trị hàng, vận chuyển, bảo hiểm, thuế nhập khẩu, các loại thuế và phí xử lý. | Là kết quả đầu ra, không phải đầu vào |
| Giá trị hàng / giá hóa đơn (C) | Giá thực tế đã trả hoặc phải trả cho nhà cung cấp cho lô hàng, chưa tính vận chuyển. Trong công cụ này, nhập dưới dạng đơn giá × số lượng. | Nằm trong trị giá tính thuế → product_cost, quantity |
| Cước vận tải quốc tế (F) | Khoản phí vận chuyển hàng từ nước xuất khẩu đến nước nhập khẩu (chặng chính bằng đường biển, hàng không, đường sắt hoặc đường bộ). | Nằm trong trị giá tính thuế theo cách tính CIF → shipping |
| Bảo hiểm hàng hóa (I) | Phí bảo hiểm cho lô hàng trước rủi ro mất mát, hư hỏng trong quá trình vận chuyển, thường tính bằng một tỷ lệ nhỏ trên giá trị hàng cộng cước. | Nằm trong trị giá tính thuế theo cách tính CIF → insurance |
| Trị giá CIF | Cost, Insurance and Freight: \(C + F + I\). Nhiều nước dùng giá trị này làm trị giá hải quan để tính thuế theo giá trị (ad valorem). | Chính là cơ sở tính thuế |
| Trị giá FOB | Free On Board: giá trị hàng cộng chi phí đầu xuất đến khi hàng lên tàu, chưa gồm cước chính và bảo hiểm. Một số nước tính thuế theo FOB thay vì CIF. | Cơ sở tính thuế hẹp hơn ở các nước áp dụng FOB |
| Trị giá hải quan / trị giá tính thuế | Giá trị khai báo dùng để tính thuế nhập khẩu, xác định theo quy tắc của nước nhập khẩu — thường là CIF hoặc FOB, và nhìn chung không gồm các khoản phát sinh sau khi hàng đã nhập. | Không gồm other_fees |
| Thuế suất nhập khẩu (d) | Tỷ lệ phần trăm biểu thuế áp lên trị giá hải quan, do biểu thuế của nước nhập khẩu quy định theo mã phân loại hàng hóa và đôi khi theo xuất xứ. | duty_rate |
| Thuế theo giá trị (ad valorem) | Thuế tính theo phần trăm giá trị (khác với thuế tuyệt đối tính theo đơn vị trọng lượng, thể tích hoặc số lượng). Máy tính này mô phỏng thuế theo giá trị. | duty_rate; thuế tuyệt đối đưa vào other_fees |
| VAT / thuế bán hàng nhập khẩu (t) | Thuế tiêu dùng thu tại khâu nhập khẩu, thường tính trên trị giá hải quan cộng thuế nhập khẩu, vì vậy công thức nhân tiếp sau thuế nhập khẩu. | tax_rate |
| Reverse charge / hoãn kê khai VAT | Cơ chế ở một số hệ thống VAT cho phép nhà nhập khẩu đã đăng ký kê khai VAT nhập khẩu trong tờ khai thuế thay vì nộp tại cửa khẩu, giúp không phải chi tiền ngay. | Đặt tax_rate bằng 0 để tính giá vốn |
| Mã HS / phân loại biểu thuế | Mã hàng hóa theo Hệ thống hài hòa (6 chữ số theo chuẩn quốc tế, mở rộng thêm ở từng nước) xác định sản phẩm và từ đó xác định thuế suất. | Quyết định duty_rate; không phải chi phí |
| Đại lý hải quan / phí môi giới | Đại lý có giấy phép nộp tờ khai nhập khẩu thay bạn; phí môi giới là phí dịch vụ của họ, thường là mức cố định cho mỗi tờ khai. | Phí khác → other_fees |
| Phí xếp dỡ tại bến (THC) | Phí của bến container cho việc nâng hạ, di chuyển container giữa tàu và bãi, thu tại nơi đi, nơi đến hoặc cả hai. | THC đầu nhập → other_fees; THC đầu xuất có thể đã nằm trong giá FOB/CIF |
| Phí cảng / phí bến bãi | Khoản phí cảng vụ thu cho việc sử dụng cầu bến và cơ sở vật chất cảng, thường tính theo container hoặc theo tấn. | Phí khác → other_fees |
| Demurrage và detention | Phí phạt do chậm trễ: demurrage là phí lưu container tại bãi cảng quá số ngày miễn phí, detention là phí giữ container bên ngoài bến quá lâu trước khi trả vỏ. | Phí khác (có thể tránh được) → other_fees |
| Phí khác (O) | Nhóm gộp các khoản là chi phí thực nhưng nằm ngoài cơ sở tính thuế: phí môi giới, THC, phí cảng, bảo lãnh hải quan, giao hàng nội địa, phí ngân hàng và chứng từ, demurrage. | other_fees, cộng sau thuế nhập khẩu và thuế |
| Incoterms | Các điều kiện thương mại tiêu chuẩn (do Phòng Thương mại Quốc tế ICC ban hành) phân chia chi phí vận tải, rủi ro và trách nhiệm thông quan giữa người bán và người mua: EXW (người mua nhận toàn bộ từ cửa kho người bán), FOB (người bán lo đến khi hàng lên tàu), CIF (người bán trả cước và bảo hiểm đến cảng đích), DAP (người bán giao đến địa điểm chỉ định, chưa nộp thuế), DDP (người bán trả cả thuế nhập khẩu và các loại thuế). | Quyết định ô nào cần điền, ô nào để 0 |
| Ngưỡng miễn thuế (de minimis) | Hạn mức giá trị mà dưới đó một nước miễn thuế nhập khẩu và đôi khi cả thuế hàng nhập cho lô hàng. Ngưỡng này, cũng như việc có còn áp dụng hay không, khác nhau rất nhiều giữa các nước và thay đổi theo thời gian, nên hãy kiểm tra quy định hiện hành của nước đến. | Nếu áp dụng, đặt duty_rate (và có thể cả tax_rate) bằng 0 |
| Landed cost mỗi đơn vị | Tổng landed cost chia cho số đơn vị có thể bán — là giá vốn để tính biên lợi nhuận, mức cộng giá và định giá hàng tồn kho. | Kết quả chính → chia cho quantity |
Câu hỏi thường gặp
VAT nhập khẩu có thật sự là chi phí không? Nếu bạn đã đăng ký VAT thì thường được khấu trừ lại, nên khi tính biên lợi nhuận hãy đặt thuế suất bằng 0 và chỉ coi đó là vấn đề dòng tiền. Nếu không được khấu trừ, hãy giữ nguyên trong chi phí.
Tại sao thuế nhập khẩu lại tính trên cả cước vận chuyển? Hầu hết các chế độ hải quan xác định trị giá hàng theo CIF, nên cước vận tải và bảo hiểm đến biên giới nằm trong trị giá tính thuế. Các nước dùng giá FOB chỉ tính thuế trên riêng tiền hàng, vì vậy bạn vẫn nhập cước và bảo hiểm nhưng số thuế sẽ thấp hơn một chút.
Những gì khác thuộc nhóm phí khác? Phí đại lý hải quan, phí cảng và xếp dỡ tại bến, dỡ hàng khỏi container, giao hàng nội địa, phí chuyển khoản ngân hàng và các chi phí kiểm tra, chứng nhận.