수입 원가(Landed Cost)란?
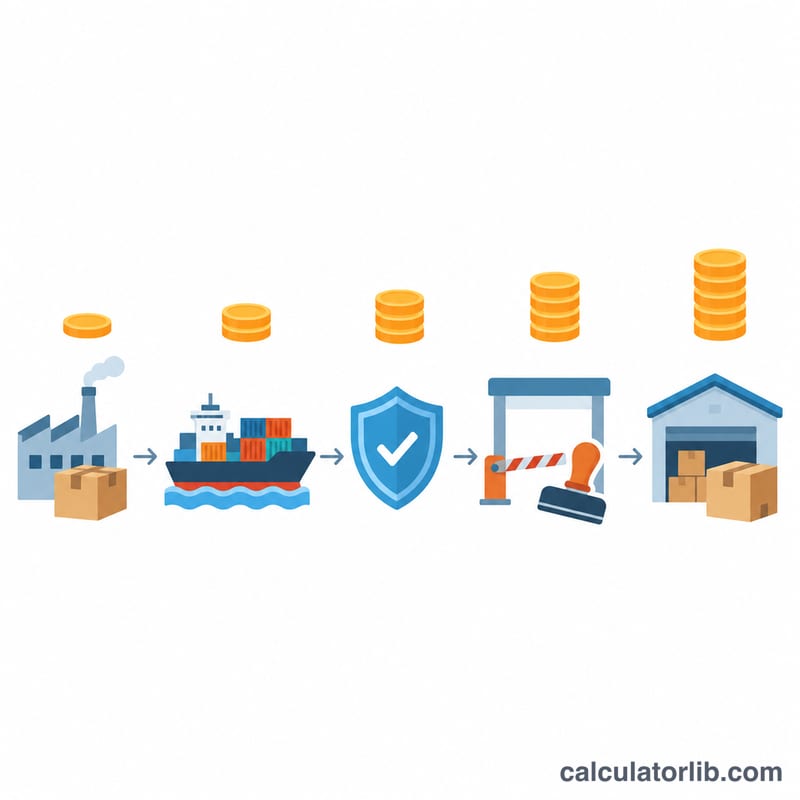
수입 원가(Landed Cost)는 해외 공급업체의 상품이 내 창고에 도착해 판매 가능한 상태가 될 때까지 실제로 지불하는 총비용을 말합니다. 판매가는 인보이스(송장) 금액만이 아니라 이 금액을 기준으로 정해야 합니다. 상품 대금 외에도 국제 운임, 적하보험료, 관세, 수입 부가가치세(또는 판매세), 그리고 통관 시 발생하는 관세사·항만·하역 수수료가 모두 포함됩니다. 서류상으로는 남는 장사 같았던 수입이 실제로는 손해로 끝나는 가장 흔한 이유가 바로 이런 부대비용을 놓치는 것입니다.
계산기 사용 방법
공급업체가 제시한 단가와 선적 수량을 입력한 뒤, 화물 전체에 대한 운임과 보험료를 입력하세요. 이어서 해당 품목의 분류(HS 코드)에 따라 세관이 적용하는 관세율과 수입 부가세(또는 판매세) 세율을 넣고, 관세사 수수료·항만 사용료·하역비 등은 기타 수수료에 합산해 입력합니다. 관세율과 세율은 직접 입력하는 방식이라 어느 나라, 어떤 통화로도 사용할 수 있습니다. 한국으로 수입하는 경우에는 관세청이 적용하는 관세율과 부가세 10%를 확인해 넣으면 됩니다.
계산 공식 설명
\(C\) = 상품 대금, \(F\) = 운임, \(I\) = 보험료, \(d\) = 관세율, \(t\) = 수입 세율, \(O\) = 기타 수수료라고 하면 다음과 같습니다.
$$\text{Landed} = (C + F + I)(1 + d)(1 + t) + O$$관세는 과세가격인 CIF 가격 \(C + F + I\)에 부과되고, 수입 부가세는 여기에 관세를 더한 금액에 부과됩니다. 그래서 두 괄호가 더해지지 않고 곱해집니다. 기타 수수료는 통관·하역 비용이 보통 과세가격에 포함되지 않기 때문에 괄호 밖에서 더해집니다.
계산 예시
개당 100짜리 10개, 운임 250, 보험료 50, 관세 5%, 수입 부가세 10%, 수수료 120인 경우:
$$C + F + I = 1000 + 250 + 50 = 1300$$$$D = 1300 \times 0.05 = 65 \qquad T = 1365 \times 0.10 = 136.50$$$$\text{Landed} = 1300 + 65 + 136.50 + 120 = 1621.50$$개당 원가는 \(1621.50 / 10 = 162.15\)로, 인보이스 단가보다 62.15% 높습니다.
계산 결과 해석하기
이 계산기는 서로 다른 질문에 답하는 두 가지 값을 보여 줍니다. 총 수입 원가는 상품 대금, 운임, 보험료, 관세, 수입 부가세/세금, 기타 수수료를 합쳐 화물 전체를 내 창고로 들여오는 데 드는 총 현금 지출입니다. 개당 수입 원가는 이 총액을 수량으로 나눈 값으로, 마진과 마크업은 컨테이너 단위가 아니라 판매하는 개별 상품 단위로 계산하므로 실제 원가 기준으로 쓰는 숫자입니다.
인보이스 가격을 원가로 쓰면 안 되는 이유
공급업체의 단가만 쓰면 공장 출고 이후 발생하는 모든 비용이 빠져 원가가 실제보다 낮게 계산됩니다. 개당 수입 원가 \(L\)과 판매가 \(P\)가 있을 때 기본 산식은 다음과 같습니다.
$$\text{Gross margin} = \frac{P - L}{P}, \qquad \text{Markup} = \frac{P}{L} - 1$$마진(이익률)은 매출 대비 비율이고, 마크업은 원가 대비 비율입니다. 두 개념은 서로 바꿔 쓸 수 없으며, \(P > L\)이면 같은 숫자라도 항상 마크업이 마진보다 큽니다.
결과 읽는 법: 실제 사례
단가 12.00짜리 500개, 운임 1,800, 보험료 120, 관세율 6.5%, 부가세 20%, 기타 수수료 450(관세사, 터미널 작업료, 내륙 운송)이고 모두 같은 통화라고 가정해 봅시다.
$$CV = 12 \times 500 + 1{,}800 + 120 = 7{,}920$$$$\text{Total} = 7{,}920 \times 1.065 \times 1.20 + 450 = 8{,}434.80 \times 1.20 + 450 = 10{,}571.76$$$$L = \frac{10{,}571.76}{500} = 21.14$$따라서 인보이스 단가 12.00에 대해 개당 수입 원가는 21.14가 됩니다. 인보이스 가격 대비 상승률은 \(21.14 / 12.00 - 1 \approx 76\%\)입니다. 이 비율은 단순한 비율일 뿐이며, 크기는 주로 두 가지에 좌우됩니다. 하나는 상품가 대비 운임·보험료 비율(여기서는 6,000 대비 1,920, 즉 32%로 부피가 크고 단가가 낮은 상품에서 흔한 높은 수준)이고, 다른 하나는 관세율입니다. 밀도가 높고 고가인 상품을 해상 운송하면 인보이스 대비 몇 % 차이로 도착하는 경우가 많지만, 가볍고 부피가 크며 관세가 높은 상품은 50~100%를 넘기기도 합니다. 상승률이 크다고 해서 오류는 아니며, 어느 비용 항목을 줄여야 하는지 알려 주는 신호입니다.
이 금액은 원가 산정용이지 수입 신고용이 아닙니다
여기서 나온 총액은 재고 평가와 가격 책정을 위한 원가 계산 수치이며, 세관에 신고하는 가격이 아닙니다. CIF 방식 평가에서는 과세가격이 \(C + F + I\)(예시에서는 7,920)이고, 관세사 수수료·터미널 작업료·국내 배송비 같은 "기타 수수료"는 일반적으로 관세 부과 대상 가격에 포함되지 않으므로 제외됩니다. 어떤 비용이 과세가격에 들어가는지는 국가별 평가 규정에 따라 다르며(예: 일부 국가는 CIF가 아닌 FOB 기준으로 관세를 부과), 위 공식이 실제 신고 내용과 같다고 가정하지 말고 수입 대상국의 규정을 확인해야 합니다.
환급 가능한 부가세는 비용이 아닌데 수치를 부풀립니다
부가세(VAT/GST) 제도에서는 사업자등록을 한 사업자가 낸 수입 부가세를 보통 매입세액으로 공제받을 수 있고, 일부 제도에서는 역과세나 납부유예 방식으로 국경에서 아예 현금을 내지 않기도 합니다. 이런 경우 부가세 항목은 실제 비용이 아니라 현금흐름과 운전자본의 문제이며, 그대로 입력하면 원가가 부풀려지고 계산되는 마진은 실제보다 낮게 나옵니다. 마진 분석용 원가를 구하려면 tax_rate = 0으로 입력하세요. 같은 화물이 개당 17.77로 계산됩니다. 자금 계획에는 부가세 포함 금액을, 마진 분석에는 부가세 제외 금액을 쓰면 됩니다. 면세 사업자, 비매입공제 판매세, 면세 활동용 상품처럼 세금을 환급받을 수 없다면 그 세금은 원가에 포함해야 합니다.
인코텀즈가 인보이스 가격에 포함된 범위를 결정합니다
가장 흔한 실수는 운임을 이중으로 계산하는 것입니다. 공급업체와 합의한 인코텀즈(Incoterms)에 따라 인보이스 가격에 이미 포함된 구간이 달라집니다.
- EXW — 판매자 사업장 인도 기준 상품 가격만 포함합니다. 출발지 비용, 주 운임, 보험료, 관세, 세금을 직접 입력해야 합니다.
- FOB — 선적까지의 출발지 취급 비용과 수출 통관이 포함됩니다. 주 운임과 보험료는 직접 입력해야 합니다.
- CIF/CIP — 운임과 보험료가 이미 인보이스 가격에 들어 있으므로
shipping과insurance항목은 0으로 두거나(도착지 취급비처럼 포함되지 않은 비용만 입력), 관세와 세금은 직접 입력합니다. - DAP/DDP — 대부분 또는 모든 운송 구간이 가격에 포함됩니다. DDP에서는 관세와 수입 세금을 판매자가 부담하므로 관세율을 다시 넣으면 결과가 부풀려집니다.
정리하면, 각 비용은 한 번만 입력하고, 내가 선택한 거래 조건에서 실제로 내가 부담하는 비용만 넣어야 합니다. 계산기는 입력한 숫자로 산술만 수행하므로 같은 비용이 두 번 입력되었는지는 알아낼 수 없습니다. 이 페이지의 내용은 가격 책정, 세무, 재무 조언이 아니며 공식이 계산하는 내용을 설명한 것입니다. 특정 국가의 관세율, 과세가격 평가 규정, 부가세 환급에 관해서는 공인 관세사나 세무 전문가와 상담하세요.
수입 비용 핵심 용어 정리
각 항목이 일반적으로 과세가격에 포함되는지(관세가 부과되는 기준) 아니면 기타 수수료에 들어가는지 함께 표시했으니 계산기 입력란에 바로 대응해 볼 수 있습니다. 실제 처리 방식은 수입 대상국의 과세가격 평가 규정에 따라 다르므로 해당 제도를 직접 확인하세요.
| 용어 | 정의 | 입력 위치 |
|---|---|---|
| 수입 원가(Landed cost) | 상품 대금, 운송비, 보험료, 관세, 세금, 취급 수수료를 포함해 공급업체의 상품을 내 사업장까지 들여오는 데 드는 총비용입니다. | 입력값이 아닌 결과값 |
| 상품 대금 / 인보이스 금액 (C) | 운송비를 제외하고 공급업체에 실제로 지급했거나 지급할 상품 대금입니다. 이 계산기에서는 단가 × 수량으로 입력합니다. | 과세가격에 포함 → product_cost, quantity |
| 국제 운임 (F) | 수출국에서 수입국까지 화물을 옮기는 비용입니다(해상, 항공, 철도 또는 도로 주 운송 구간). | CIF 평가 시 과세가격에 포함 → shipping |
| 적하보험료 (I) | 운송 중 분실이나 파손에 대비해 화물에 가입하는 보험의 보험료로, 보통 상품 대금과 운임 합계의 일정 비율로 산정됩니다. | CIF 평가 시 과세가격에 포함 → insurance |
| CIF 가격 | Cost, Insurance and Freight: \(C + F + I\). 많은 나라에서 종가세 관세의 과세가격으로 사용합니다. | 과세 기준 그 자체 |
| FOB 가격 | Free On Board: 상품 대금에 선적까지의 출발지 비용을 더한 가격으로, 주 운임과 보험료는 제외됩니다. 일부 국가는 CIF 대신 FOB 기준으로 관세를 부과합니다. | FOB 평가 국가에서 더 좁은 과세 기준 |
| 과세가격(관세 부과 대상 가격) | 관세 계산의 기준이 되는 신고 가격으로, 수입국의 평가 규정에 따라 정해집니다. 보통 CIF 또는 FOB이며 수입 이후 발생한 비용은 일반적으로 제외됩니다. | other_fees는 제외 |
| 관세율 (d) | 과세가격에 적용하는 세율로, 수입국 관세율표에서 품목 분류(HS 코드)에 따라, 경우에 따라 원산지에 따라 정해집니다. | duty_rate |
| 종가세(Ad valorem duty) | 가격의 일정 비율로 부과하는 관세입니다(무게·부피·개수 단위로 부과하는 종량세와 구별). 이 계산기는 종가세를 기준으로 합니다. | duty_rate; 종량세는 other_fees에 입력 |
| 수입 부가세 / 수입 판매세 (t) | 수입 시 부과되는 소비세로, 보통 과세가격에 관세를 더한 금액에 부과되기 때문에 공식에서 관세 뒤에 곱합니다. | tax_rate |
| 역과세 / 부가세 납부유예 | 일부 부가세 제도에서 등록 수입업자가 국경에서 수입 부가세를 내는 대신 신고서에서 처리하게 해 현금 지출을 없애 주는 방식입니다. | 원가 기준에서는 tax_rate를 0으로 |
| HS 코드 / 관세 품목 분류 | 품목을 식별하고 관세율을 결정하는 국제 통일 상품 분류 코드입니다(국제 공통 6자리, 이후는 국가별로 확장). | duty_rate를 결정; 비용은 아님 |
| 관세사 / 관세사 수수료 | 수입 신고를 대행하는 면허 보유 대리인이며, 수수료는 그 서비스 대가로 보통 건당 정액으로 책정됩니다. | 기타 수수료 → other_fees |
| 터미널 작업료(THC) | 터미널이 선박과 야드 사이에서 컨테이너를 들어 올리고 옮기는 데 받는 요금으로, 출발지, 도착지 또는 양쪽에서 청구됩니다. | 도착지 THC → other_fees; 출발지 THC는 FOB/CIF 가격에 이미 포함되었을 수 있음 |
| 항만 사용료 / 부두 사용료 | 항만 당국이 부두와 항만 시설 이용에 부과하는 요금으로, 보통 컨테이너당 또는 톤당 책정됩니다. | 기타 수수료 → other_fees |
| 디머리지·디텐션 | 지연에 따른 추가 요금으로, 디머리지는 무료 보관 기간을 넘겨 컨테이너를 터미널 안에 둘 때, 디텐션은 컨테이너를 터미널 밖에서 반납하지 않고 너무 오래 쓸 때 부과됩니다. | 기타 수수료(피할 수 있음) → other_fees |
| 기타 수수료 (O) | 실제 비용이지만 관세 부과 기준에는 들어가지 않는 항목을 모은 칸입니다: 관세사 수수료, THC, 항만 사용료, 관세 보증, 내륙 운송, 은행·서류 수수료, 디머리지 등. | other_fees, 관세와 세금 뒤에 가산 |
| 인코텀즈(Incoterms) | 국제상업회의소(ICC)가 발행하는 표준 무역 조건으로, 운송 비용·위험·통관 의무를 매도인과 매수인 사이에 나눕니다: EXW(매수인이 매도인 문 앞부터 모두 부담), FOB(매도인이 선적까지 부담), CIF(매도인이 도착항까지 운임과 보험료 부담), DAP(매도인이 지정 장소까지 인도, 관세 미납), DDP(매도인이 관세와 수입 세금까지 부담). | 어느 항목을 채우고 어느 항목을 0으로 둘지 결정 |
| 소액면세 기준(De minimis) | 일정 금액 이하의 화물에 대해 관세, 경우에 따라 수입 세금을 면제해 주는 기준입니다. 기준 금액과 적용 여부는 나라마다 크게 다르고 시기에 따라 바뀌므로 도착지의 현행 규정을 확인하세요. | 적용되면 duty_rate(필요 시 tax_rate도)를 0으로 |
| 개당 수입 원가 | 총 수입 원가를 판매 가능한 수량으로 나눈 값으로, 마진과 마크업 계산 및 재고 평가의 원가 기준입니다. | 주요 결과값 → quantity로 나눈 값 |
자주 묻는 질문
수입 부가세도 정말 비용인가요? 부가세 등록 사업자라면 보통 환급(매입세액 공제)받을 수 있으므로, 마진 분석에서는 세율을 0으로 넣고 현금흐름으로만 보세요. 환급받을 수 없다면 원가에 포함해서 계산하면 됩니다.
관세는 왜 운임에도 부과되나요? 대부분의 관세 제도가 CIF 기준으로 상품 가치를 평가하기 때문에 국경까지의 운송비와 보험료가 과세가격에 포함됩니다. FOB 기준으로 평가하는 나라에서는 상품 대금에만 관세가 부과되므로, 운임과 보험료를 입력하더라도 관세 금액은 약간 낮게 나옵니다.
기타 수수료에는 무엇이 들어가나요? 관세사 수수료, 항만·터미널 작업료, 컨테이너 하역비, 내륙 운송비, 은행 송금 수수료, 검사나 인증 비용 등이 해당합니다.