ランデッドコスト(輸入原価)とは
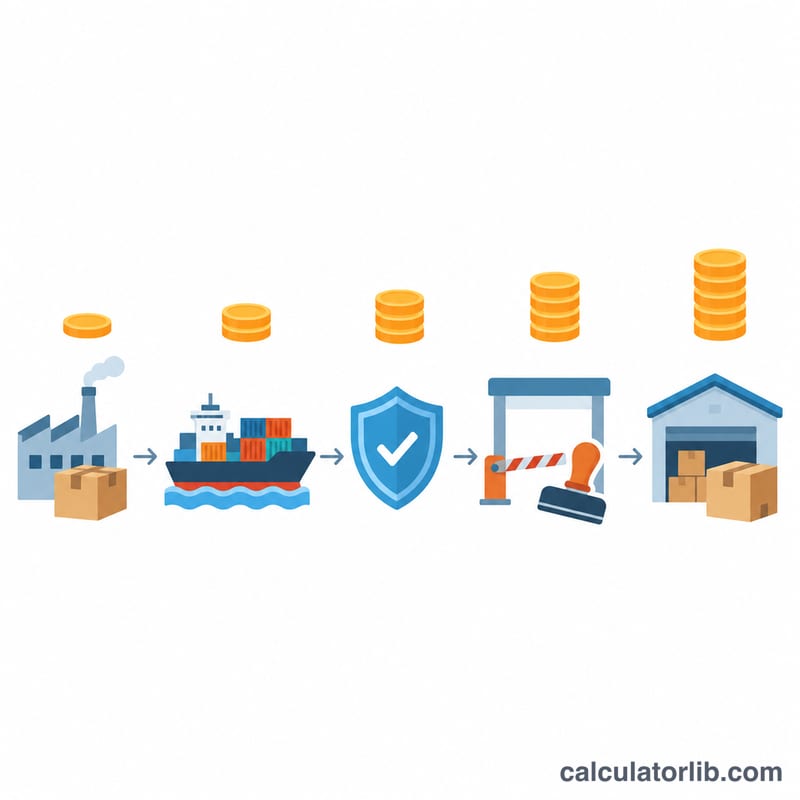
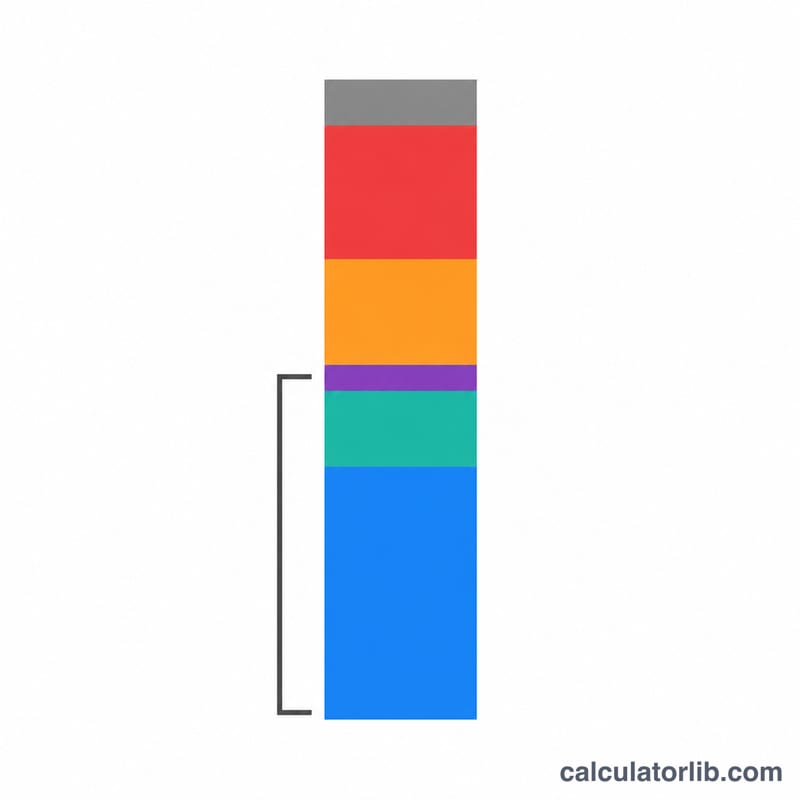
ランデッドコストとは、仕入先から商品を自社の倉庫に届け、販売できる状態にするまでにかかる費用の総額のことです。日本語では「輸入原価」や「着荷原価」と呼ばれることもあります。販売価格を決める際の基準にすべきなのはインボイス(請求書)の金額だけではなく、このランデッドコストです。商品代金に加え、国際運賃、貨物保険料、関税、輸入VAT(日本の消費税に相当する輸入時の付加価値税・売上税)、さらに通関時にかかる通関業者・港湾・荷役などの諸費用が含まれます。こうした上乗せ分を見落とすことが、帳簿上は利益が出るはずだった輸入取引で赤字になる最も多い原因です。
計算機の使い方
仕入先が請求する単価と、その貨物の数量を入力し、続いて貨物全体にかかる運賃と保険料を入力します。次に、対象商品の分類に対して税関が適用する関税率と、輸入VAT(売上税)の税率を入力します。通関業者への手数料、港湾費用、荷役費用などは「その他の諸費用」にまとめて入力してください。関税率と税率はご自身で指定する方式のため、どの国・どの通貨でも利用できます。なお、本ツールは特定の国の制度に限定したものではなく、日本の輸入消費税・関税の実務に当てはめる場合は、日本の税関が定める税率や課税価格の規則をご確認ください。
計算式の解説
\(C\) = 商品代金、\(F\) = 運賃、\(I\) = 保険料、\(d\) = 関税率、\(t\) = 輸入税率、\(O\) = その他の諸費用とすると、次のようになります。
$$\text{Landed} = (C + F + I)(1 + d)(1 + t) + O$$関税は税関評価額(CIF価格)\(C + F + I\)に対して課されます。輸入税は、その価額に関税を加えた額に対して課されるため、2つのかっこは足し算ではなく掛け算になります。その他の諸費用は、荷役費や通関手数料が通常は課税価格に含まれないため、かっこの外に置かれます。
計算例
単価100の商品10個、運賃250、保険料50、関税率5%、輸入VAT10%、諸費用120の場合:
$$C + F + I = 1000 + 250 + 50 = 1300$$$$D = 1300 \times 0.05 = 65 \qquad T = 1365 \times 0.10 = 136.50$$$$\text{Landed} = 1300 + 65 + 136.50 + 120 = 1621.50$$1個あたりでは \(1621.50 / 10 = 162.15\) となり、インボイス価格より62.15%高くなります。
ランデッドコストの結果の読み方
この計算機は、異なる問いに答える2つの数値を返します。総ランデッドコストは、貨物全体を自社倉庫に届けるまでに必要な現金支出の総額で、商品代金・運賃・保険料・関税・輸入VAT(税)・その他の諸費用を含みます。1個あたりのランデッドコストは、その総額を数量で割ったもので、実際に原価として使う数値です。利益率や掛け率はコンテナ単位ではなく、販売する1個ごとに計算するためです。
インボイス価格を原価の基準にしてはいけない理由
仕入先の単価を使うと、工場を出た後に発生するあらゆる費用の分だけ原価を低く見積もってしまいます。1個あたりのランデッドコストを \(L\)、販売価格を \(P\) とすると、基本となる2つの関係式は次のとおりです。
$$\text{Gross margin} = \frac{P - L}{P}, \qquad \text{Markup} = \frac{P}{L} - 1$$粗利率(マージン)は売上に対する割合、マークアップ(原価に対する上乗せ率)は原価に対する割合で表されます。両者は同じ意味ではなく、\(P > L\) であれば、同じ数値の組でもマークアップのほうが粗利率より大きくなります。
出力結果の読み取り例
500個、単価12.00、運賃1,800、保険料120、関税率6.5%、VAT 20%、その他の諸費用450(通関業者費用、THC、国内配送)で、すべて同一通貨とします。
$$CV = 12 \times 500 + 1{,}800 + 120 = 7{,}920$$$$\text{Total} = 7{,}920 \times 1.065 \times 1.20 + 450 = 8{,}434.80 \times 1.20 + 450 = 10{,}571.76$$$$L = \frac{10{,}571.76}{500} = 21.14$$したがって、1個あたりのランデッドコストは21.14で、インボイス価格12.00と比べることになります。インボイス価格に対する上乗せ率は \(21.14 / 12.00 - 1 \approx 76\%\) です。この割合は単なる比率であり、大きさを左右する主な要因は、商品代金に対する運賃・保険料の比率(ここでは6,000に対して1,920、つまり32%で、かさばって単価の低い商品によく見られる高さです)と関税率の2つです。海上輸送される高密度・高価格の商品ならインボイス価格との差が数%にとどまることもありますが、軽くてかさばり関税の高い商品では50〜100%を超えることもあります。上乗せ率が大きいこと自体はエラーのサインではなく、どの費用項目を見直すべきかを教えてくれる指標です。
これは原価の数値であり、税関への申告額ではありません
ここでの合計は、在庫評価や価格計算のための原価計算上の数値です。税関に申告する価額ではありません。CIF方式の評価では、課税価格は \(C + F + I\)(例では7,920)であり、通関業者費用、ターミナル荷役費、国内配送費などは一般に関税の課税対象額に含まれないため、「その他の諸費用」は除かれます。どの費用が税関評価額に含まれるかは国ごとの評価ルールで決まり(たとえばFOB方式で関税を課す国もあります)、上記の式が実際の申告と一致すると決めつけず、輸入先の国の規則をご確認ください。日本向けの実務では、税関が定める課税価格の決定方法に従います。
還付可能なVATは原価ではないのに数値を押し上げます
VAT/GST制度では、登録事業者が支払った輸入VATは通常、仕入税額として控除(還付)できます。また、リバースチャージや納税猶予の仕組みにより、国境で支払うこと自体がない国もあります。こうした場合、VATはキャッシュフローと運転資金の項目であり、本来の原価ではありません。そのまま入力すると原価が膨らみ、計算上の利益率が低く出てしまいます。利益率を見るための原価を求めるには tax_rate = 0 と入力してください。同じ貨物でも1個あたり17.77になります。資金計画にはVAT込みの数値、利益率の検討にはVATを除いた数値を使い分けてください。未登録の輸入者、控除できない売上税、非課税事業に使う商品など、税が実際に還付されない場合は、原価に含めるのが正しい扱いです。
インコタームズで、インボイス価格にすでに含まれる費用が決まります
最もよくある間違いは、運賃の二重計上です。仕入先と合意したインコタームズ(貿易条件)によって、インボイス価格にどの区間の費用が含まれるかが決まります。
- EXW — 価格は売り手の施設渡しの商品代金のみです。出荷地の費用、主要運賃、保険料、関税、税はご自身で入力します。
- FOB — 積込みまでの出荷地での荷役と輸出通関が含まれます。主要運賃と保険料は引き続きご自身で入力します。
- CIF/CIP — 運賃と保険料はすでにインボイス価格に含まれているため、
shippingとinsuranceは0のままにします(含まれない仕向地での荷役費などがある場合のみ入力)。関税と税はご自身の負担です。 - DAP/DDP — 物流の大半または全部が価格に含まれます。DDPでは関税と輸入税は売り手の負担となるため、関税率を重ねて入力すると結果が過大になります。
要するに、各費用は1回だけ、かつご自身の条件で負担する費用だけを入力してください。この計算機は入力された数値を計算するだけで、二重に入力された費用を見つけることはできません。ここに書かれた内容は価格設定、税務、財務に関する助言ではなく、計算式が何を計算しているかを説明したものです。特定の国の関税率、評価ルール、VATの還付については、通関士(通関業者)や税理士などの専門家にご相談ください。
輸入コストの主要用語
各項目には、課税価格に含まれる(関税がかかる基準額に入る)のか、その他の諸費用に入るのかを示してあり、計算機の入力欄にそのまま対応させられます。取り扱いは輸入先の国の評価ルールによって決まるため、実際に輸入する制度に照らしてご確認ください。
| 用語 | 定義 | 入力する場所 |
|---|---|---|
| ランデッドコスト(輸入原価) | 商品を仕入先から自社の施設に届けるまでの総費用。商品代金、輸送費、保険料、関税、税金、手数料を含みます。 | 出力値であり入力項目ではありません |
| 商品代金/インボイス価額(C) | 商品に対して仕入先へ実際に支払う(または支払うべき)価格で、輸送費は含みません。本ツールでは単価×数量で入力します。 | 課税価格に含まれる → product_cost、quantity |
| 国際運賃(F) | 輸出国から輸入国まで貨物を運ぶ費用(海上・航空・鉄道・陸送の主要区間)。 | CIF評価では課税価格に含まれる → shipping |
| 貨物保険料(I) | 輸送中の滅失や損傷に備える保険の保険料。通常、商品代金+運賃の小さな割合で見積もられます。 | CIF評価では課税価格に含まれる → insurance |
| CIF価格 | Cost, Insurance and Freight(運賃・保険料込み条件)。\(C + F + I\)。多くの国が従価税の課税価格としてこの価額を使います。 | 課税価格の基準そのもの |
| FOB価格 | Free On Board(本船渡し)。商品代金に、船積みまでの出荷地での費用を加えたもので、主要運賃と保険料は含みません。CIFではなくFOBを基準に関税を課す国もあります。 | FOB評価の国ではより狭い課税価格の基準 |
| 税関評価額/課税価格 | 関税を計算する際の申告価額。輸入先の国の評価ルールで決まり、通常はCIFまたはFOBで、輸入後の費用は一般に含まれません。 | other_fees は含まれません |
| 関税率(d) | 税関評価額に適用される税率。輸入先の国の関税率表で、商品の分類(場合により原産国)に応じて定められます。 | duty_rate |
| 従価税 | 価額に対する割合で課される関税(重量・容積・個数あたりで課される従量税とは異なります)。本計算機は従価税を前提にしています。 | duty_rate。従量税は other_fees へ |
| 輸入VAT/輸入売上税(t) | 輸入時に課される消費課税。通常、税関評価額に関税を加えた額に課されるため、計算式では関税の後に掛け算します(日本の輸入消費税に相当)。 | tax_rate |
| リバースチャージ/VAT納税猶予 | 一部のVAT制度で、登録輸入者が国境で納付する代わりに、申告書上で輸入VATを計上できる仕組み。現金の支出がなくなります。 | 原価計算では tax_rate を0にします |
| HSコード/関税分類 | 商品を特定する統一システムの商品コード(国際的には6桁、各国でさらに細分化)。これにより関税率が決まります。 | duty_rate を決める要素であり費用ではありません |
| 通関業者/通関手数料 | 輸入申告を代行する免許を持った業者。通関手数料はその業務の対価で、通常は1件ごとの定額です。 | その他の諸費用 → other_fees |
| ターミナルハンドリングチャージ(THC) | ターミナルが本船とヤードの間でコンテナを積み下ろし・移動する料金。出荷地、仕向地、またはその両方で請求されます。 | 仕向地THC → other_fees。出荷地THCはFOB/CIF価格に含まれる場合あり |
| 港湾使用料/埠頭使用料 | 岸壁や港湾施設の利用に対して港湾管理者が課す料金。通常はコンテナ単位またはトン単位です。 | その他の諸費用 → other_fees |
| デマレージ・ディテンション | 遅延に対する違約料。デマレージはフリータイムを超えてコンテナをターミナル内に置いた場合、ディテンションはコンテナをターミナル外で返却せず長く保持した場合に課されます。 | その他の諸費用(回避可能) → other_fees |
| その他の諸費用(O) | 実際には費用でありながら関税の課税対象外となるものの総称。通関手数料、THC、港湾費用、通関保証、国内配送、銀行・書類手数料、デマレージなど。 | other_fees(関税・税の後に加算) |
| インコタームズ | 国際商業会議所(ICC)が定める標準貿易条件で、売り手と買い手の間で輸送費、危険負担、通関の責任を分担します。EXW(買い手が売り手の施設から先をすべて負担)、FOB(売り手が本船への積込みまで負担)、CIF(売り手が仕向港までの運賃と保険料を負担)、DAP(売り手が指定場所まで届け、関税は未払い)、DDP(売り手が関税・輸入税まで負担)。 | どの欄を入力し、どの欄を0にするかを決める |
| 少額免税枠(デミニミス) | 一定金額以下の貨物について、関税や場合により輸入税を免除する国の基準。基準額や適用の有無は国によって大きく異なり、時期によっても変わるため、仕向地の最新ルールをご確認ください。 | 該当する場合は duty_rate(場合により tax_rate)を0に |
| 1個あたりのランデッドコスト | 総ランデッドコストを販売可能な数量で割った値。利益率やマークアップの計算、在庫評価の原価基準となります。 | 主な出力 → quantity で割った値 |
よくある質問(FAQ)
輸入VATは本当に原価になるのですか? VAT登録事業者であれば通常は還付(控除)を受けられるため、利益率を見る目的では税率を0にし、キャッシュフロー上の項目としてのみ扱います。還付を受けられない場合は、そのまま入力しておきます。
なぜ運賃にも関税がかかるのですか? 多くの税関制度ではCIF価格を基準に評価するため、国境までの輸送費と保険料も課税価格の一部となります。FOB評価を採用する国では商品代金だけに関税がかかるため、運賃と保険料は入力しても、関税額はやや低くなります。
その他の諸費用には何を入れればよいですか? 通関業者の手数料、港湾・ターミナルでの荷役費、コンテナの荷下ろし費用、国内配送費、銀行送金手数料、検査や認証にかかる費用などが該当します。