このツールでできること(オーストラリア専用)
このツールは、オーストラリアに輸入する貨物専用の計算ツールです。計算はオーストラリアの制度に沿っています。関税は豪ドル(AUD)換算したFOB価格(課税価格)にかかり、輸入GST(日本の消費税にあたる物品サービス税)の税率は10%です。課税価格がAUD 1,000以下の貨物は少額貨物として扱われ、オーストラリア国境警備隊(ABF)は輸入処理手数料(IPC)を徴収します。IPCのプリセット額はあくまで目安です。結果を実務で使う前に、ABFが公表している最新の料金表と、豪州関税表(Working Tariff)に載っている自社HSコードの関税率を必ず確認してください。なお、日本への輸入では関税をCIF価格で計算し、消費税の計算方法も異なります。日本向けの輸入原価の試算には使えませんのでご注意ください。
使い方
まず、仕入先通貨建ての商品価格(FOB)と為替レートを入力します。為替レートは「仕入先通貨1単位あたり何AUDか」で入れてください。次に、国際輸送費と保険料をAUDで入力し、HSコードに対応する関税率を入れます。関税率は5%のことが多く、自由貿易協定(FTA)が使える場合は0%になります。GSTを仕入税額控除で取り戻せるなど、税抜きの金額だけを見たいときはGST(10%)を含めるのチェックを外してください。最後に、通関業者の手数料と港湾関連費用を入力し、IPCの区分を選んで数量を入れれば計算できます。
計算式
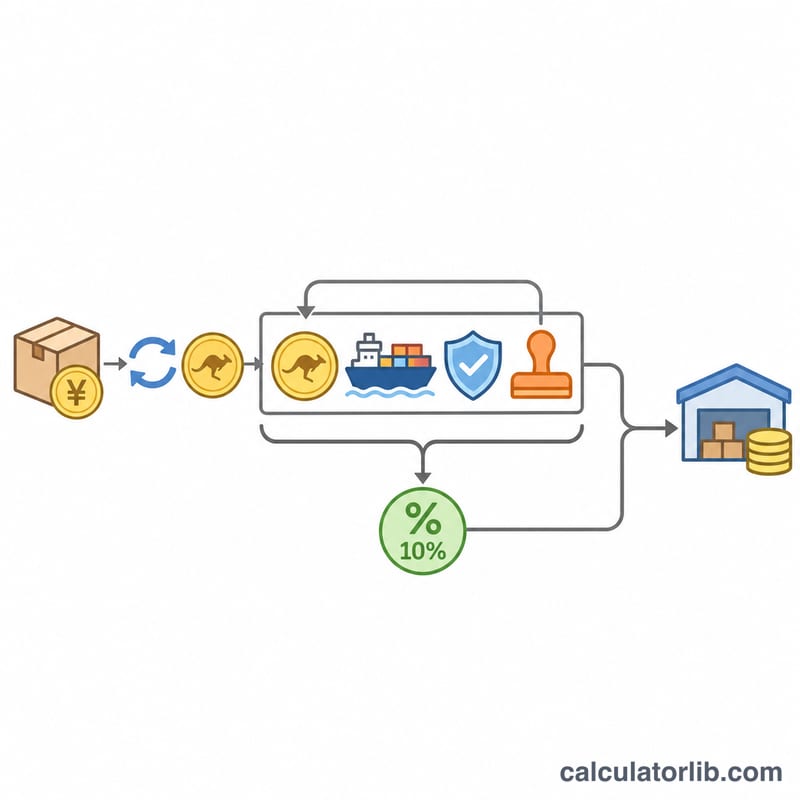
オーストラリアではFOB価格に関税がかかります。GSTは「課税輸入価額」にかかり、これには関税、輸送費、保険料も含まれます。
$$V = \text{FOB} \times r, \quad D = V \times d$$$$\text{GST} = 0.10\,(V + D + F + I)$$$$L = V + F + I + D + \text{GST} + \text{IPC} + \text{Fees}, \quad c = \frac{L}{q}$$記号の意味は次のとおりです。\(r\)は為替レート、\(d\)は関税率、\(F\)は輸送費、\(I\)は保険料、\(q\)は数量です。\(V \le 1000\)の場合、関税とIPCはゼロになります。
計算例
ある輸入業者が商品500個をUSD 10,000で仕入れたとします。為替レートは1 USD=1.50 AUDです。そのほかの条件は、海上運賃AUD 1,200、保険料AUD 150、関税率5%、通関業者と港湾の手数料が合計AUD 430、IPCがAUD 97.70です。
$$V = 10{,}000 \times 1.5 = 15{,}000, \quad D = 15{,}000 \times 0.05 = 750$$$$\text{GST} = 0.10 \times (15{,}000 + 750 + 1{,}200 + 150) = 1{,}710$$$$L = 15{,}000 + 1{,}200 + 150 + 750 + 1{,}710 + 97.70 + 430 = 19{,}337.70$$$$c = \frac{19{,}337.70}{500} = 38.68$$この例では、輸入原価の総額がAUD 19,337.70、1個あたりが約AUD 38.68になります。
オーストラリアの輸入基準額、税率および諸料金の概要
以下の数値は、オーストラリアの税関法およびGST法に基づきオーストラリアへ輸入される物品に適用されます。これらはオーストラリア国境警備隊(ABF)とオーストラリア税務局(ATO)が管理しています。他国への輸入には適用されません。あくまで一般的な目安としてご利用ください。税率や諸料金は変更されることがあるため、結果に頼る前に、ABFの輸入処理料金(IPC)の最新スケジュールと、1995年関税法附則3の関税率表(Working Tariff)で、お使いのHSコードの正確な税率をご確認ください。
| 項目 | 典型的な値・ルール(オーストラリア) | 備考 |
|---|---|---|
| 低額輸入基準 | 税関価格 AUD 1,000 | この額以下であれば、通常、国境で関税および輸入処理料金(IPC)は課されません。低額物品のGSTは、GST登録事業者に関する規則に基づき、販売者またはマーケットプレイスが代わりに徴収するのが一般的です。タバコとアルコールは例外です。 |
| 輸入GST税率 | 10% | 課税対象となる輸入品の価格に対して課されます。一部の物品はGST免税です。 |
| 一般関税率 | 通常5% | 多くの物品は関税率表上0%です。その他の従価税率や従量税率が適用される物品もあります。税率はHSコードによって決まります。 |
| 特恵(FTA)関税率 | 多くの場合0% | ChAFTA(中国)、JAEPA(日本)、KAFTA(韓国)、AUSFTA(米国)、A-UKFTA(英国)などの自由貿易協定に基づき利用できますが、物品が要件を満たし、有効な原産地証明書を所持している場合に限ります。 |
| 関税の課税標準 | 税関価格 = FOB価格をAUDに換算した額 | \(V = \text{FOB価格} \times r\)。国際輸送費と保険料は、オーストラリアの税関価格には含まれません。 |
| GSTの課税標準 | 課税輸入品の価格(VoTI) | \(\text{VoTI} = V + D + F + I\):税関価格 + 関税 + 国際輸送費 + 保険料。 |
| 輸入処理料金(IPC) | 段階制の定額料金 | 航空貨物、海上貨物、郵便物ごとに別の区分があります。各区分は価格帯で分けられており、例えばAUD 1,000〜10,000とAUD 10,000超です。金額はABFが定め、随時改定されます。以下のシナリオ表では、AUD 10,000超の海上貨物の例として AUD 197.70 を使用しています。最新の金額はABFのスケジュールでご確認ください。 |
| 通関業者および港湾・ターミナル手数料 | 各事業者が設定 | これらは政府の税率ではなく民間の料金です。見積書または請求書の金額をご利用ください。 |
これは一般的な情報であり、税関、税務または金融に関する助言ではありません。関税分類や原産地について拘束力のある見解が必要な場合は、資格を持つ通関業者またはABFにご相談ください。
関税率、輸送費および出荷価格が着地コストに与える影響
各行は本記事の計算式を使用しています:
$$V = \text{FOB価格} \times r,\quad D = V \times d,\quad \text{GST} = 0.10\,(V + D + F + I)$$$$L = V + F + I + D + \text{GST} + \text{IPC} + \text{手数料},\qquad c = \frac{L}{q}$$1〜3行目は同じ出荷を使用しています。FOB価格は USD 10,000、為替レートは 1.50 なので、\(V\) = AUD 15,000 です。輸送費と保険料の合計は AUD 1,300(輸送費 1,200 + 保険料 100)です。IPCは AUD 197.70、通関業者と港湾の手数料の合計は AUD 385、数量は 500 個です。
| シナリオ | 税関価格(AUD) | 関税(AUD) | GST(AUD) | IPC(AUD) | 手数料(AUD) | 着地コスト(AUD) | 単位あたりコスト(AUD) |
|---|---|---|---|---|---|---|---|
| 1. 基本ケース、関税5% | 15,000.00 | 750.00 | 1,705.00 | 197.70 | 385.00 | 19,337.70 | 38.68 |
| 2. 同じ出荷、FTAにより関税0% | 15,000.00 | 0.00 | 1,630.00 | 197.70 | 385.00 | 18,512.70 | 37.03 |
| 3. 基本ケース、GST除外(GST抜きの見方) | 15,000.00 | 750.00 | 0.00(除外) | 197.70 | 385.00 | 17,632.70 | 35.27 |
| 4. 低額の出荷(1,000 AUD以下) | 900.00 | 0.00 | 97.00 | 0.00 | 0.00 | 1,067.00 | 53.35 |
各行の計算方法
- 基本ケース: \(D = 15{,}000 \times 0.05 = 750\)。GSTは \(0.10 \times (15{,}000 + 750 + 1{,}200 + 100) = 1{,}705\)。その後 \(L = 15{,}000 + 1{,}200 + 100 + 750 + 1{,}705 + 197.70 + 385 = 19{,}337.70\)、\(c = 19{,}337.70 / 500 = 38.68\)。
- FTAで0%: \(D = 0\) のため、GSTは \(0.10 \times (15{,}000 + 0 + 1{,}300) = 1{,}630\)。その後 \(L = 15{,}000 + 1{,}300 + 0 + 1{,}630 + 197.70 + 385 = 18{,}512.70\)、\(c = 18{,}512.70 / 500 \approx 37.03\)。5%の関税を外すと、関税で750 AUD、GSTで75 AUDが削減されます。関税はGSTの課税標準に含まれるためです。
- GST抜きの見方: \(L = 19{,}337.70 - 1{,}705 = 17{,}632.70\)、\(c = 17{,}632.70 / 500 \approx 35.27\)。この見方は、輸入GSTを通常仕入税額控除として取り戻せるGST登録事業者に適しています。GSTは輸入時に支払われるため、最終的なコストでなくても資金繰りには影響します。
- 低額の出荷: FOB価格 USD 600 × 1.50 により \(V = 900\)。輸送費は AUD 60、保険料は AUD 10、数量は 20 個です。計算機と同様に、1,000 AUD以下では関税とIPCをゼロとし、通関業者の手数料もありません。GSTは \(0.10 \times (900 + 0 + 60 + 10) = 97\)。オーストラリアの低額品ルールでは、通常、国境でABFではなく海外の販売者がチェックアウト時にこのGSTを徴収します。その後 \(L = 900 + 60 + 10 + 0 + 97 + 0 + 0 = 1{,}067\)、\(c = 1{,}067 / 20 = 53.35\)。
各行から分かること:
- 関税率は着地コストに二重に影響します。関税そのものとして、またその関税に課されるGSTを通じてです。
- 輸送費と保険料には関税がかかりません。関税はFOB価格を基にした税関価格に課されるためです。ただしGSTは増加させます。
- IPCや通関業者の手数料などの定額料金は、小口出荷ではコストに占める割合がはるかに大きくなるため、数量が少ないと単位あたりコストが急激に上がります。
これは一般的な情報であり、専門的な税務または通関に関する助言ではありません。
よくある質問
輸送費に関税がかからないのはなぜですか?
オーストラリアは輸入品をFOB価格で評価するためです。国際輸送費と保険料は関税の課税標準から外れますが、GSTを計算するときには加算されます。CIF価格で関税を計算する日本とは、ここが大きく違います。
AUD 1,000以下の貨物はどうなりますか?
課税価格がAUD 1,000以下の貨物は、原則として通関時の関税とIPCがかかりません。ただし、GSTは通常、海外の販売者やECモールが購入時に徴収します。
事業者はGSTを取り戻せますか?
GSTに登録している事業者であれば、輸入GSTは通常、仕入税額控除として取り戻せます。実質的に負担し続けるコストを知りたいときは、GSTのチェックを外して計算してください。