本计算器的用途(仅适用于澳大利亚)
本计算器仅适用于进口到澳大利亚的货物,采用的是澳大利亚的相关规定:关税以澳元(AUD)计价的 FOB 完税价格为基础征收,进口 GST 为 10%,货值在 1,000 澳元及以下的货物属于低价值货物,澳大利亚边防局(ABF)还会另行收取进口处理费(Import Processing Charge,简称 IPC)。计算器中预设的 IPC 金额仅供参考。在据此做决策之前,请先查阅 ABF 最新收费标准,并在《现行关税表》(Working Tariff)中核对你的 HS 编码对应税率。
使用方法
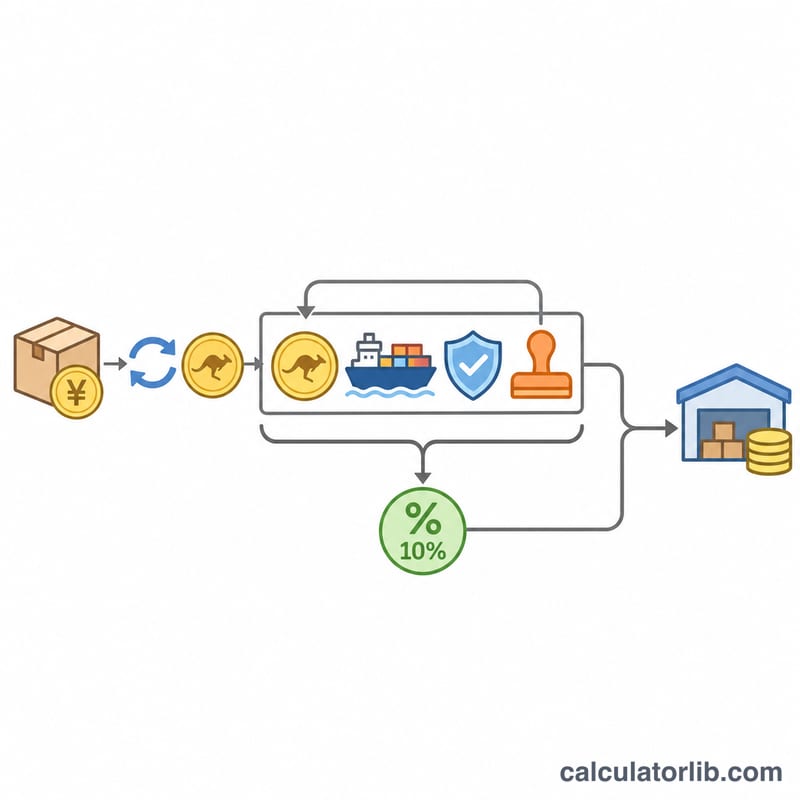
先以供应商货币填写供应商报价(FOB),再填写汇率(即 1 单位供应商货币折合多少澳元)。接着以澳元填写国际运费和保险费,以及你 HS 编码对应的关税税率——在自由贸易协定下,该税率通常为 5% 或 0%。如果你只想得到不含 GST 的金额(例如你能把 GST 作为进项税额抵免申报退回),可取消勾选计入 GST(10%)。最后,填写报关与港口费用,选择 IPC 档位,并输入货物件数。
计算公式
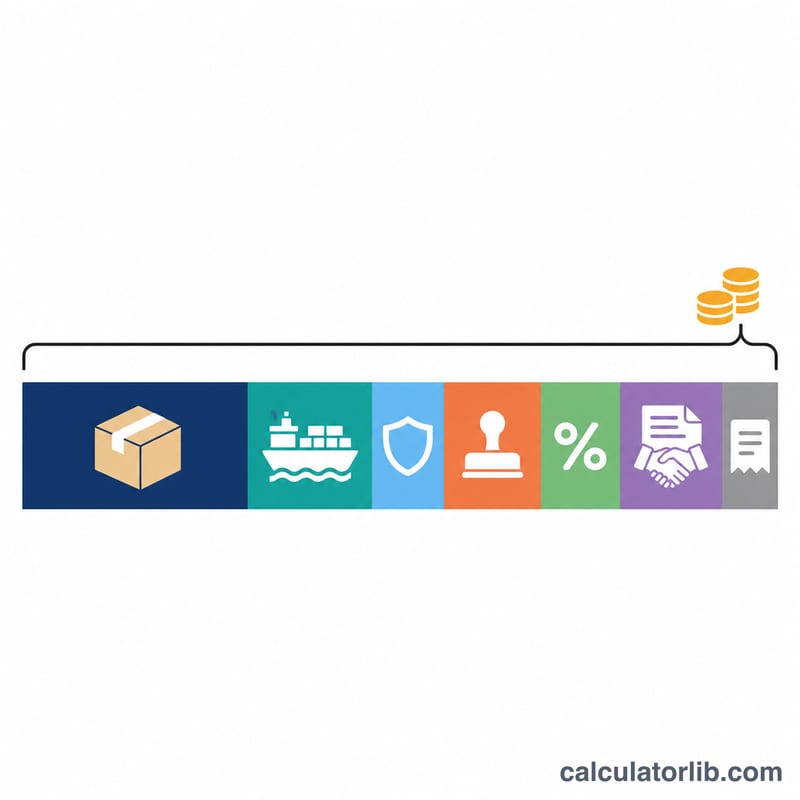
澳大利亚按 FOB 价格征收关税。GST 则按应税进口价值征收,该价值同时包含关税、运费和保险费:
$$V = \text{FOB} \times r, \quad D = V \times d$$$$\text{GST} = 0.10\,(V + D + F + I)$$$$L = V + F + I + D + \text{GST} + \text{IPC} + \text{Fees}, \quad c = \frac{L}{q}$$其中 \(r\) 为汇率,\(d\) 为关税税率,\(F\) 为运费,\(I\) 为保险费,\(q\) 为数量。若 \(V \le 1000\),则关税与 IPC 均按零计算。
计算示例
某进口商以 10,000 美元购买 500 件货物,汇率为 1 美元兑 1.50 澳元。海运费 1,200 澳元,保险费 150 澳元,关税税率 5%,报关与港口费用合计 430 澳元,IPC 为 97.70 澳元。
$$V = 10{,}000 \times 1.5 = 15{,}000, \quad D = 15{,}000 \times 0.05 = 750$$$$\text{GST} = 0.10 \times (15{,}000 + 750 + 1{,}200 + 150) = 1{,}710$$$$L = 15{,}000 + 1{,}200 + 150 + 750 + 1{,}710 + 97.70 + 430 = 19{,}337.70$$$$c = \frac{19{,}337.70}{500} = 38.68$$澳大利亚进口门槛、税率与费用一览
以下数据适用于依据澳大利亚海关法和商品及服务税(GST)法进口到澳大利亚的货物,由澳大利亚边境执法局(ABF)和澳大利亚税务局(ATO)管理。这些数据不适用于进口到其他国家的货物。请将其仅作为一般参考。税率和费用会发生变化,因此在依赖计算结果之前,请查阅ABF最新的进口处理费(Import Processing Charge)时间表,以及《1995年海关关税法》附表3中的工作关税表(Working Tariff),确认您的HS编码对应的准确税率。
| 项目 | 典型值/规则(澳大利亚) | 说明 |
|---|---|---|
| 低价值门槛 | 海关价值1,000澳元(AUD 1,000) | 等于或低于此价值时,通常在边境不征收关税和进口处理费(IPC)。低价值商品的GST通常由卖家或电商平台根据GST注册供应商规则代为收取。烟草和酒类属于例外。 |
| 进口GST税率 | 10% | 按应税进口价值征收。部分商品免征GST。 |
| 一般海关关税税率 | 通常为5% | 根据税则,许多商品税率为0%。部分商品适用其他从价税率或从量税率。税率由HS编码决定。 |
| 优惠(自贸协定)关税税率 | 通常为0% | 适用于中澳自贸协定(ChAFTA,中国)、日澳经济伙伴关系协定(JAEPA,日本)、韩澳自贸协定(KAFTA,韩国)、澳美自贸协定(AUSFTA,美国)和澳英自贸协定(A-UKFTA,英国)等自由贸易协定,但前提是货物符合条件并持有有效的原产地证明。 |
| 关税计税基础 | 海关价值 = 离岸价折算为澳元 | \(V = \text{离岸价} \times r\)。国际运费和保险费不计入澳大利亚海关价值。 |
| GST计税基础 | 应税进口价值(VoTI) | \(\text{应税进口价值} = V + D + F + I\):海关价值加关税加国际运输费加保险费。 |
| 进口处理费(IPC) | 分级固定费用 | 空运货物、海运货物和邮递货物分别有不同的费率等级。每个等级按价值区间划分,例如1,000–10,000澳元(AUD 1,000–10,000)以及超过10,000澳元(AUD 10,000)的部分。ABF负责设定金额并不时更新。下方情景表以超过10,000澳元的海运货件的197.70澳元(AUD 197.70)作为示例金额。请以ABF时间表上的当前金额为准。 |
| 报关行及港口/码头费用 | 由服务商设定 | 这些是商业收费,而非政府税率。请以您的报价单或发票上的金额为准。 |
以上仅为一般信息,不构成海关、税务或财务建议。如需对税则归类或原产地作出具有约束力的认定,请咨询持牌报关行或ABF。
关税税率、运费和货值如何影响到岸成本
表中每一行都使用本文的公式:
$$V = \text{离岸价} \times r,\quad D = V \times d,\quad \text{商品及服务税} = 0.10\,(V + D + F + I)$$$$L = V + F + I + D + \text{商品及服务税} + \text{进口处理费} + \text{费用},\qquad c = \frac{L}{q}$$第1–3行使用同一批货物:离岸价为10,000美元(USD 10,000),汇率为1.50,因此\(V\) = 15,000澳元(AUD 15,000)。运费加保险费为1,300澳元(AUD 1,300,即运费1,200加保险费100)。进口处理费(IPC)为197.70澳元(AUD 197.70),报关行及港口费用合计385澳元(AUD 385),数量为500件。
| 情景 | 海关价值(澳元) | 关税(澳元) | GST(澳元) | 进口处理费(澳元) | 费用(澳元) | 到岸成本(澳元) | 单位成本(澳元) |
|---|---|---|---|---|---|---|---|
| 1. 基准情景,5%关税 | 15,000.00 | 750.00 | 1,705.00 | 197.70 | 385.00 | 19,337.70 | 38.68 |
| 2. 同一批货物,依据自贸协定关税为0% | 15,000.00 | 0.00 | 1,630.00 | 197.70 | 385.00 | 18,512.70 | 37.03 |
| 3. 基准情景,不含GST(不含GST视角) | 15,000.00 | 750.00 | 0.00(不计入) | 197.70 | 385.00 | 17,632.70 | 35.27 |
| 4. 低价值货件(≤ 1,000澳元) | 900.00 | 0.00 | 97.00 | 0.00 | 0.00 | 1,067.00 | 53.35 |
每一行的计算方法
- 基准情景:\(D = 15{,}000 \times 0.05 = 750\)。商品及服务税为\(0.10 \times (15{,}000 + 750 + 1{,}200 + 100) = 1{,}705\)。然后\(L = 15{,}000 + 1{,}200 + 100 + 750 + 1{,}705 + 197.70 + 385 = 19{,}337.70\),且\(c = 19{,}337.70 / 500 = 38.68\)。
- 自贸协定税率为0%:\(D = 0\),因此商品及服务税为\(0.10 \times (15{,}000 + 0 + 1{,}300) = 1{,}630\)。然后\(L = 15{,}000 + 1{,}300 + 0 + 1{,}630 + 197.70 + 385 = 18{,}512.70\),且\(c = 18{,}512.70 / 500 \approx 37.03\)。取消5%关税可节省750澳元关税,并节省75澳元商品及服务税,因为关税属于GST计税基础的一部分。
- 不含GST视角:\(L = 19{,}337.70 - 1{,}705 = 17{,}632.70\),且\(c = 17{,}632.70 / 500 \approx 35.27\)。此视角适用于已进行GST注册的企业,这类企业通常可以将进口GST作为进项税额抵扣而收回。GST仍需在进口时缴纳,因此即使最终不计入成本,也会影响现金流。
- 低价值货件:离岸价600美元(USD 600)× 1.50,得出\(V = 900\)。运费为60澳元,保险费为10澳元,数量为20件。与计算器在1,000澳元或以下时的做法一致,关税和进口处理费设为零,且无报关行费用。商品及服务税为\(0.10 \times (900 + 0 + 60 + 10) = 97\)。根据澳大利亚低价值货物规则,通常由海外卖家在结账时收取这笔GST,而非由ABF在边境征收。然后\(L = 900 + 60 + 10 + 0 + 97 + 0 + 0 = 1{,}067\),且\(c = 1{,}067 / 20 = 53.35\)。
各行数据说明:
- 关税税率对到岸成本产生双重影响:一是关税本身,二是对该关税征收的GST。
- 运费和保险费不产生关税,因为关税以基于离岸价的海关价值计征。但它们会增加GST。
- 进口处理费和报关行费用等固定费用在小批量货件中占比大得多,因此数量较少时,单位成本会急剧上升。
以上仅为一般信息,不构成专业税务或海关建议。
常见问题
为什么关税不对运费征收?
澳大利亚按 FOB 价格对进口货物估价,国际运费和保险费不计入关税税基,但在计算 GST 时会被重新加回。
货值低于 1,000 澳元会怎样?
货值在 1,000 澳元及以下的货物,在口岸通常免征关税和 IPC。不过,GST 通常由海外卖家或电商平台在结账时代为收取。
企业可以把 GST 退回吗?
已注册 GST 的企业通常可将进口 GST 作为进项税额抵免申报。取消勾选 GST 选项,即可查看你真正的长期成本。