
加拿大按揭计算器

加拿大按揭计算器

增长中 AI Skill PRO

输入计算

数学公式

保险费=(房屋售价−首付金额)×t(LTV)+0.20·[摊还期限>25]100\text{保险费}=(\text{房屋售价}-\text{首付金额})\times\frac{t(\text{LTV})+0.20\cdot[\text{摊还期限}>25]}{100}
显示计算步骤 (2)
  1. 最低首付

    Dmin={0.05房屋售价≤50000025000+0.10(房屋售价−500000)<15000000.20房屋售价≥1500000D_{min}=\begin{cases}0.05\,\text{房屋售价} & \le 500000\\ 25000+0.10(\text{房屋售价}-500000) & <1500000\\ 0.20\,\text{房屋售价} & \ge 1500000\end{cases}

    联邦规定的按售价划分的最低首付。

  2. 月还款额

    还款额=按揭总额j1−(1+j)−12摊还期限其中 j=(1+利率200)1/6−1按揭总额=房屋售价−首付金额+保险费\begin{gathered}\text{还款额}=\frac{ {\text{按揭总额}}\,j}{1-(1+j)^{-12\,\text{摊还期限}}}\\ \text{其中 } j=\left(1+\frac{\text{利率}}{200}\right)^{1/6}-1\\ \text{按揭总额}=\text{房屋售价}-\text{首付金额}+\text{保险费}\end{gathered}

    按固定利率(半年复利)计算的按揭总额年金还款额。

使用统计

广告

结果

每期还款额
2,698.36
CAD
月度等值 2,698.36 CAD
每年还款次数 12
最低首付 25,000.00 CAD
首付比例% 10.00
贷款价值比% 90.00
需要投保 是
保险费率% 3.10
已加收费用 否
CMHC保险费 13,950.00 CAD
保险前贷款额 450,000.00 CAD
按揭总额 463,950.00 CAD
还款次数 300
还清年数 25.0 年
总利息 345,556.90 CAD
还款总额 809,506.90 CAD
房屋总成本 859,506.90 CAD
节省利息 0.00 CAD

依据: Interest Act (R.S.C., 1985, c. I-15), s. 6 (生效日期 current to 2026-10-19)

报告本页错误

本计算器的功能

本计算器可估算加拿大住房按揭的还款额,支持按月、半月、双周、加速双周、每周和加速每周等还款方式。它会核对联邦规定的最低首付,在首付低于20%时计算CMHC按揭贷款保险费,并给出总利息、还款次数和房屋总成本。所有金额均以加元计。适用于购房者、首次购房者以及比较不同还款方式的人士。

使用方法

请按以下顺序输入信息:房屋售价;首付金额;年利率;利率类型(固定或浮动);以整年计的摊还期限;还款频率;买家身份(普通买家,或首次购房者和/或新建房产);首付资金来源(传统或非传统);以及是否一次性以现金支付CMHC保险费。如果未勾选保险费选项,保险费将加入贷款本金并计息。

公式

对于固定利率\(r\)(按半年复利计),月利率和月还款额如下:

$$j=\left(1+\frac{r}{2}\right)^{1/6}-1,\qquad M=\frac{L\,j}{1-(1+j)^{-12A}}$$

\(L\)为以加元计的按揭总额,\(A\)为摊还年数,\(r\)为以小数表示的年利率。若每年还款\(k\)次,则每期利率为\(i=(1+r/2)^{2/k}-1\)。浮动利率采用\(j=r/12\),\(i=(1+r/12)^{12/k}-1\)。

保险费计算公式为:

$$\text{Premium}=(P-D)\times\frac{t(\text{LTV})+0.20\cdot[A>25]}{100}$$

\(P\)为售价,\(D\)为首付,\(t\)为贷款价值比表中的费率档位,0.20个百分点仅适用于摊还期超过25年(\(A>25\))的投保贷款。
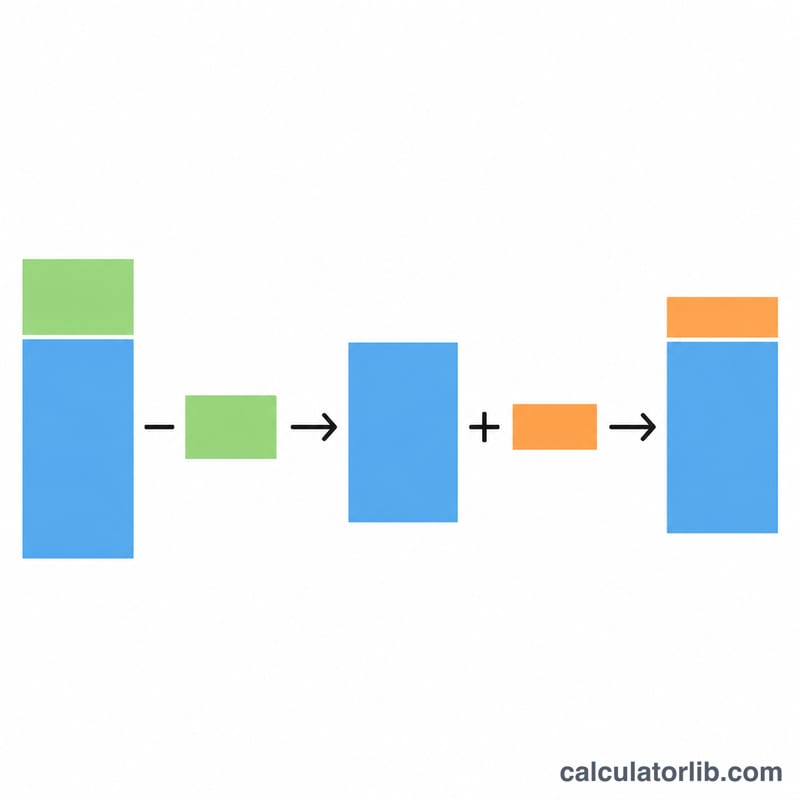
示意图:购买价格减去首付加上保险费等于贷款总额
贷款总额等于购买价格减去首付,再加上计入贷款的CMHC保险费。

约定与假设

根据《利息法》第6条要求,固定利率按半年复利计算,且为后付利息。浮动利率按恒定利率每月复利计算,贯穿整个摊还期;这是一种建模选择,并非来源于明确规定。

其他还款频率均由月还款额\(M\)推算:半月还款为\(M/2\),双周还款为\(12M/26\),每周还款为\(12M/52\),加速双周还款为\(M/2\),加速每周还款为\(M/4\)。

最低首付:售价50万元以内为5%;50万元以上至150万元以下,为2.5万元加超过50万元部分的10%;150万元及以上为20%(自2024年12月15日起生效)。

只有首付低于售价20%时才需投保。在计入保险费之前的贷款金额,其保险费率取决于贷款价值比(四舍五入至小数点后两位):不超过65%为0.60%;至75%为1.70%;至80%为2.40%;至85%为2.80%;至90%为3.10%;至95%为4.00%,若为非传统首付则为4.50%。摊还期超过25年时加收0.20个百分点(例如3.10%变为3.30%)。保险费按分四舍五入。费率档位依据2018年的CMHC页面,其他保险机构的费率可能不同。

投保贷款的期限最长为25年,首次购房者和新建房产可延长至30年。未投保贷款的期限为1至40年;40年上限是一种建模选择。保险费的省级销售税不在本计算器中计算,也不会加入贷款。

广告
一年的时间轴,利息每年复利两次,共十二次月供
加拿大固定利率房贷每年计息两次,因此半年利率会换算成每个还款期的等效利率。

计算示例

售价50万元,首付5万元,固定利率5%,25年,按月还款,普通买家,使用传统资金,保险费计入贷款。最低首付为\(0.05\times 500000 = 25000\),因此5万元首付符合要求。首付比例为10%,需要投保。

$$\text{LTV}=\frac{450000}{500000}\times 100=90.00\%$$

该比例落在3.10%的费率档位,摊还期为25年,无需加收。

$$\text{Premium}=450000\times 0.0310=13950$$$$L=450000+13950=463950$$

月还款额为2,698.36加元,共300期(25年)。总还款额为809,506.90加元,总利息为345,556.90加元。房屋总成本为\(50000+809506.90=859506.90\)加元。由于此方案为按月还款,相比按月还款节省的利息为0。

结果解读与局限性

每期还款额是主要结果。加速还款方式每年相当于多付一次月供,因此可提前还清并节省利息。如需要,最后一期还款可能较少,还款次数已将其计入。结果仅供估算:贷款机构的取整方式可能不同,续约时利率可能变动,且计算中不包括房产税、交易成本以及保险费的省级销售税。请向保险机构核实保险费。
广告
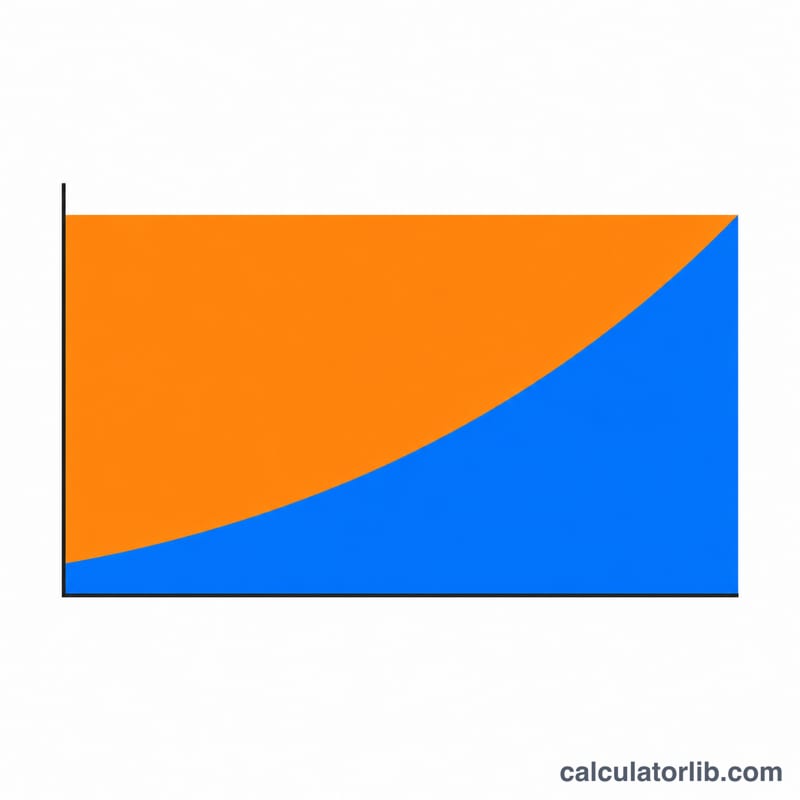
房贷还款堆叠图,随时间从主要为利息转为主要为本金
每期还款金额相同,但前期主要还利息,后期主要还本金。

常见问题

为什么本计算器使用半年复利?

《利息法》要求按揭利率以年或半年为单位列明,且为后付利息;半年复利是加拿大固定利率市场的惯例。

何时需要购买按揭贷款保险?

当首付低于售价的20%时需要。首付达到或超过20%时,本工具中的保险费为0。

长期摊还是否有加收?

有。对于摊还期超过25年的投保贷款,保险费率需加收0.20个百分点。未投保贷款不加收。

首付低于20%时,最长摊还期是多少?

25年,首次购房者和新建房产为30年。

一次性支付保险费会改变成本吗?

贷款额变小,因此产生的利息减少。但保险费仍计入房屋总成本。

为什么加速双周还款比双周还款更省钱?

它每年支付26次月供的一半,相当于每年13次月供,而不是12次。

资料来源

资料来源与参考

  • Interest Act (R.S.C., 1985, c. I-15), s. 6 — Department of Justice Canada. Basis for semi-annual (not in advance) compounding of fixed-rate mortgages. · 生效日期 current to 2026-10-19 · 核实日期 2026-11-04
  • CMHC mortgage loan insurance costs — Canada Mortgage and Housing Corporation. LTV premium tier table. This consumer page does not mention the amortization surcharge. · 生效日期 page dated March 31, 2018; fetched 2026-11-04 · 核实日期 2026-11-04
  • How much you need for a down payment — Financial Consumer Agency of Canada. Minimum down payment table and worked examples; Table 2 total-cost example. Its 1 million insurance limit is superseded by S6. · 生效日期 2025-10-15 · 核实日期 2026-11-04
  • Choosing a mortgage that is right for you — Financial Consumer Agency of Canada. Payment frequency definitions (monthly x 12 / 26, / 52, / 2, / 4) and insured amortization maxima of 25 and 30 years. · 生效日期 2025-10-15 · 核实日期 2026-11-04
  • Paying off your mortgage faster — Financial Consumer Agency of Canada. Supports the interest-saved output for accelerated options. · 生效日期 2025-10-15 · 核实日期 2026-11-04
  • Boldest mortgage reforms in decades come into force today — Department of Finance Canada. Price cap of 1.5 million; 30-year amortizations for all first-time buyers and buyers of new builds. · 生效日期 2024-12-15 · 核实日期 2026-11-04
  • Government announces mortgage reform details — Department of Finance Canada. Confirms the 95% maximum LTV for insured loans. · 生效日期 2024-09-24 (measures effective 2024-12-15) · 核实日期 2026-11-04
  • Mortgage loan insurance premiums (homeowner and small rental loans) — Canada Mortgage and Housing Corporation. Homeowner premium schedule (same tiers as S2) and the over-25-year amortization surcharge. · 生效日期 page dated March 31, 2018; fetched 2026-11-04 · 核实日期 2026-11-04
  • Mortgage loan insurance premium calculator — Canada Mortgage and Housing Corporation. Confirms the under-20% trigger and the below-1.5-million cap; offers a 30-year amortization for first-time buyers and new builds. · 生效日期 fetched 2026-11-04 · 核实日期 2026-11-04
最后更新:

金融热门计算器

查看全部金融计算器
















