

Что делает этот калькулятор
Этот калькулятор оценивает платёж по канадской жилищной ипотеке при ежемесячном, полумесячном, раз в две недели, ускоренном раз в две недели, еженедельном и ускоренном еженедельном графиках. Он проверяет федеральный минимальный первоначальный взнос, рассчитывает страховую премию по ипотечному страхованию CMHC, если вносится менее 20%, и показывает общую сумму процентов, количество платежей и общую стоимость жилья. Все суммы указаны в канадских долларах (CAD). Калькулятор подходит покупателям жилья, покупателям, приобретающим жильё впервые, и всем, кто сравнивает графики платежей.
Как пользоваться
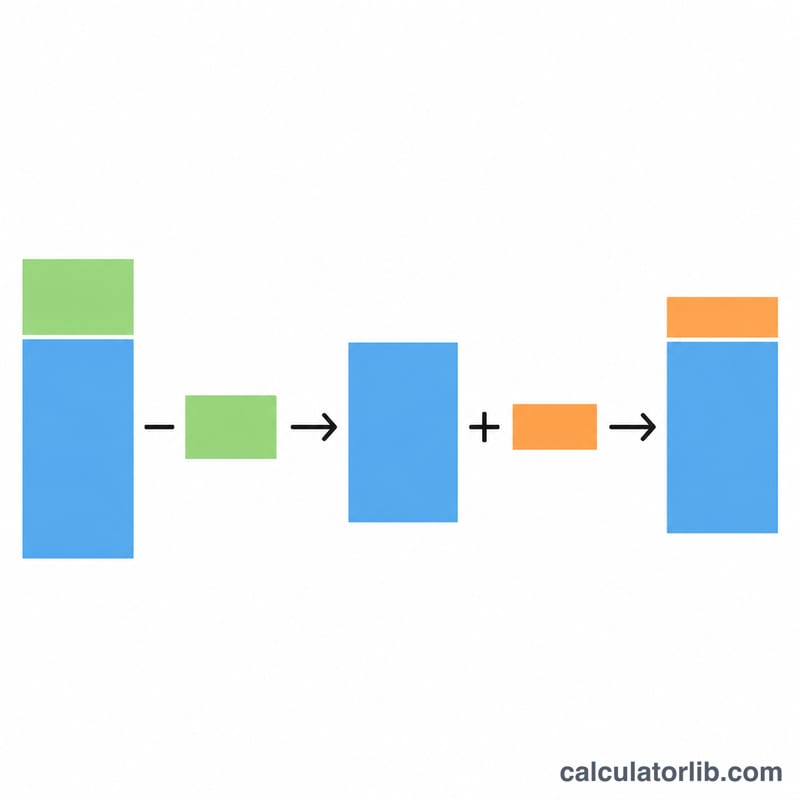
Вводите данные в таком порядке: цена покупки; первоначальный взнос; годовая процентная ставка; тип ставки (фиксированная или переменная); срок амортизации в целых годах; периодичность платежей; статус покупателя (стандартный или первое жильё и/или новостройка); источник первоначального взноса (традиционный или нетрадиционный); и нужно ли оплатить страховую премию CMHC сразу наличными. Если флажок премии не отмечен, премия добавляется к ипотеке и начисляет проценты.
Формулы
Ежемесячная ставка для фиксированной ставки \(r\) (с полугодовым начислением) и ежемесячный платёж равны:
$$j=\left(1+\frac{r}{2}\right)^{1/6}-1,\qquad M=\frac{L\,j}{1-(1+j)^{-12A}}$$\(L\) = общая сумма ипотеки в CAD, \(A\) = срок амортизации в годах, \(r\) = годовая ставка в виде десятичной дроби. При \(k\) платежах в год периодическая ставка равна \(i=(1+r/2)^{2/k}-1\). Для переменной ставки используется \(j=r/12\) и \(i=(1+r/12)^{12/k}-1\).
Страховая премия рассчитывается так:
$$\text{Premium}=(P-D)\times\frac{t(\text{LTV})+0.20\cdot[A>25]}{100}$$\(P\) = цена, \(D\) = первоначальный взнос, \(t\) = тарифная ставка из таблицы соотношения суммы кредита и стоимости (LTV), а надбавка 0,20 процентного пункта применяется только к застрахованным кредитам при \(A>25\).
Условности и допущения
Фиксированные ставки начисляются раз в полгода, без авансового начисления, как того требует статья 6 Закона о процентах. Переменные ставки моделируются как ежемесячное начисление по постоянной ставке на весь срок амортизации; это методическое допущение, а не установленное правило.
Другие периодичности выводятся из ежемесячного платежа \(M\): полумесячный \(M/2\), раз в две недели \(12M/26\), еженедельный \(12M/52\), ускоренный раз в две недели \(M/2\), ускоренный еженедельный \(M/4\).
Минимальный первоначальный взнос: 5% до 500 000 $; 25 000 $ плюс 10% суммы сверх 500 000 $ до 1 500 000 $; 20% от 1 500 000 $ (действует с 15.12.2024).
Страхование применяется только тогда, когда первоначальный взнос меньше 20% цены. Тарифная ставка премии на кредит до премии зависит от LTV (округляется до 2 знаков после запятой): до 65% — 0,60%; до 75% — 1,70%; до 80% — 2,40%; до 85% — 2,80%; до 90% — 3,10%; до 95% — 4,00%, или 4,50% при нетрадиционном первоначальном взносе. Срок амортизации более 25 лет добавляет 0,20 процентного пункта (например, 3,10% становится 3,30%). Премия округляется до центов. Тарифы взяты со страниц CMHC за 2018 год; другие страховщики могут применять иные условия.
Застрахованные кредиты могут выдаваться на срок до 25 лет или до 30 лет для покупателей, приобретающих жильё впервые, и для новостроек. Незастрахованные кредиты могут выдаваться на срок от 1 до 40 лет; ограничение в 40 лет является методическим решением. Провинциальный налог с продаж на премию не рассчитывается и никогда не добавляется к кредиту.

Пример расчёта
Цена 500 000 $, первоначальный взнос 50 000 $, фиксированная ставка 5%, срок 25 лет, ежемесячные платежи, стандартный покупатель, традиционный источник средств, премия добавляется к кредиту. Минимальный первоначальный взнос равен \(0.05\times 500000 = 25000\), поэтому 50 000 $ принимается. Первоначальный взнос составляет 10%, поэтому страхование обязательно.
$$\text{LTV}=\frac{450000}{500000}\times 100=90.00\%$$Это попадает в тарифную ставку 3,10% без надбавки при сроке 25 лет.
$$\text{Premium}=450000\times 0.0310=13950$$$$L=450000+13950=463950$$Ежемесячный платёж составляет 2 698,36 $ за 300 платежей (25 лет). Общая выплата составляет 809 506,90 $, а общая сумма процентов — 345 556,90 $. Общая стоимость жилья равна \(50000+809506.90=859506.90\) CAD. Экономия на процентах по сравнению с ежемесячным графиком равна 0, поскольку график ежемесячный.
Как читать результат и ограничения
Основной показатель — платёж за период. Ускоренные графики предполагают выплату эквивалента одного дополнительного ежемесячного платежа в год, поэтому кредит погашается раньше и экономится больше на процентах. Количество платежей включает более мелкий последний платёж, если он нужен. Результаты являются оценочными: кредиторы могут по-разному округлять платежи, ставки могут меняться при продлении, а налог на недвижимость, расходы на закрытие сделки и провинциальный налог с продаж на премию не учитываются. Уточняйте размер премии у страховщика.
Часто задаваемые вопросы
Почему калькулятор использует полугодовое начисление?
Закон о процентах требует, чтобы ипотечные ставки указывались в годовом или полугодовом выражении, а не авансом, и полугодовое начисление является канадской рыночной нормой для фиксированных ставок.
Когда требуется ипотечное страхование?
Когда первоначальный взнос меньше 20% цены. При 20% и более премия в этом инструменте равна 0.
Есть ли надбавка за длинный срок амортизации?
Да. Для застрахованных кредитов на срок более 25 лет к ставке премии добавляется 0,20 процентного пункта. Незастрахованные кредиты надбавки не имеют.
Каков максимальный срок амортизации при взносе менее 20%?
25 лет, или 30 лет для покупателей, приобретающих жильё впервые, и для новостроек.
Меняет ли стоимость оплата премии сразу?
Кредит меньше, поэтому начисляется меньше процентов. Премия по-прежнему учитывается в общей стоимости жилья.
Почему ускоренный раз в две недели дешевле обычного раз в две недели?
Выплачивается половина ежемесячного платежа 26 раз в год, что равно 13 ежемесячным платежам вместо 12.
Источники
- Закон о процентах, ст. 6, Министерство юстиции Канады, актуально на 2026 год
- Стоимость ипотечного страхования CMHC, Корпорация по ипотеке и жилью Канады, 2018
- Страховые премии по ипотечным кредитам (для владельцев жилья и небольших арендных кредитов), Корпорация по ипотеке и жилью Канады, 2018
- Сколько нужно для первоначального взноса, Агентство финансовых потребителей Канады, 2025
- Выбор подходящей ипотеки, Агентство финансовых потребителей Канады, 2025
- Самые смелые ипотечные реформы за десятилетия вступают в силу сегодня, Министерство финансов Канады, 2024
- Калькулятор страховой премии по ипотечному кредиту, Корпорация по ипотеке и жилью Канады, 2026
















