
캐나다 모기지 계산기

캐나다 모기지 계산기

성장 중 AI Skill PRO

계산 입력

공식

보험료=(구입 가격−계약금)×t(LTV)+0.20·[상환 기간>25]100\text{보험료}=(\text{구입 가격}-\text{계약금})\times\frac{t(\text{LTV})+0.20\cdot[\text{상환 기간}>25]}{100}
계산 단계 보기 (2)
  1. 최소 계약금

    Dmin={0.05Purchase price≤50000025000+0.10(Purchase price−500000)<15000000.20Purchase price≥1500000D_{min}=\begin{cases}0.05\,\text{Purchase price} & \le 500000\\ 25000+0.10(\text{Purchase price}-500000) & <1500000\\ 0.20\,\text{Purchase price} & \ge 1500000\end{cases}

    구입 가격별 연방 최소 계약금.

  2. 월 상환액

    상환액=총 대출금j1−(1+j)−12상환 기간여기서 j=(1+이자율200)1/6−1총 대출금=구입 가격−계약금+보험료\begin{gathered}\text{상환액}=\frac{ {\text{총 대출금}}\,j}{1-(1+j)^{-12\,\text{상환 기간}}}\\ \text{여기서 } j=\left(1+\frac{\text{이자율}}{200}\right)^{1/6}-1\\ \text{총 대출금}=\text{구입 가격}-\text{계약금}+\text{보험료}\end{gathered}

    반기 복리 고정 금리가 적용된 총 대출금에 대한 연금 방식 상환액.

사용 통계

광고

결과

주기별 상환액
2,698.36
CAD
월 환산액 2,698.36 CAD
연간 상환 횟수 12
최소 계약금 25,000.00 CAD
계약금 % 10.00
대출가치비율 % 90.00
보험 필요 여부 예
보험료율 % 3.10
가산 적용 아니요
CMHC 보험료 13,950.00 CAD
보험료 전 대출금 450,000.00 CAD
총 대출금 463,950.00 CAD
상환 횟수 300
상환 완료까지 기간(년) 25.0 년
총 이자 345,556.90 CAD
총 납부액 809,506.90 CAD
주택 총 비용 859,506.90 CAD
절감 이자 0.00 CAD

근거: Interest Act (R.S.C., 1985, c. I-15), s. 6 (시행일 current to 2026-10-19)

이 페이지의 오류 신고

이 계산기의 기능

이 계산기는 월별, 월 2회, 격주, 가속 격주, 주별, 가속 주별 상환 일정에 따른 캐나다 주택담보대출 상환액을 추정합니다. 연방 최소 계약금 기준을 확인하고, 계약금이 20% 미만일 때 CMHC 모기지 대출 보험료를 계산하며, 총 이자, 상환 횟수, 주택의 총 비용을 보여 줍니다. 모든 금액은 CAD 기준입니다. 주택 구입자, 생애 최초 구입자, 상환 일정을 비교하려는 분께 적합합니다.

사용 방법

다음 순서대로 값을 입력하세요: 구입 가격; 계약금; 연 이자율; 금리 유형(고정 또는 변동); 정수 연 단위의 상환 기간; 상환 주기; 구매자 신분(일반, 또는 생애 최초 구입자 및/또는 신축 주택); 계약금 출처(전통적 또는 비전통적); 그리고 CMHC 보험료를 현금으로 선납할지 여부. 보험료 체크박스를 선택하지 않으면 보험료가 대출에 추가되어 이자가 붙습니다.

공식

고정 금리 \(r\)(반기 복리 적용)에 대한 월 이율과 월 상환액은 다음과 같습니다:

$$j=\left(1+\frac{r}{2}\right)^{1/6}-1,\qquad M=\frac{L\,j}{1-(1+j)^{-12A}}$$

\(L\) = 캐나다 달러 기준 총 대출금, \(A\) = 상환 기간(년), \(r\) = 소수로 표시한 연 이자율. 연간 \(k\)회 상환하는 경우 주기 이율은 \(i=(1+r/2)^{2/k}-1\)입니다. 변동 금리는 \(j=r/12\)와 \(i=(1+r/12)^{12/k}-1\)을 사용합니다.

보험료는 다음과 같습니다:

$$\text{보험료}=(P-D)\times\frac{t(\text{LTV})+0.20\cdot[A>25]}{100}$$

\(P\) = 가격, \(D\) = 계약금, \(t\) = 대출가치비율(LTV) 표의 등급 요율. 0.20%p 가산은 \(A>25\)인 보험 대출에만 적용됩니다.
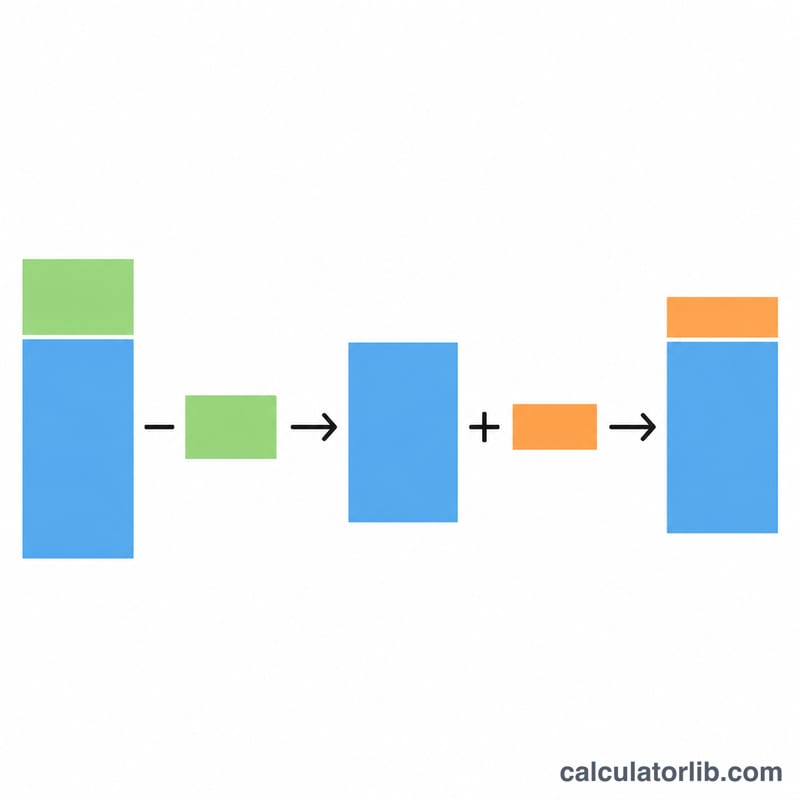
구매 가격에서 계약금을 빼고 보험료를 더하면 총 모기지가 됨을 보여주는 도표
총 모기지는 구매 가격에서 계약금을 뺀 금액에 대출에 더해지는 CMHC 보험료를 합한 금액입니다.

관례 및 가정

고정 금리는 이자법 제6조가 요구하는 대로 선불이 아닌 후불 방식의 반기 복리로 계산합니다. 변동 금리는 전체 상환 기간 동안 일정한 금리로 월 복리 계산되는 것으로 모델링하며, 이는 출처가 있는 규칙이 아니라 설계상의 선택입니다.

다른 주기는 월 상환액 \(M\)에서 도출됩니다: 월 2회 \(M/2\), 격주 \(12M/26\), 주별 \(12M/52\), 가속 격주 \(M/2\), 가속 주별 \(M/4\).

최소 계약금: 50만 달러까지 5%; 50만 달러 초과분의 10%를 더한 2만 5천 달러부터 150만 달러 미만까지; 150만 달러부터 20%(2024년 12월 15일 시행).

보험은 계약금이 가격의 20% 미만일 때만 적용됩니다. 보험료 계산 전 대출에 대한 보험료율은 대출가치비율(소수점 둘째 자리 반올림)에 따라 달라집니다: 65%까지 0.60%; 75%까지 1.70%; 80%까지 2.40%; 85%까지 2.80%; 90%까지 3.10%; 95%까지 4.00%, 비전통적 계약금의 경우 4.50%. 상환 기간이 25년을 넘으면 0.20%p가 추가됩니다(예: 3.10%는 3.30%가 됨). 보험료는 센트 단위로 반올림합니다. 등급 기준은 2018년자 CMHC 페이지에서 가져온 것이며, 다른 보험사는 다를 수 있습니다.

보험 대상 대출은 최대 25년, 생애 최초 구입자와 신축 주택은 최대 30년까지 가능합니다. 보험 미가입 대출은 1년에서 40년까지 가능하며, 40년 상한은 설계상의 선택입니다. 보험료에 대한 주 판매세는 계산되지 않으며 대출에 추가되지도 않습니다.

광고
이자가 연 2회 복리로 계산되고 매달 12회 납입하는 1년 타임라인
캐나다 고정금리 모기지는 이자가 연 2회 복리로 계산되므로, 반기 금리를 각 납입 기간에 해당하는 동등 금리로 환산합니다.

계산 예시

구입 가격 $500,000, 계약금 $50,000, 고정 5%, 25년, 월별 상환, 일반 구매자, 전통적 자금, 보험료는 대출에 추가. 최소 계약금은 \(0.05\times 500000 = 25000\)이므로 $50,000은 허용됩니다. 계약금이 10%이므로 보험이 필요합니다.

$$\text{LTV}=\frac{450000}{500000}\times 100=90.00\%$$

이는 3.10% 등급에 해당하며, 25년 상환이므로 가산은 없습니다.

$$\text{보험료}=450000\times 0.0310=13950$$$$L=450000+13950=463950$$

월 상환액은 300회(25년) 기준 $2,698.36입니다. 총 납부액은 $809,506.90, 총 이자는 $345,556.90입니다. 주택의 총 비용은 \(50000+809506.90=859506.90\) CAD입니다. 상환 일정이 월별이므로 월별 대비 절감 이자는 0입니다.

결과 해석과 한계

주기별 상환액이 핵심 수치입니다. 가속 일정은 연간 월 상환액 한 번분을 추가로 납부하므로 더 빨리 끝나고 이자를 절약합니다. 상환 횟수에는 필요할 경우 마지막의 더 적은 금액의 납부가 포함됩니다. 결과는 추정치이며, 대출 기관은 상환액을 다르게 반올림할 수 있고, 갱신 시 금리가 바뀔 수 있으며, 재산세, 종결 비용, 보험료에 대한 주 판매세는 제외되어 있습니다. 보험료는 보험사에 확인하세요.
광고
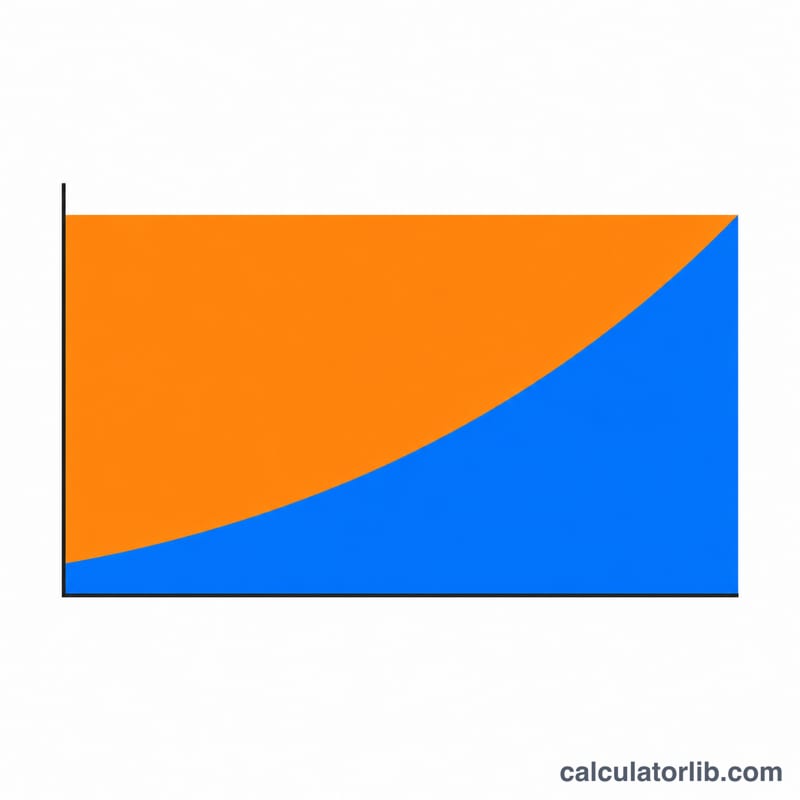
모기지 납입액이 시간이 지나며 대부분 이자에서 대부분 원금으로 바뀌는 누적 차트
매회 납입액은 같지만, 초기에는 대부분 이자로, 후반에는 대부분 원금으로 들어갑니다.

자주 묻는 질문

계산기는 왜 반기 복리를 사용하나요?

이자법은 주택담보대출 금리를 선불이 아닌 연간 또는 반년 단위로 표시하도록 요구하며, 반년 복리는 고정 금리에 대한 캐나다 시장의 관례입니다.

주택담보대출 보험은 언제 필요한가요?

계약금이 가격의 20% 미만일 때입니다. 20% 이상이면 이 도구에서 보험료는 0입니다.

장기 상환에도 가산이 있나요?

네. 보험 대출의 상환 기간이 25년을 넘으면 보험료율에 0.20%p가 추가됩니다. 보험 미가입 대출에는 가산이 없습니다.

계약금이 20% 미만일 때 최대 상환 기간은 얼마인가요?

25년이며, 생애 최초 구입자와 신축 주택은 30년입니다.

보험료를 선납하면 비용이 달라지나요?

대출 금액이 줄어들어 발생하는 이자가 적어집니다. 다만 보험료는 여전히 주택의 총 비용에 포함됩니다.

가속 격주 상환이 격주 상환보다 저렴한 이유는 무엇인가요?

월 상환액의 절반을 연간 26회 납부하며, 이는 월 12회 대신 13회 납부하는 것과 같습니다.

출처

출처 및 참고 자료

  • Interest Act (R.S.C., 1985, c. I-15), s. 6 — Department of Justice Canada. Basis for semi-annual (not in advance) compounding of fixed-rate mortgages. · 시행일 current to 2026-10-19 · 확인일 2026-11-04
  • CMHC mortgage loan insurance costs — Canada Mortgage and Housing Corporation. LTV premium tier table. This consumer page does not mention the amortization surcharge. · 시행일 page dated March 31, 2018; fetched 2026-11-04 · 확인일 2026-11-04
  • How much you need for a down payment — Financial Consumer Agency of Canada. Minimum down payment table and worked examples; Table 2 total-cost example. Its 1 million insurance limit is superseded by S6. · 시행일 2025-10-15 · 확인일 2026-11-04
  • Choosing a mortgage that is right for you — Financial Consumer Agency of Canada. Payment frequency definitions (monthly x 12 / 26, / 52, / 2, / 4) and insured amortization maxima of 25 and 30 years. · 시행일 2025-10-15 · 확인일 2026-11-04
  • Paying off your mortgage faster — Financial Consumer Agency of Canada. Supports the interest-saved output for accelerated options. · 시행일 2025-10-15 · 확인일 2026-11-04
  • Boldest mortgage reforms in decades come into force today — Department of Finance Canada. Price cap of 1.5 million; 30-year amortizations for all first-time buyers and buyers of new builds. · 시행일 2024-12-15 · 확인일 2026-11-04
  • Government announces mortgage reform details — Department of Finance Canada. Confirms the 95% maximum LTV for insured loans. · 시행일 2024-09-24 (measures effective 2024-12-15) · 확인일 2026-11-04
  • Mortgage loan insurance premiums (homeowner and small rental loans) — Canada Mortgage and Housing Corporation. Homeowner premium schedule (same tiers as S2) and the over-25-year amortization surcharge. · 시행일 page dated March 31, 2018; fetched 2026-11-04 · 확인일 2026-11-04
  • Mortgage loan insurance premium calculator — Canada Mortgage and Housing Corporation. Confirms the under-20% trigger and the below-1.5-million cap; offers a 30-year amortization for first-time buyers and new builds. · 시행일 fetched 2026-11-04 · 확인일 2026-11-04
최종 업데이트:

금융 인기 계산기

금융 계산기 전체 보기
















