什么是到岸成本
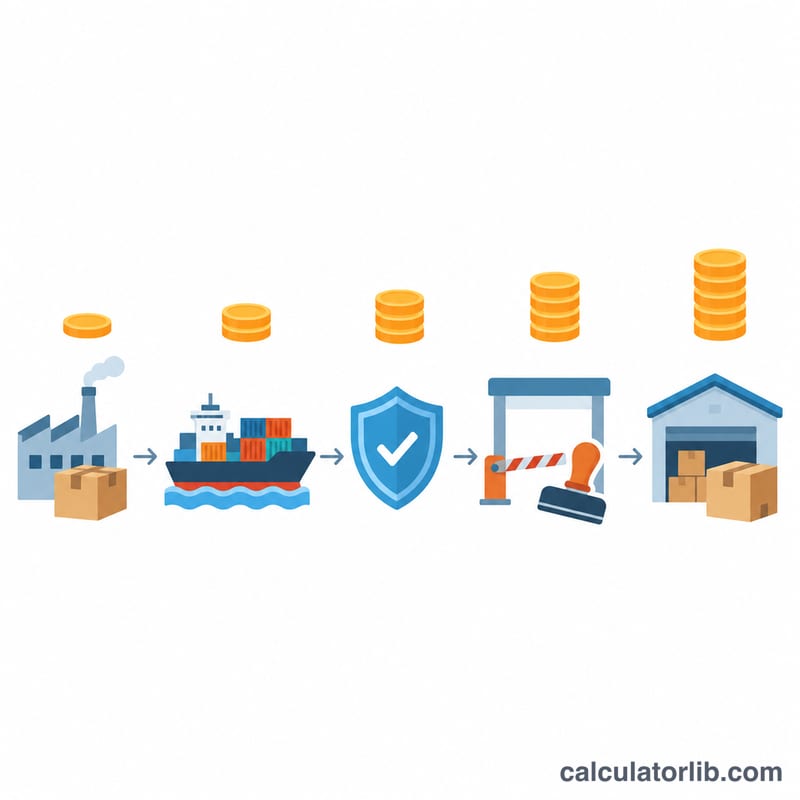
到岸成本(Landed Cost)是指把货物从供应商手里运到你自己的仓库、达到可销售状态所需支付的全部费用。定价时应该以它为依据,而不是只看发票上的货价。除了货物本身,它还包括国际运费、货运保险、进口关税、进口增值税(或销售税),以及清关时产生的报关代理费、港口费和装卸杂费。很多进口生意账面上看着有利润,实际却亏钱,最常见的原因就是忽略了这些额外费用。
计算器使用方法
先填写供应商报出的单价和这批货的数量,再填入整批货物的运费和保险费。然后根据你的商品归类,填入进口国海关适用的关税税率和进口增值税(或销售税)税率;报关代理费、港口费、装卸费等费用合并填入“其他费用”。关税和税率由你自行输入,因此本工具适用于任何国家和任何币种。需要说明的是,不同国家的关税、增值税及其他税费(如消费税)规定各不相同,请以进口目的地的实际规则为准。
公式说明
设 \(C\) 为货值,\(F\) 为运费,\(I\) 为保险费,\(d\) 为关税税率,\(t\) 为进口税税率,\(O\) 为其他费用,则:
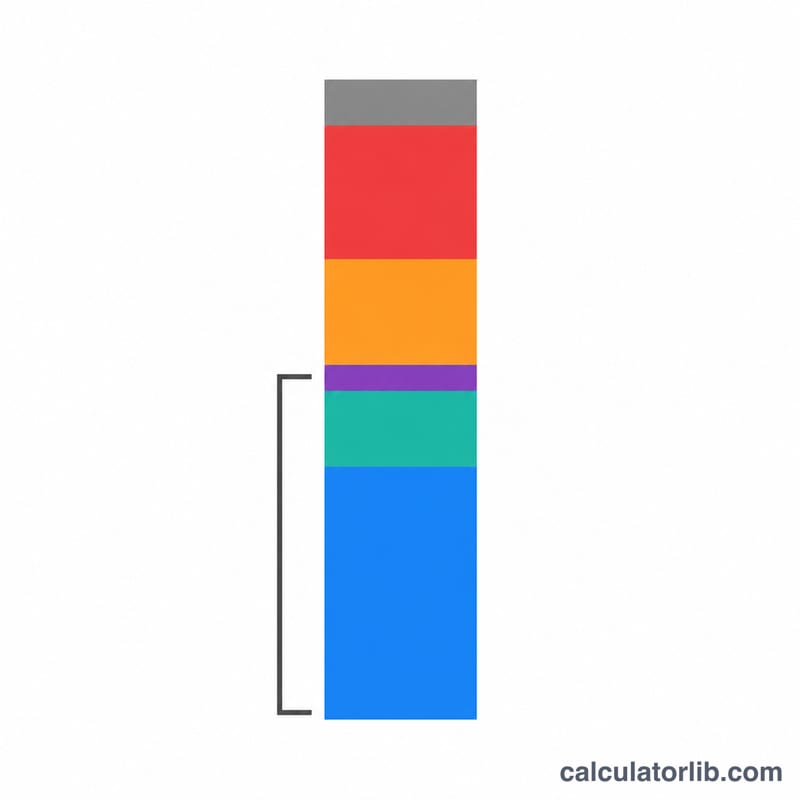
$$\text{Landed} = (C + F + I)(1 + d)(1 + t) + O$$关税按海关价值 \(C + F + I\)(即 CIF 价)计征;进口税则按加上关税之后的金额计征,所以两个括号是相乘而不是相加。其他费用放在括号之外,因为装卸费、报关代理费等通常不计入完税价格。
计算示例
10 件商品,每件 100,运费 250,保险费 50,关税 5%,进口增值税 10%,杂费 120:
$$C + F + I = 1000 + 250 + 50 = 1300$$$$D = 1300 \times 0.05 = 65 \qquad T = 1365 \times 0.10 = 136.50$$$$\text{Landed} = 1300 + 65 + 136.50 + 120 = 1621.50$$折合每件 \(1621.50 / 10 = 162.15\),比发票价高出 62.15%。
如何解读你的到岸成本
计算器会给出两个数字,回答的是不同的问题。总到岸成本是把整批货运进你仓库所需的全部现金支出:货值、运费、保险费、关税、进口增值税/税费以及其他费用。单件到岸成本是总成本除以数量,这才是你真正应当使用的成本基数,因为毛利和加价都是按每件售出商品计算的,而不是按每个集装箱计算。
为什么不能用发票价作为成本基数
只用供应商的出厂单价,会漏掉货物离开工厂之后发生的所有费用,低估成本。得到单件到岸成本 \(L\) 和售价 \(P\) 之后,两个常用的算术关系是:
$$\text{毛利率} = \frac{P - L}{P}, \qquad \text{加价率} = \frac{P}{L} - 1$$毛利率以收入为基数,加价率以成本为基数,两者不能混用——只要 \(P > L\),同一组数字算出的加价率就一定大于毛利率。
输出结果的实例解读
假设 500 件商品,单价 12.00,运费 1,800,保险费 120,关税税率 6.5%,增值税 20%,其他费用 450(报关代理费、码头装卸费、国内配送),全部使用同一种货币:
$$CV = 12 \times 500 + 1{,}800 + 120 = 7{,}920$$$$\text{总计} = 7{,}920 \times 1.065 \times 1.20 + 450 = 8{,}434.80 \times 1.20 + 450 = 10{,}571.76$$$$L = \frac{10{,}571.76}{500} = 21.14$$因此单件到岸成本为 21.14,而发票单价为 12.00。相对发票价的涨幅为 \(21.14 / 12.00 - 1 \approx 76\%\)。这个百分比只是一个比值,大小主要取决于两点:运费加保险费占货值的比例(这里是 1,920 比 6,000,即 32%,偏高,常见于体积大、价值低的货物)以及关税税率。体积小、价值高、走海运的商品,到岸成本往往只比发票价高几个百分点;而体积大、关税高的轻货,涨幅可能超过 50%-100%。涨幅大本身并不意味着算错了,它只是在提醒你应该重点压缩哪一项成本。
这是成本数字,不是报关申报价
这里的总额是用于库存计价和定价核算的成本会计数字,不是你向海关申报的价值。按 CIF 估价方式,完税价格/海关价值为 \(C + F + I\)——示例中是 7,920——不含“其他费用”,因为报关代理费、码头装卸费和国内配送费一般不计入关税的计税价格。具体哪些费用计入海关价值,由各国的估价规则决定(例如有的国家按 FOB 而非 CIF 计征关税),因此请以进口国的规定为准,不要想当然地认为上面的公式与你的申报完全一致。
可抵扣的增值税会推高数字,但并不是真实成本
在增值税(VAT/GST)体系下,已登记的企业缴纳的进口增值税通常可以作为进项税额抵扣;有些制度还允许反向征收或延迟记账,货物入境时根本不用先付这笔钱。这时增值税只是现金流和营运资金项目,而非真实成本,把它留在计算里会抬高成本基数、低估你的毛利。要得到用于毛利分析的成本基数,请把 tax_rate 设为 0;同一批货的单件成本就变成 17.77。含增值税的数字用于现金流规划,不含增值税的数字用于计算毛利。如果这笔税对你确实无法抵扣——比如未登记的进口商、不可抵扣的销售税,或货物用于免税业务——那就应该把它计入成本基数。
贸易术语决定发票价里已经包含了什么
最常见的错误就是重复计算运费。与供应商约定的国际贸易术语(Incoterms)决定了发票价已经涵盖哪些环节:
- EXW(工厂交货)——价格只包含卖方处所的货物本身;起运地费用、主运费、保险费、关税和税费都要你自己填写。
- FOB(船上交货)——包含起运地装卸和出口清关,直至装船;主运费和保险费仍需你自己填写。
- CIF/CIP(成本、保险费加运费)——运费和保险费已包含在发票价里,所以“运费”和“保险费”两栏应填 0(或只填未涵盖的费用,如目的港装卸费),而关税和税费仍由你承担。
- DAP/DDP(目的地交货/完税后交货)——大部分或全部环节已包含在价格中;在 DDP 下,关税和进口税由卖方负责,如果再填一次关税税率,结果就会被高估。
简而言之:每项费用只填一次,并且只填按你的贸易术语应由你承担的费用。计算器只对你输入的数字做算术运算,无法识别重复录入的费用。本工具内容不构成定价、税务或财务建议,只是说明公式的计算过程。如需了解具体国家的关税税率、估价规则和增值税抵扣,请咨询持证报关行或税务顾问。
进口成本关键术语释义
每个条目都标明了该项费用通常属于完税价格之内(即关税的计税基数),还是归入其他费用,方便你直接对应到计算器的输入栏。具体处理方式由进口国的估价规则决定,请以你实际进口目的地的制度为准。
| 术语 | 释义 | 对应位置 |
|---|---|---|
| 到岸成本 | 把货物从供应商运到你自己场地的总成本,包括货值、运输、保险、关税、税费和各类杂费。 | 是输出结果,不是输入项 |
| 货值/发票价值(C) | 实际支付或应付给供应商的货物价款,不含运输费用。在本工具中按单价 × 数量输入。 | 计入完税价格 → product_cost、quantity |
| 国际运费(F) | 把货物从出口国运到进口国的费用(海运、空运、铁路或公路干线运输)。 | 按 CIF 估价时计入完税价格 → shipping |
| 货运保险费(I) | 为运输途中的货物灭失或损坏投保所付的保费,通常按货值加运费的一个较小百分比计收。 | 按 CIF 估价时计入完税价格 → insurance |
| CIF 价 | 成本、保险费加运费:\(C + F + I\)。许多国家以此作为从价关税的海关价值。 | 即关税的计税基数本身 |
| FOB 价 | 船上交货价:货值加装船前的起运地费用,不含主运费和保险费。部分国家按 FOB 而非 CIF 计征关税。 | 在采用 FOB 估价的国家,计税基数相对较小 |
| 海关价值/完税价格 | 计算关税所依据的申报价值,由进口国的估价规则确定——通常为 CIF 或 FOB,一般不含进口后发生的费用。 | 不含 other_fees |
| 关税税率(d) | 适用于海关价值的关税百分比,由进口国税则按商品归类(有时还按原产国)确定。 | duty_rate |
| 从价关税 | 按货物价值的百分比征收的关税(区别于按重量、体积或件数定额征收的从量关税)。本计算器针对的是从价关税。 | duty_rate;从量关税请填入 other_fees |
| 进口增值税/进口销售税(t) | 进口环节征收的消费类税,通常按海关价值加上关税计征,所以公式里是在关税之后再相乘。 | tax_rate |
| 反向征收/延迟增值税记账 | 部分增值税制度下的机制,允许已登记的进口商在纳税申报表中核算进口增值税,而不必在口岸先行缴付,从而免去现金支出。 | 计算成本基数时将 tax_rate 设为 0 |
| HS 编码/税则归类 | 协调制度商品编码(国际通用 6 位,各国再向下延伸),用于识别商品,从而决定其关税税率。 | 决定 duty_rate;本身不是费用 |
| 报关行/报关代理费 | 代你办理进口申报的持证代理机构;报关代理费是其服务费,通常按每票报关收取固定金额。 | 其他费用 → other_fees |
| 码头操作费(THC) | 码头为集装箱在船舶与堆场之间装卸、搬运收取的费用,可能在起运港、目的港或两端同时收取。 | 目的港 THC → other_fees;起运港 THC 可能已包含在 FOB/CIF 价格中 |
| 港口使费/码头费 | 港务部门因使用码头和港口设施收取的费用,通常按每个集装箱或每吨计收。 | 其他费用 → other_fees |
| 滞箱费与滞留费 | 因延误产生的罚金:超过免费期仍把集装箱留在码头内产生滞箱费(demurrage);提箱后超期未还箱产生滞留费(detention)。 | 其他费用(可避免)→ other_fees |
| 其他费用(O) | 各类确实发生但不属于关税计税基数的费用:报关代理费、THC、港口费、海关保证金、国内配送、银行和单证费用、滞箱费等。 | other_fees,在关税和税费之后加入 |
| 国际贸易术语(Incoterms) | 由国际商会发布的标准贸易术语,用于划分买卖双方的运输费用、风险和清关责任:EXW(买方承担从卖方门口起的一切)、FOB(卖方负责到装船)、CIF(卖方支付到目的港的运费和保险费)、DAP(卖方送货到指定地点,关税未付)、DDP(卖方还承担关税和进口税)。 | 决定哪些栏位需要填写、哪些填 0 |
| 免征额(de minimis) | 低于某一价值时,国家对货物免征关税、有时也免征进口税的门槛。各国的门槛及是否仍然适用差异很大且会随时间调整,请查询目的地的最新规定。 | 如适用,将 duty_rate(可能还有 tax_rate)设为 0 |
| 单件到岸成本 | 总到岸成本除以可销售件数——用于毛利、加价计算和库存计价的成本基数。 | 主要输出结果 → 总额除以 quantity |
常见问题
进口增值税算成本吗?如果你是增值税登记纳税人,通常可以抵扣,所以做毛利分析时请把税率设为 0,只把它当作现金流项目。如果无法抵扣,就应保留在成本中。
为什么运费也要缴关税?多数海关制度按 CIF 价估价,运至边境的运输费和保险费属于完税价格的一部分。采用 FOB 估价的国家只对货物本身征税,所以同样需要填入运费和保险费,但算出的关税会略低一些。
其他费用还包括什么?报关代理费、港口和码头装卸费、集装箱拆卸费、国内配送费、银行转账手续费,以及查验或认证费用等。