Qué es el landed cost
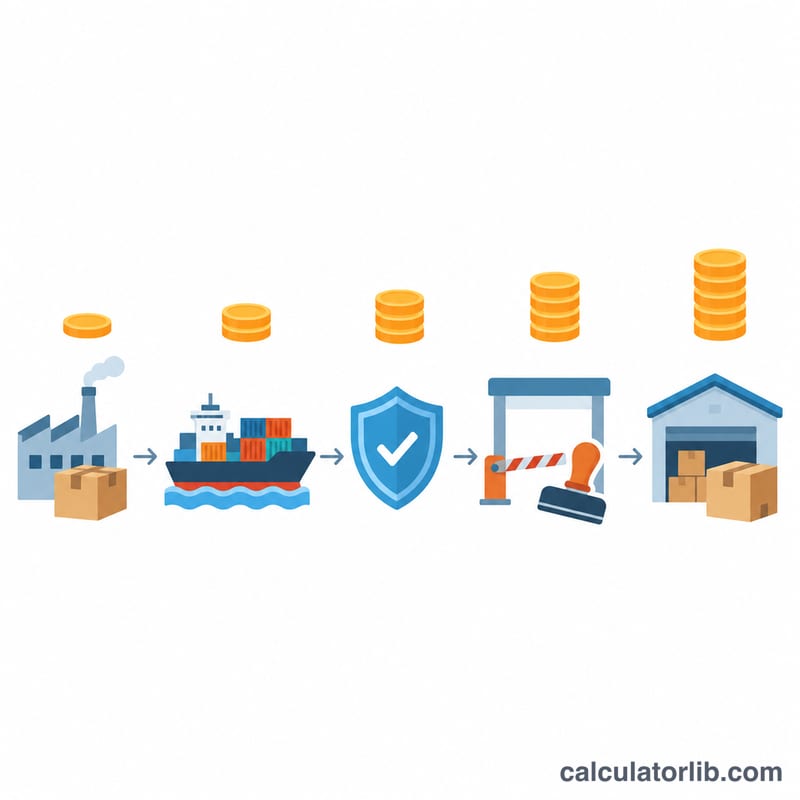
El landed cost (o coste puesto en destino) es el importe completo que pagas para llevar un producto desde tu proveedor hasta tu propio almacén, listo para venderse. Es la cifra que debería marcar tu precio de venta, no solo el precio de la factura. Además de la mercancía, incluye el flete internacional, el seguro de la carga, el arancel o derechos de aduana, el IVA o impuesto sobre las ventas a la importación y los honorarios del agente de aduanas, del puerto y de la manipulación que se cobran en el despacho. Pasar por alto estos extras es la razón más habitual por la que una importación que salía rentable sobre el papel acaba dando pérdidas.
Cómo usar la calculadora
Introduce el precio unitario que te cobra el proveedor y el número de unidades del envío, y después el flete y el seguro de toda la partida. Añade el tipo de arancel y el del IVA (o impuesto sobre las ventas) de importación que aplica tu autoridad aduanera a la clasificación de tu producto, y agrupa los gastos de agente de aduanas, puerto y manipulación en otros gastos. Los tipos de arancel e impuestos los indicas tú, así que la herramienta sirve para cualquier país y cualquier moneda.
La fórmula explicada
Siendo \(C\) = valor de la mercancía, \(F\) = flete, \(I\) = seguro, \(d\) = tipo de arancel, \(t\) = tipo del impuesto de importación y \(O\) = otros gastos:
$$\text{Landed} = (C + F + I)(1 + d)(1 + t) + O$$El arancel se aplica sobre el valor en aduana o valor CIF \(C + F + I\); el impuesto de importación se aplica sobre ese valor después del arancel, por eso los dos paréntesis se multiplican en lugar de sumarse. Los otros gastos quedan fuera de los paréntesis porque los costes de manipulación y de agente de aduanas normalmente no forman parte del valor sujeto a arancel.
Ejemplo práctico
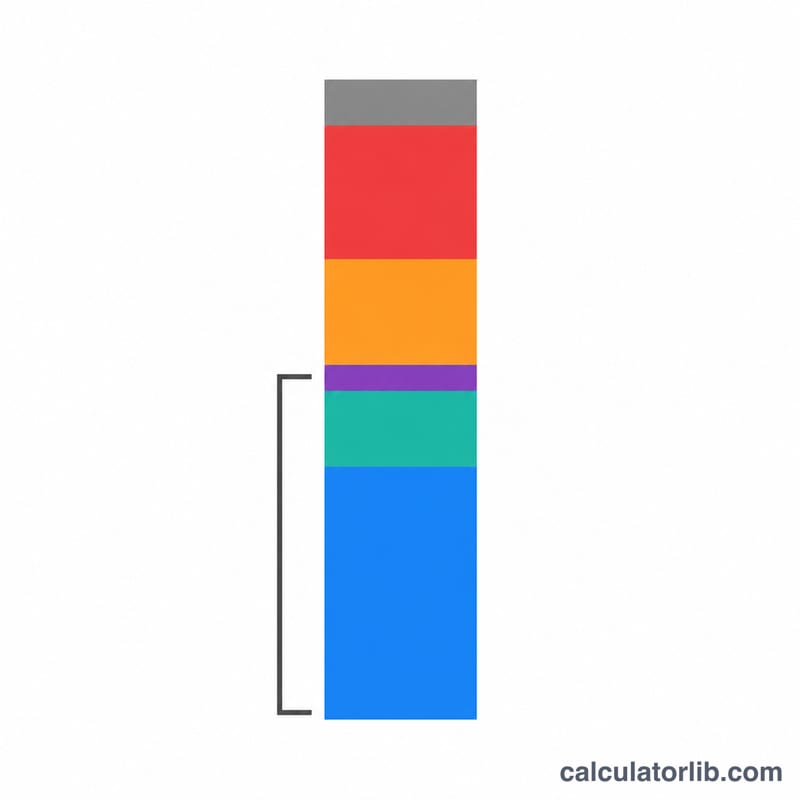
Diez unidades a 100 cada una, 250 de flete, 50 de seguro, 5 % de arancel, 10 % de IVA de importación y 120 de gastos:
$$C + F + I = 1000 + 250 + 50 = 1300$$$$D = 1300 \times 0.05 = 65 \qquad T = 1365 \times 0.10 = 136.50$$$$\text{Landed} = 1300 + 65 + 136.50 + 120 = 1621.50$$Por unidad son \(1621.50 / 10 = 162.15\), un incremento del 62,15 % sobre el precio de factura.
Cómo interpretar tu landed cost
La calculadora devuelve dos cifras que responden a preguntas distintas. El landed cost total es el desembolso completo para tener todo el envío en tu almacén: mercancía, flete, seguro, arancel, IVA o impuesto de importación y otros gastos. El landed cost por unidad divide ese total entre la cantidad y es el número que realmente debes usar como base de coste, porque los márgenes y los recargos se calculan por artículo vendido, no por contenedor.
Por qué el precio de factura no sirve como base de coste
Usar el precio unitario del proveedor infravalora el coste en todo lo que ocurre después de salir de la fábrica. Una vez que tienes el landed cost por unidad \(L\) y un precio de venta \(P\), las dos relaciones aritméticas habituales son:
$$\text{Gross margin} = \frac{P - L}{P}, \qquad \text{Markup} = \frac{P}{L} - 1$$El margen se expresa como porcentaje de los ingresos; el recargo (markup) como porcentaje del coste. No son intercambiables: con los mismos dos números, el recargo es mayor que el margen siempre que \(P > L\).
Lectura de un resultado, paso a paso
Imagina 500 unidades con un coste unitario de 12.00, flete de 1,800, seguro de 120, un arancel del 6.5 %, IVA del 20 % y otros gastos de 450 (agente de aduanas, THC, reparto interior), todo en una misma moneda:
$$CV = 12 \times 500 + 1{,}800 + 120 = 7{,}920$$$$\text{Total} = 7{,}920 \times 1.065 \times 1.20 + 450 = 8{,}434.80 \times 1.20 + 450 = 10{,}571.76$$$$L = \frac{10{,}571.76}{500} = 21.14$$Así, el landed cost por unidad es 21.14 frente a un precio de factura de 12.00. El incremento sobre el precio de factura es \(21.14 / 12.00 - 1 \approx 76\%\). Ese porcentaje es simplemente una proporción, y su tamaño depende sobre todo de dos factores: la relación entre flete y seguro y valor de la mercancía (aquí 1,920 sobre 6,000, es decir, un 32 %, que es alta y típica de productos voluminosos y de poco valor) y el tipo de arancel. Las mercancías densas y de alto valor enviadas por mar suelen llegar a pocos puntos porcentuales de la factura; las ligeras, voluminosas y con arancel alto pueden superar el 50-100 %. Un incremento grande no es en sí una señal de error; te indica qué partida de coste conviene atacar.
Es una cifra de coste, no una declaración de aduanas
El total que ves aquí es un número de contabilidad de costes para valorar existencias y calcular precios. No es el valor que declaras en aduana. Con una valoración tipo CIF, el valor en aduana (el sujeto a arancel) es \(C + F + I\) — en el ejemplo, 7,920 — y excluye la partida de «otros gastos», porque los honorarios del agente, la manipulación en terminal y el transporte interior generalmente no forman parte del valor sobre el que se liquida el arancel. Qué cargos entran exactamente en el valor en aduana lo fijan las normas de valoración de cada país (por ejemplo, algunas jurisdicciones liquidan el arancel sobre base FOB en lugar de CIF), así que consulta la normativa del país importador en lugar de dar por hecho que la fórmula anterior coincide con tu declaración.
El IVA recuperable infla la cifra sin ser un coste
En los sistemas de IVA, el IVA de importación que paga una empresa registrada normalmente es recuperable como impuesto soportado, y algunos regímenes permiten la inversión del sujeto pasivo o la liquidación diferida, de modo que ni siquiera se desembolsa en la frontera. En esos casos la línea del IVA es una partida de flujo de caja y capital circulante, no un coste real, y dejarla en el campo infla tu base de coste y reduce el margen calculado. Para obtener una base de coste con la que trabajar el margen, introduce tax_rate = 0; el mismo envío pasa entonces a costar 17.77 por unidad. Conserva la cifra con IVA para planificar la tesorería y la cifra sin IVA para el margen. Si el impuesto no es recuperable para ti —importador no registrado, impuesto sobre ventas no deducible o bienes destinados a una actividad exenta—, entonces sí forma parte de la base de coste.
Los Incoterms deciden qué incluye ya el precio de factura
El error más común es contar el flete dos veces. El Incoterm pactado con el proveedor determina qué tramos contiene ya el precio de factura:
- EXW — el precio cubre solo la mercancía en las instalaciones del vendedor; tú introduces los gastos de origen, el flete principal, el seguro, el arancel y el impuesto.
- FOB — incluye la manipulación en origen y el despacho de exportación hasta la carga; el flete principal y el seguro siguen siendo cosa tuya.
- CIF/CIP — el flete y el seguro ya están dentro del precio de factura, así que los campos
shippingeinsurancedeben quedar a cero (o usarse solo para cargos no cubiertos, como la manipulación en destino), mientras que el arancel y el impuesto siguen siendo tuyos. - DAP/DDP — casi toda la cadena, o toda, va incluida en el precio; con DDP el arancel y el impuesto de importación corren a cargo del vendedor, por lo que añadir de nuevo un tipo de arancel inflaría el resultado.
En resumen: introduce cada coste una sola vez, y solo los costes que te corresponden según tu término. La calculadora realiza operaciones aritméticas con los números que le das; no puede detectar un cargo introducido dos veces. Nada de lo aquí expuesto es asesoramiento fiscal, financiero ni de precios; describe lo que calcula la fórmula. Para conocer los aranceles, las reglas de valoración y la recuperación del IVA en un país concreto, consulta a un agente de aduanas autorizado o a un asesor fiscal.
Términos clave de los costes de importación
Cada entrada indica si la partida normalmente está dentro del valor sujeto a arancel (la base sobre la que se cobra el arancel) o en el apartado de otros gastos, para que puedas trasladarla directamente a un campo de la calculadora. El tratamiento lo fijan las normas de valoración del país importador, así que compruébalo en el régimen concreto al que importas.
| Término | Definición | Dónde se introduce |
|---|---|---|
| Landed cost (coste puesto en destino) | El coste total de llevar la mercancía desde el proveedor hasta tus instalaciones, incluyendo el valor de los bienes, el transporte, el seguro, el arancel, los impuestos y los gastos de manipulación. | Es el resultado, no un dato de entrada |
| Valor de la mercancía / de factura (C) | El precio realmente pagado o por pagar al proveedor por la mercancía, antes del transporte. En esta herramienta se introduce como coste unitario × cantidad. | Dentro del valor sujeto a arancel → product_cost, quantity |
| Flete internacional (F) | El cargo por trasladar la carga desde el país de exportación al de importación (tramo principal marítimo, aéreo, ferroviario o por carretera). | Dentro del valor sujeto a arancel con valoración CIF → shipping |
| Seguro de la carga (I) | Prima por asegurar el envío frente a pérdida o daño durante el transporte, normalmente un pequeño porcentaje del valor de la mercancía más el flete. | Dentro del valor sujeto a arancel con valoración CIF → insurance |
| Valor CIF | Coste, seguro y flete (Cost, Insurance and Freight): \(C + F + I\). Muchos países lo usan como valor en aduana para el arancel ad valorem. | Es la propia base sujeta a arancel |
| Valor FOB | Franco a bordo (Free On Board): valor de la mercancía más los costes de origen hasta cargarla en el buque, sin el flete principal ni el seguro. Algunos países liquidan el arancel sobre base FOB en lugar de CIF. | Una base sujeta a arancel más reducida en países con valoración FOB |
| Valor en aduana / valor sujeto a arancel | El valor declarado sobre el que se calcula el arancel, determinado por las normas de valoración del país importador —normalmente CIF o FOB— y que por lo general excluye los gastos posteriores a la importación. | Excluye other_fees |
| Tipo de arancel (d) | El porcentaje del arancel aplicado al valor en aduana, fijado por la tarifa del país importador según la clasificación del producto y, a veces, su país de origen. | duty_rate |
| Arancel ad valorem | Arancel cobrado como porcentaje del valor (frente al arancel específico, que se cobra por unidad de peso, volumen o pieza). Esta calculadora modeliza el arancel ad valorem. | duty_rate; los aranceles específicos van en other_fees |
| IVA de importación / impuesto sobre ventas de importación (t) | Impuesto al consumo que se cobra en la importación, normalmente sobre el valor en aduana más el arancel, por eso la fórmula multiplica después del arancel. | tax_rate |
| Inversión del sujeto pasivo / IVA diferido | Mecanismos de algunos regímenes de IVA que permiten al importador registrado contabilizar el IVA de importación en su declaración en vez de pagarlo en la frontera, eliminando el desembolso. | Pon tax_rate a 0 para obtener la base de coste |
| Código HS / clasificación arancelaria | El código de mercancías del Sistema Armonizado (6 dígitos a nivel internacional, ampliado por cada país) que identifica el producto y, por tanto, determina su tipo de arancel. | Determina duty_rate; no es un coste |
| Agente de aduanas / honorarios del agente | Un agente autorizado que presenta la declaración de importación en tu nombre; sus honorarios son el cargo por el servicio, normalmente un importe fijo por despacho. | Otros gastos → other_fees |
| Gastos de manipulación en terminal (THC) | La tarifa de la terminal por descargar y mover contenedores entre el buque y la explanada, que se factura en origen, en destino o en ambos. | THC de destino → other_fees; el THC de origen puede estar ya en un precio FOB/CIF |
| Tasas portuarias / de muelle | Un cargo de la autoridad portuaria por el uso del muelle y de las instalaciones del puerto, normalmente por contenedor o por tonelada. | Otros gastos → other_fees |
| Demurrage y detention | Cargos por demora: el demurrage por dejar el contenedor dentro de la terminal más allá de los días libres, y la detention por mantenerlo fuera de la terminal demasiado tiempo antes de devolverlo. | Otros gastos (evitables) → other_fees |
| Otros gastos (O) | El cajón de sastre para cargos que son costes reales pero quedan fuera de la base del arancel: agente de aduanas, THC, tasas portuarias, avales aduaneros, reparto interior, comisiones bancarias y de documentos, demurrage. | other_fees, se suman después del arancel y del impuesto |
| Incoterms | Términos comerciales estándar (publicados por la Cámara de Comercio Internacional) que reparten entre vendedor y comprador el coste del transporte, el riesgo y las obligaciones de despacho: EXW (el comprador asume todo desde la puerta del vendedor), FOB (el vendedor hasta la carga en el buque), CIF (el vendedor paga flete y seguro hasta el puerto de destino), DAP (el vendedor entrega en el lugar convenido, sin pagar aranceles), DDP (el vendedor paga además el arancel y los impuestos de importación). | Decide qué campos rellenas y cuáles dejas a 0 |
| Umbral de minimis | Un límite de valor por debajo del cual un país exime de arancel, y a veces de impuesto de importación, a un envío. Los umbrales, y si siguen vigentes, varían mucho de un país a otro y cambian con el tiempo, así que consulta las normas actuales de tu destino. | Si se aplica, pon duty_rate (y quizá tax_rate) a 0 |
| Landed cost por unidad | El landed cost total dividido entre el número de unidades vendibles: la base de coste para el margen, el recargo y la valoración de existencias. | El resultado principal → dividido entre quantity |
Preguntas frecuentes
¿El IVA de importación es realmente un coste? Si estás registrado a efectos del IVA, normalmente puedes recuperarlo; por tanto, para trabajar el margen pon el tipo del impuesto a cero y trátalo solo como flujo de caja. Si no puedes recuperarlo, déjalo en el cálculo.
¿Por qué se cobra arancel sobre el flete? La mayoría de los regímenes aduaneros valoran la mercancía en base CIF, de modo que el transporte y el seguro hasta la frontera forman parte del valor sujeto a arancel. Los países que usan valoración FOB cobran el arancel solo sobre la mercancía; en ese caso introduce igualmente el flete y el seguro, pero espera un arancel algo menor.
¿Qué más entra en otros gastos? Honorarios del agente de aduanas, manipulación en puerto y terminal, descarga del contenedor, reparto interior, comisiones por transferencia bancaria y cualquier coste de inspección o certificación.