Что такое landed cost
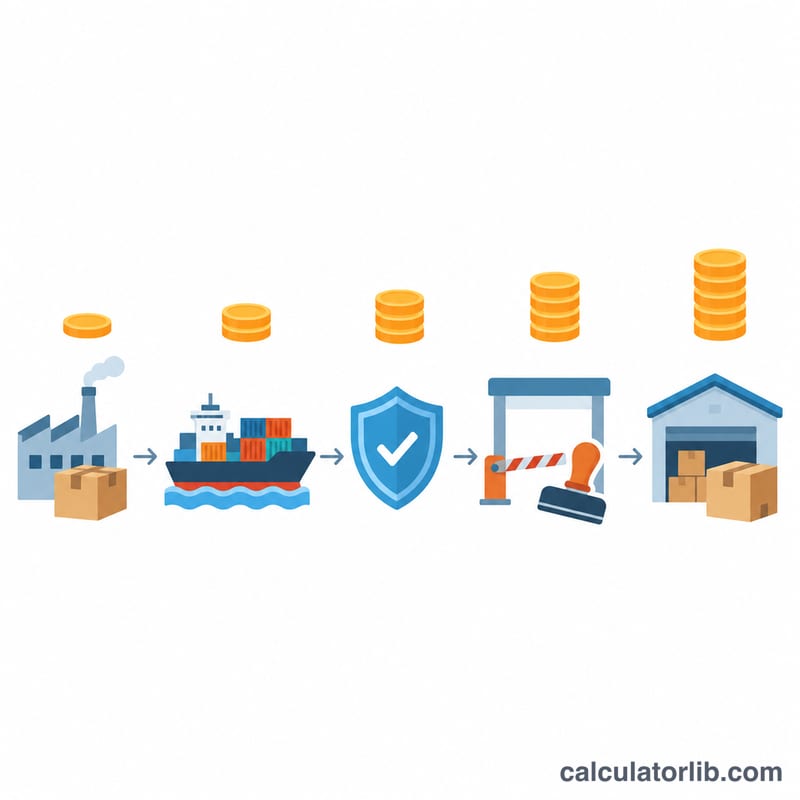
Landed cost — это полная сумма, которую вы платите, чтобы доставить товар от поставщика на свой склад в состоянии, готовом к продаже. Именно эта цифра, а не одна лишь цена по инвойсу, должна лежать в основе вашей продажной цены. Помимо самого товара в неё входят международная перевозка, страхование груза, ввозная пошлина, импортный НДС или налог с продаж, а также брокерские, портовые и обработочные сборы при таможенном оформлении. Игнорирование этих дополнительных расходов — самая частая причина, по которой импорт, выгодный на бумаге, оказывается убыточным.
Как пользоваться калькулятором
Введите цену единицы товара, которую назначает поставщик, и количество единиц в партии, затем — стоимость фрахта и страховки на всю партию целиком. Добавьте ставку пошлины и ставку импортного НДС или налога с продаж, которые таможенный орган применяет к коду вашего товара, а брокерские, портовые и обработочные расходы укажите одной суммой в поле «Прочие сборы». Ставки пошлины и налога вводите вы сами, поэтому инструмент подходит для любой страны и любой валюты.
Разбор формулы
Пусть \(C\) — стоимость товара, \(F\) — фрахт, \(I\) — страховка, \(d\) — ставка пошлины, \(t\) — ставка импортного налога, \(O\) — прочие сборы:
$$\text{Landed} = (C + F + I)(1 + d)(1 + t) + O$$Пошлина начисляется на таможенную стоимость по условиям CIF — \(C + F + I\); импортный налог начисляется на эту сумму после добавления пошлины, поэтому скобки перемножаются, а не складываются. Прочие сборы стоят вне скобок: брокерские и обработочные расходы, как правило, не входят в облагаемую пошлиной стоимость.
Пример расчёта
Десять единиц по 100, фрахт 250, страховка 50, пошлина 5%, импортный НДС 10% и сборы 120:
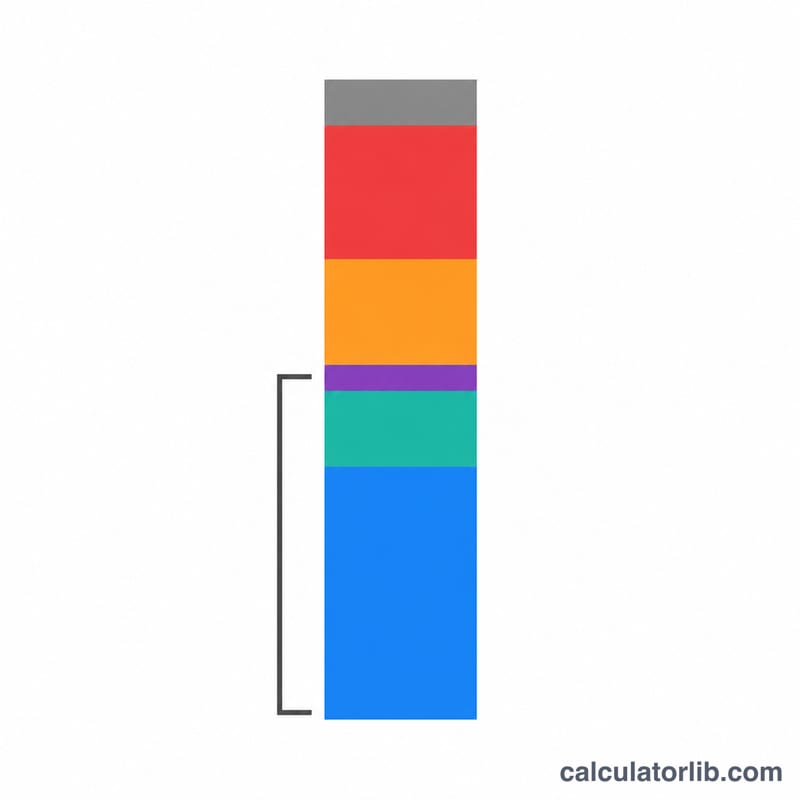
$$C + F + I = 1000 + 250 + 50 = 1300$$$$D = 1300 \times 0.05 = 65 \qquad T = 1365 \times 0.10 = 136.50$$$$\text{Landed} = 1300 + 65 + 136.50 + 120 = 1621.50$$В пересчёте на единицу это \(1621.50 / 10 = 162.15\), то есть на 62,15% выше цены по инвойсу.
Как читать результат расчёта
Калькулятор выдаёт два показателя, которые отвечают на разные вопросы. Общая полная себестоимость — это все денежные расходы, необходимые, чтобы доставить всю партию на ваш склад: товар, фрахт, страховка, пошлина, импортный НДС/налог и прочие сборы. Себестоимость единицы — это итог, делённый на количество; именно её следует брать за базу себестоимости, ведь маржа и наценка считаются на проданную единицу, а не на контейнер.
Почему цена по инвойсу — неверная база себестоимости
Если брать цену поставщика за единицу, себестоимость занижается на всё, что происходит после выхода товара с фабрики. Когда у вас есть себестоимость единицы \(L\) и цена продажи \(P\), стандартные соотношения таковы:
$$\text{Gross margin} = \frac{P - L}{P}, \qquad \text{Markup} = \frac{P}{L} - 1$$Маржа выражается как доля от выручки, наценка — как доля от себестоимости. Это не одно и то же: при одинаковых числах наценка больше маржи, когда \(P > L\).
Разбор результата на примере
Возьмём 500 единиц по 12,00, фрахт 1 800, страховку 120, пошлину 6,5%, НДС 20% и прочие сборы 450 (брокер, терминальная обработка, доставка по стране), всё в одной валюте:
$$CV = 12 \times 500 + 1{,}800 + 120 = 7{,}920$$$$\text{Total} = 7{,}920 \times 1.065 \times 1.20 + 450 = 8{,}434.80 \times 1.20 + 450 = 10{,}571.76$$$$L = \frac{10{,}571.76}{500} = 21.14$$Итак, себестоимость единицы составляет 21.14 при цене по инвойсу 12,00. Надбавка к цене по инвойсу равна \(21.14 / 12.00 - 1 \approx 76\%\). Это просто отношение, и его величина зависит главным образом от двух факторов: доли фрахта и страховки в стоимости товара (здесь 1 920 к 6 000, или 32% — много, что типично для габаритных и недорогих товаров) и ставки пошлины. Плотные дорогие грузы, перевозимые морем, нередко обходятся всего на несколько процентов дороже инвойса; лёгкие, громоздкие товары с высокой пошлиной могут давать надбавку 50–100% и выше. Большая надбавка сама по себе не признак ошибки — она показывает, какую статью расходов стоит оптимизировать.
Это показатель себестоимости, а не таможенная декларация
Итог здесь — управленческая величина для оценки запасов и расчёта цены. Это не та стоимость, которую вы заявляете таможне. При оценке по схеме CIF облагаемая пошлиной (таможенная) стоимость равна \(C + F + I\) — в примере 7 920 — и не включает статью «прочие сборы», поскольку брокерские услуги, терминальная обработка и доставка внутри страны, как правило, не входят в базу для начисления пошлины. Какие именно расходы включаются в таможенную стоимость, определяют правила оценки каждой страны (например, в некоторых юрисдикциях пошлина считается по базису FOB, а не CIF), поэтому сверяйтесь с правилами страны ввоза и не считайте, что формула выше совпадёт с вашей декларацией.
Возмещаемый НДС завышает сумму, не будучи затратами
В системах НДС/GST импортный НДС, уплаченный зарегистрированной компанией, обычно принимается к вычету как входной налог, а в некоторых режимах действует механизм обратного начисления или отсрочки, при котором налог вообще не платится на границе. В таких случаях строка НДС — это вопрос денежного потока и оборотного капитала, а не реальные затраты, и если оставить её в поле, себестоимость завысится, а расчётная маржа занизится. Чтобы получить базу себестоимости для расчёта маржи, введите tax_rate = 0; та же партия тогда обойдётся в 17.77 за единицу. Показатель с НДС оставьте для планирования денежных потоков, без НДС — для расчёта маржи. Если же налог для вас действительно невозмещаем — вы не зарегистрированы плательщиком, налог с продаж не подлежит вычету или товар используется в необлагаемой деятельности, — он входит в базу себестоимости.
Инкотермс определяют, что уже включено в цену по инвойсу
Самая распространённая ошибка — двойной учёт фрахта. Условие Инкотермс, согласованное с поставщиком, определяет, какие этапы уже входят в цену по инвойсу:
- EXW — цена покрывает только товар на территории продавца; расходы в стране отправления, основной фрахт, страховку, пошлину и налог вводите сами.
- FOB — обработка в стране отправления и экспортное оформление включены до погрузки; основной фрахт и страховку вводить всё равно вам.
- CIF/CIP — фрахт и страховка уже содержатся в цене по инвойсу, поэтому поля
shippingиinsuranceоставьте нулевыми (или используйте только для не покрытых расходов, например обработки в пункте назначения), а пошлина и налог остаются на вас. - DAP/DDP — большая часть или вся цепочка заложена в цену; при DDP пошлину и импортные налоги платит продавец, так что повторное указание пошлины завысит результат.
Коротко: вносите каждую статью расходов один раз и только те, что по вашему условию поставки лежат на вас. Калькулятор лишь производит арифметические действия с введёнными числами и не заметит, если расход указан дважды. Ничто здесь не является рекомендацией по ценообразованию, налогам или финансам — это описание того, что вычисляет формула. По ставкам пошлин, правилам таможенной оценки и возмещению НДС в конкретной стране обратитесь к лицензированному таможенному брокеру или налоговому консультанту.
Основные термины импортных расходов
Для каждого пункта указано, входит ли он обычно в облагаемую пошлиной стоимость (базу для начисления пошлины) или относится к прочим сборам, чтобы вы могли сразу сопоставить его с полем калькулятора. Порядок учёта определяется правилами оценки страны ввоза, поэтому сверяйтесь с режимом, в который вы импортируете.
| Термин | Определение | Куда вносить |
|---|---|---|
| Landed cost (полная себестоимость импорта) | Общая стоимость доставки товара от поставщика до вашего помещения, включая стоимость товара, транспорт, страховку, пошлину, налоги и сборы за обработку. | Результат, а не вводимое значение |
| Стоимость товара / инвойса (C) | Цена, фактически уплаченная или подлежащая уплате поставщику за товар, до транспортных расходов. В этом инструменте вводится как цена единицы × количество. | Входит в облагаемую стоимость → product_cost, quantity |
| Международный фрахт (F) | Плата за перевозку груза из страны экспорта в страну импорта (основной морской, воздушный, железнодорожный или автомобильный участок). | Входит в облагаемую стоимость при оценке CIF → shipping |
| Страхование груза (I) | Премия за страхование партии от утраты или повреждения в пути, обычно указывается как небольшой процент от стоимости товара плюс фрахт. | Входит в облагаемую стоимость при оценке CIF → insurance |
| Стоимость CIF | Cost, Insurance and Freight (стоимость, страхование и фрахт): \(C + F + I\). Многие страны используют её как таможенную стоимость для адвалорной пошлины. | Сама база для пошлины |
| Стоимость FOB | Free On Board («свободно на борту»): стоимость товара плюс расходы в стране отправления до погрузки на судно, без основного фрахта и страховки. Некоторые страны начисляют пошлину по базису FOB, а не CIF. | Более узкая база для пошлины в странах с оценкой FOB |
| Таможенная / облагаемая пошлиной стоимость | Заявляемая стоимость, на которую начисляется пошлина; определяется правилами оценки страны ввоза — как правило, CIF или FOB — и обычно не включает расходы после ввоза. | Не включает other_fees |
| Ставка пошлины (d) | Тарифный процент, применяемый к таможенной стоимости; устанавливается тарифом страны ввоза для классификации товара, а иногда зависит и от страны происхождения. | duty_rate |
| Адвалорная пошлина | Пошлина, взимаемая в процентах от стоимости (в отличие от специфической, взимаемой за единицу веса, объёма или штуку). Этот калькулятор моделирует адвалорную пошлину. | duty_rate; специфические пошлины — в other_fees |
| Импортный НДС / импортный налог с продаж (t) | Потребительский налог, взимаемый при ввозе; обычно начисляется на таможенную стоимость плюс пошлину, поэтому в формуле умножение происходит после пошлины. | tax_rate |
| Обратное начисление / отсрочка НДС | Механизмы в некоторых системах НДС, позволяющие зарегистрированному импортёру учесть импортный НДС в декларации вместо уплаты на границе, что устраняет денежный отток. | Для базы себестоимости укажите tax_rate = 0 |
| Код ТН ВЭД / HS (классификация по тарифу) | Код товарной номенклатуры Гармонизированной системы (6 знаков международно, далее расширяется национально), который идентифицирует товар и тем самым определяет ставку пошлины. | Определяет duty_rate; сам не является расходом |
| Таможенный брокер / брокерский сбор | Лицензированный агент, подающий декларацию на импорт от вашего имени; брокерский сбор — плата за его услуги, как правило, фиксированная сумма за одну декларацию. | Прочие сборы → other_fees |
| Терминальные сборы (THC) | Плата терминала за подъём и перемещение контейнеров между судном и площадкой; взимается в порту отправления, назначения или в обоих. | THC в порту назначения → other_fees; THC в порту отправления может уже входить в цену FOB/CIF |
| Портовый / причальный сбор | Плата портовой администрации за пользование причалом и портовой инфраструктурой, обычно за контейнер или за тонну. | Прочие сборы → other_fees |
| Демередж и детеншн | Штрафы за задержку: демередж — за хранение контейнера на терминале сверх бесплатных дней, детеншн — за слишком долгое удержание контейнера вне терминала до возврата. | Прочие сборы (которых можно избежать) → other_fees |
| Прочие сборы (O) | Универсальная статья для реальных расходов, не входящих в базу пошлины: брокерские услуги, THC, портовые сборы, таможенные гарантии, доставка по стране, банковские и документарные сборы, демередж. | other_fees, добавляются после пошлины и налога |
| Инкотермс | Стандартные торговые условия (публикуются Международной торговой палатой), распределяющие между продавцом и покупателем транспортные расходы, риски и обязанности по таможенному оформлению: EXW (покупатель берёт на себя всё от двери продавца), FOB (продавец — до погрузки на судно), CIF (продавец оплачивает фрахт и страховку до порта назначения), DAP (продавец доставляет в указанное место, пошлины не оплачены), DDP (продавец оплачивает также пошлину и импортные налоги). | Определяет, какие поля заполнять, а какие оставить нулевыми |
| Порог беспошлинного ввоза (de minimis) | Предельная стоимость, ниже которой страна освобождает отправление от пошлины, а иногда и от импортного налога. Пороги и сам факт их действия сильно различаются по странам и меняются со временем, поэтому уточняйте актуальные правила для вашей страны назначения. | Если применяется, установите duty_rate (и, возможно, tax_rate) равным 0 |
| Себестоимость единицы (per-unit landed cost) | Общая полная себестоимость, делённая на число пригодных к продаже единиц — база для расчёта маржи и наценки и для оценки запасов. | Главный результат → делится на quantity |
Вопросы и ответы
Действительно ли импортный НДС — это расход? Если вы зарегистрированы плательщиком НДС, его обычно можно принять к вычету, поэтому для расчёта маржи установите ставку налога равной нулю и рассматривайте его только как денежный поток. Если вычесть его нельзя, оставьте налог в расчёте.
Почему пошлина начисляется и на фрахт? В большинстве таможенных режимов товар оценивается по базису CIF, поэтому перевозка и страховка до границы входят в облагаемую стоимость. В странах с оценкой FOB пошлина начисляется только на сам товар: фрахт и страховку всё равно вводите, но пошлина там получится несколько ниже.
Что ещё относится к прочим сборам? Услуги таможенного брокера, портовая и терминальная обработка, разгрузка контейнера, доставка по стране, комиссии за банковские переводы, а также расходы на инспекцию или сертификацию.