Landed cost (varış maliyeti) ne demek?
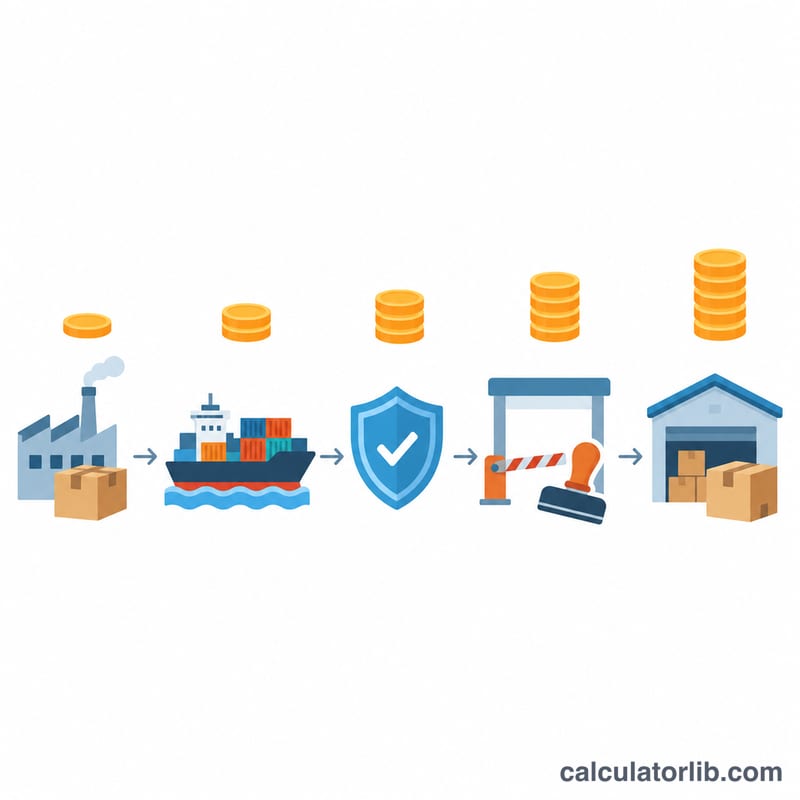
Landed cost, bir ürünü tedarikçiden alıp kendi depunuza, satışa hazır halde getirene kadar ödediğiniz toplam tutardır. Satış fiyatınızı yalnızca fatura bedeli değil, bu rakam belirlemelidir. Malın kendisinin yanı sıra uluslararası navlun, kargo sigortası, gümrük vergisi, ithalatta KDV veya satış vergisi ile gümrükleme sırasında alınan komisyoncu (gümrük müşaviri), liman ve elleçleme masraflarını da içerir. Bu ek kalemleri göz ardı etmek, kağıt üzerinde kârlı görünen bir ithalatın zarar etmesinin en yaygın nedenidir.
Hesaplama aracı nasıl kullanılır?
Tedarikçinin istediği birim fiyatı ve sevkiyattaki adet sayısını girin, ardından tüm parti için navlun ve sigorta tutarını ekleyin. Gümrük idaresinin ürününüzün tarife sınıflandırmasına (GTİP) uyguladığı gümrük vergisi oranını ve ithalat KDV'si veya satış vergisi oranını girin; komisyoncu, liman ve elleçleme ücretlerini ise "diğer masraflar" alanında toplayın. Vergi oranlarını siz belirlediğiniz için araç her ülke ve her para birimiyle çalışır.
Formül açıklaması
\(C\) = mal bedeli, \(F\) = navlun, \(I\) = sigorta, \(d\) = gümrük vergisi oranı, \(t\) = ithalat vergisi oranı ve \(O\) = diğer masraflar olmak üzere:
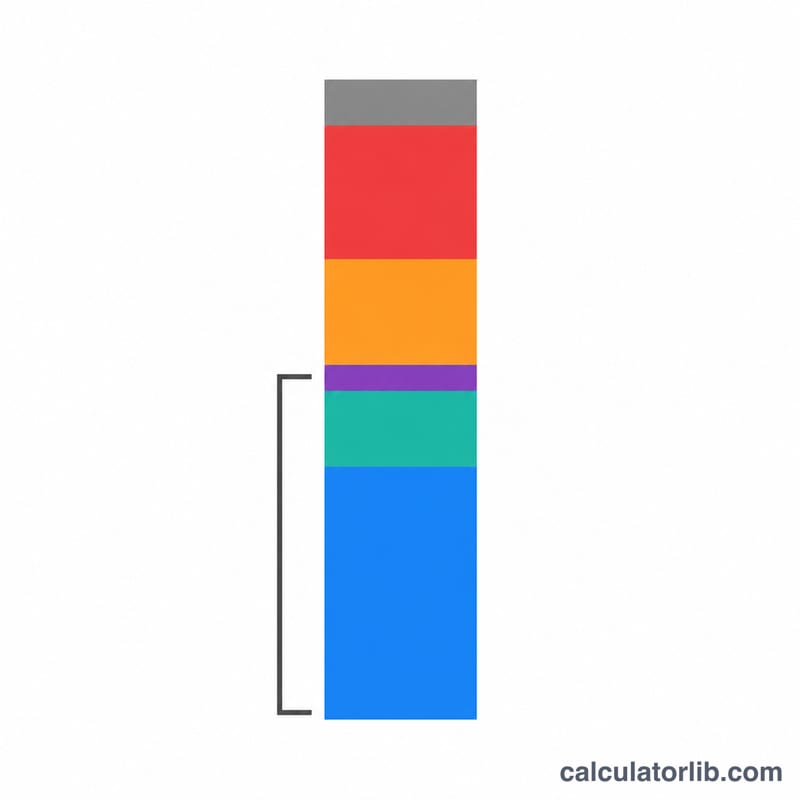
$$\text{Landed} = (C + F + I)(1 + d)(1 + t) + O$$Gümrük vergisi, gümrük veya CIF değeri olan \(C + F + I\) üzerinden hesaplanır; ithalat vergisi ise bu değerin gümrük vergisi eklenmiş hali üzerinden alınır. Bu yüzden iki parantez toplanmaz, çarpılır. Diğer masraflar parantezlerin dışında kalır, çünkü elleçleme ve komisyon ücretleri normalde vergiye esas değerin parçası sayılmaz.
Örnek hesaplama
Tanesi 100 olan on adet ürün, 250 navlun, 50 sigorta, %5 gümrük vergisi, %10 ithalat KDV'si ve 120 masraf:
$$C + F + I = 1000 + 250 + 50 = 1300$$$$D = 1300 \times 0.05 = 65 \qquad T = 1365 \times 0.10 = 136.50$$$$\text{Landed} = 1300 + 65 + 136.50 + 120 = 1621.50$$Birim başına maliyet \(1621.50 / 10 = 162.15\) olur; bu, fatura bedelinin %62,15 üzerinde bir artış demektir.
Landed Cost Sonucunu Yorumlama
Hesaplama aracı, farklı sorulara cevap veren iki rakam verir. Toplam landed cost, tüm sevkiyatı deponuza getirmek için yapılan nakit çıkışın tamamıdır: mal bedeli, navlun, sigorta, gümrük vergisi, ithalat KDV'si/vergisi ve diğer masraflar. Birim başına landed cost ise bu toplamın adede bölünmesiyle bulunur ve gerçek maliyet tabanı olarak kullanacağınız rakamdır; çünkü marjlar ve kâr eklemeleri konteyner başına değil, satılan ürün başına hesaplanır.
Fatura fiyatı neden yanlış maliyet tabanıdır?
Tedarikçinin birim fiyatını kullanmak, fabrika kapısından sonra gerçekleşen her şeyi göz ardı ederek maliyeti olduğundan düşük gösterir. Birim başına landed cost \(L\) ve satış fiyatı \(P\) belli olduğunda iki standart aritmetik ilişki şunlardır:
$$\text{Gross margin} = \frac{P - L}{P}, \qquad \text{Markup} = \frac{P}{L} - 1$$Marj, gelirin yüzdesi olarak; markup (maliyet üzerine eklenen kâr oranı) ise maliyetin yüzdesi olarak ifade edilir. Bunlar birbirinin yerine kullanılamaz; \(P > L\) olduğunda aynı iki sayı her zaman markup için marjdan daha büyük bir değer verir.
Sonucun örnekle okunması
Birim maliyeti 12,00 olan 500 adet, navlun 1.800, sigorta 120, %6,5 gümrük vergisi, %20 KDV ve 450 diğer masraf (komisyoncu, THC, yurt içi teslimat); hepsi aynı para biriminde:
$$CV = 12 \times 500 + 1{,}800 + 120 = 7{,}920$$$$\text{Total} = 7{,}920 \times 1.065 \times 1.20 + 450 = 8{,}434.80 \times 1.20 + 450 = 10{,}571.76$$$$L = \frac{10{,}571.76}{500} = 21.14$$Yani birim başına landed cost, 12,00'lik fatura fiyatına karşılık 21.14 olur. Fatura fiyatına göre artış \(21.14 / 12.00 - 1 \approx 76\%\) kadardır. Bu yüzde basit bir orandır ve büyüklüğünü esas olarak iki şey belirler: navlun ve sigortanın mal bedeline oranı (burada 6.000 üzerinden 1.920, yani %32; hacimli ve düşük değerli mallar için tipik biçimde yüksek) ve gümrük vergisi oranı. Deniz yoluyla taşınan yoğun, yüksek değerli mallar çoğu zaman fatura fiyatının yalnızca birkaç puan üzerinde depoya ulaşır; hafif, hacimli ve yüksek gümrük vergili mallarda bu oran %50-100'ü aşabilir. Yüksek bir artış tek başına hata göstergesi değildir; hangi maliyet kalemine odaklanmanız gerektiğini söyler.
Bu bir maliyet rakamıdır, gümrük beyanı değil
Buradaki toplam, stok değerlemesi ve fiyatlama hesabı için kullanılan bir maliyet muhasebesi rakamıdır. Gümrüğe beyan ettiğiniz değer değildir. CIF tipi değerlemede vergiye esas gümrük değeri \(C + F + I\)'dir (örnekte 7.920) ve "diğer masraflar" kalemini içermez; çünkü komisyoncu ücretleri, terminal elleçleme ve yurt içi teslimat genellikle gümrük vergisinin hesaplandığı değerin parçası değildir. Hangi giderlerin gümrük değerine gireceğini her ülkenin değerleme kuralları belirler (örneğin bazı ülkeler CIF yerine FOB esasına göre vergilendirir); bu nedenle yukarıdaki formülün beyannamenizle birebir örtüştüğünü varsaymak yerine ithalat yaptığınız ülkenin kurallarına bakın.
İndirilebilir KDV rakamı şişirir ama maliyet değildir
KDV/GST sistemlerinde, KDV mükellefi bir işletmenin ödediği ithalat KDV'si normalde indirilebilir girdi vergisidir; bazı rejimlerde ise ters tahsilat veya ertelenmiş muhasebe sayesinde sınırda hiç ödenmez. Bu durumlarda KDV kalemi gerçek bir maliyet değil, nakit akışı ve işletme sermayesi kalemidir; alanda bırakmak maliyet tabanınızı şişirir ve hesaplanan marjınızı olduğundan düşük gösterir. Marj hesabı için maliyet tabanı elde etmek üzere tax_rate = 0 girin; aynı sevkiyat bu durumda birim başına 17.77 maliyetle depoya ulaşır. KDV dahil rakamı nakit planlaması, KDV hariç rakamı ise marj hesabı için kullanın. Vergi sizin için gerçekten indirilemiyorsa (mükellef olmayan ithalatçı, indirilemeyen bir satış vergisi veya muaf faaliyette kullanılan mallar) maliyet tabanına dahil edilmesi gerekir.
Incoterms, fatura fiyatına nelerin zaten dahil olduğunu belirler
En sık yapılan hata, navlunu iki kez saymaktır. Tedarikçiyle anlaştığınız Incoterm, fatura fiyatının hangi aşamaları zaten içerdiğini belirler:
- EXW — fiyat yalnızca satıcının işyerindeki malı kapsar; çıkış masraflarını, ana navlunu, sigortayı, gümrük vergisini ve vergiyi siz girersiniz.
- FOB — gemiye yüklemeye kadar çıkış elleçlemesi ve ihracat gümrükleme dahildir; ana navlun ve sigortayı yine siz girersiniz.
- CIF/CIP — navlun ve sigorta fatura fiyatının içindedir; bu yüzden
shippingveinsurancealanlarını sıfır bırakın (ya da yalnızca varış elleçlemesi gibi kapsam dışı masraflar için kullanın); gümrük vergisi ve vergi ise sizde kalır. - DAP/DDP — zincirin çoğu veya tamamı fiyata gömülüdür; DDP'de gümrük vergisi ve ithalat vergisi satıcının sorumluluğundadır, dolayısıyla bir gümrük vergisi oranını tekrar eklemek sonucu şişirir.
Kısacası: her maliyeti yalnızca bir kez ve yalnızca sizin terimin gereği üstlendiğiniz maliyetleri girin. Hesaplama aracı, girdiğiniz sayılar üzerinde aritmetik işlem yapar; iki kez girilmiş bir gideri fark edemez. Buradaki hiçbir şey fiyatlama, vergi veya finansal tavsiye değildir; yalnızca formülün neyi hesapladığını açıklar. Belirli bir ülkedeki gümrük vergisi oranları, değerleme kuralları ve KDV iadesi için yetkili bir gümrük müşavirine veya vergi danışmanına başvurun.
Temel İthalat Maliyeti Terimleri
Her satır, kalemin normalde vergiye esas değerin içinde (gümrük vergisinin hesaplandığı taban) mi yoksa diğer masraflar grubunda mı yer aldığını belirtir; böylece doğrudan hesaplama aracındaki bir alana eşleyebilirsiniz. Uygulama, ithalat yapılan ülkenin değerleme kurallarına göre belirlenir; bu yüzden ithalat yaptığınız rejimin kurallarını ayrıca doğrulayın.
| Terim | Tanım | Nereye girilir |
|---|---|---|
| Landed cost (varış maliyeti) | Malın tedarikçiden kendi işyerinize ulaşması için yapılan toplam maliyet: mal bedeli, taşıma, sigorta, gümrük vergisi, vergiler ve elleçleme ücretleri. | Girdi değil, sonuç |
| Mal / fatura bedeli (C) | Taşımadan önce, mal karşılığında tedarikçiye fiilen ödenen veya ödenecek fiyat. Bu araçta birim maliyet × adet olarak girilir. | Vergiye esas değerin içinde → product_cost, quantity |
| Uluslararası navlun (F) | Yükün ihracat ülkesinden ithalat ülkesine taşınma ücreti (deniz, hava, demiryolu veya karayolu ana etabı). | CIF değerlemesinde vergiye esas değerin içinde → shipping |
| Kargo sigortası (I) | Sevkiyatın taşıma sırasında kayıp veya hasara karşı sigortalanması için ödenen prim; genellikle mal bedeli artı navlunun küçük bir yüzdesi olarak belirlenir. | CIF değerlemesinde vergiye esas değerin içinde → insurance |
| CIF değeri | Cost, Insurance and Freight (maliyet, sigorta ve navlun): \(C + F + I\). Birçok ülke bunu advalorem gümrük vergisi için gümrük değeri olarak kullanır. | Vergiye esas tabanın kendisi |
| FOB değeri | Free On Board: mal bedeli artı gemiye yüklemeye kadar çıkış masrafları; ana navlun ve sigorta hariç. Bazı ülkeler gümrük vergisini CIF yerine FOB esasına göre hesaplar. | FOB değerlemesi yapan ülkelerde daha dar bir vergi tabanı |
| Gümrük / vergiye esas değer | Gümrük vergisinin hesaplandığı beyan edilen değer; ithalat yapılan ülkenin değerleme kurallarına göre belirlenir; genellikle CIF veya FOB'dur ve ithalat sonrası masrafları kapsamaz. | other_fees hariç |
| Gümrük vergisi oranı (d) | Gümrük değerine uygulanan tarife yüzdesi; ithalat yapılan ülkenin tarife cetvelinde ürünün sınıflandırmasına ve bazen menşe ülkesine göre belirlenir. | duty_rate |
| Advalorem (değer üzerinden) vergi | Değerin yüzdesi olarak alınan gümrük vergisi (ağırlık, hacim veya adet başına alınan spesifik vergiden farklı olarak). Bu hesaplama aracı advalorem vergiyi modeller. | duty_rate; spesifik vergiler other_fees alanına |
| İthalat KDV'si / ithalat satış vergisi (t) | İthalatta alınan tüketim vergisi; normalde gümrük değeri artı gümrük vergisi üzerinden hesaplanır, bu yüzden formül gümrük vergisinden sonra çarpar. | tax_rate |
| Ters tahsilat / ertelenmiş KDV muhasebesi | Bazı KDV rejimlerinde, kayıtlı ithalatçının ithalat KDV'sini sınırda ödemek yerine beyannamesinde muhasebeleştirmesine imkân veren, nakit çıkışını ortadan kaldıran mekanizmalar. | Maliyet tabanı için tax_rate değerini 0 yapın |
| HS kodu / tarife sınıflandırması (GTİP) | Ürünü tanımlayan ve dolayısıyla gümrük vergisi oranını belirleyen Harmonize Sistem emtia kodu (uluslararası 6 hane, ülkelerce genişletilir). | duty_rate oranını belirler; maliyet değildir |
| Gümrük müşaviri / komisyon ücreti | İthalat beyannamesini sizin adınıza veren lisanslı temsilci; komisyon ücreti hizmet bedelidir ve genellikle beyanname başına sabit bir tutardır. | Diğer masraflar → other_fees |
| Terminal elleçleme ücreti (THC) | Konteynerlerin gemi ile saha arasında kaldırılıp taşınması için terminalin aldığı ücret; çıkışta, varışta veya her ikisinde faturalandırılır. | Varış THC → other_fees; çıkış THC zaten FOB/CIF fiyatında olabilir |
| Liman / rıhtım ücreti | Rıhtım ve liman tesislerinin kullanımı için liman idaresinin aldığı ücret; genellikle konteyner veya ton başınadır. | Diğer masraflar → other_fees |
| Demuraj ve konteyner gecikme (detention) ücreti | Gecikme cezaları: demuraj, konteynerin serbest günlerin ötesinde terminal içinde bırakılması; detention ise terminal dışında iade edilmeden çok uzun süre tutulması için alınır. | Diğer masraflar (kaçınılabilir) → other_fees |
| Diğer masraflar (O) | Gerçek maliyet olan ancak gümrük vergisi tabanının dışında kalan giderlerin toplandığı kalem: komisyon, THC, liman ücretleri, gümrük teminatları, yurt içi teslimat, banka ve evrak ücretleri, demuraj. | other_fees, gümrük vergisi ve vergiden sonra eklenir |
| Incoterms | Taşıma maliyetini, riski ve gümrükleme yükümlülüklerini alıcı ile satıcı arasında paylaştıran standart ticaret terimleri (Uluslararası Ticaret Odası tarafından yayımlanır): EXW (alıcı satıcının kapısından itibaren her şeyi üstlenir), FOB (satıcı gemiye yüklemeye kadar), CIF (satıcı varış limanına kadar navlun ve sigortayı öder), DAP (satıcı belirtilen yere teslim eder, vergiler ödenmemiş), DDP (satıcı gümrük vergisi ve ithalat vergilerini de öder). | Hangi alanları dolduracağınızı, hangilerini 0 bırakacağınızı belirler |
| De minimis eşiği | Bir ülkenin, bu değerin altındaki sevkiyatlarda gümrük vergisinden ve bazen ithalat vergisinden vazgeçtiği değer sınırı. Eşikler ve hâlâ geçerli olup olmadıkları ülkeye göre büyük farklılık gösterir ve zamanla değişir; varış ülkeniz için güncel kuralları kontrol edin. | Geçerliyse duty_rate (ve muhtemelen tax_rate) değerini 0 yapın |
| Birim başına landed cost | Toplam landed cost'un satılabilir birim sayısına bölünmesi; marj ve markup hesabı ile stok değerlemesi için maliyet tabanı. | Ana sonuç → quantity ile bölünür |
SSS
İthalat KDV'si gerçekten bir maliyet mi? KDV mükellefiyseniz genellikle indirim konusu yapabilirsiniz; bu nedenle marj hesabında vergi oranını sıfır girin ve yalnızca nakit akışı olarak değerlendirin. İndiremiyorsanız maliyete dahil edin.
Gümrük vergisi neden navlun üzerinden de alınıyor? Çoğu gümrük rejimi malı CIF esasına göre değerler; dolayısıyla sınıra kadar olan taşıma ve sigorta, vergiye esas değerin parçasıdır. FOB değerlemesi kullanan ülkeler gümrük vergisini yalnızca mal bedeli üzerinden alır; yine de navlun ve sigortayı girin, ancak orada gümrük vergisi tutarının biraz daha düşük çıkmasını bekleyin.
Diğer masraflara başka neler girer? Gümrük müşaviri ücretleri, liman ve terminal elleçleme, konteyner boşaltma, yurt içi teslimat, banka havale ücretleri ile her türlü muayene veya belgelendirme masrafları.