Pour Cost Nedir?
Pour cost (içki maliyet oranı), içki satışlarınızın ne kadarlık bölümünün doğrudan alkolün maliyetine gittiğini gösteren yüzdedir. Bir barın veya restoranın içecek operasyonundaki en önemli kârlılık göstergelerinden biridir. Pour cost ne kadar düşükse, müşterinin harcadığı her liradan elinizde o kadar fazlası kalır. Çoğu bar %18 ile %24 arasında bir pour cost hedefler; ancak bu oran konsepte, içecek çeşidine ve fiyatlandırma stratejisine göre değişir.
Hesaplama Aracı Nasıl Kullanılır?
Belirli bir dönemde kullanılan içki maliyetini (dönem başı stok + alımlar − dönem sonu stok, toptan alış fiyatınız üzerinden) ve aynı döneme ait içki satışlarınızı girin. Araç size pour cost yüzdesini, lira cinsinden brüt kârı ve maliyet üzerinden kâr marjını verir.
Formül Açıklaması
Pour Cost % = (Kullanılan İçki Maliyeti ÷ İçki Satışları) × 100. Maliyet, ürüne ödediğiniz tutardır; satış ise tahsil ettiğiniz gelirdir. Brüt kâr basitçe Satış − Maliyet olarak hesaplanır; kâr marjı ise kârı maliyete oranla ifade eder.
$$\text{Pour Cost \%} = \frac{\text{Kullanılan İçki Maliyeti}}{\text{İçki Satışları}} \times 100$$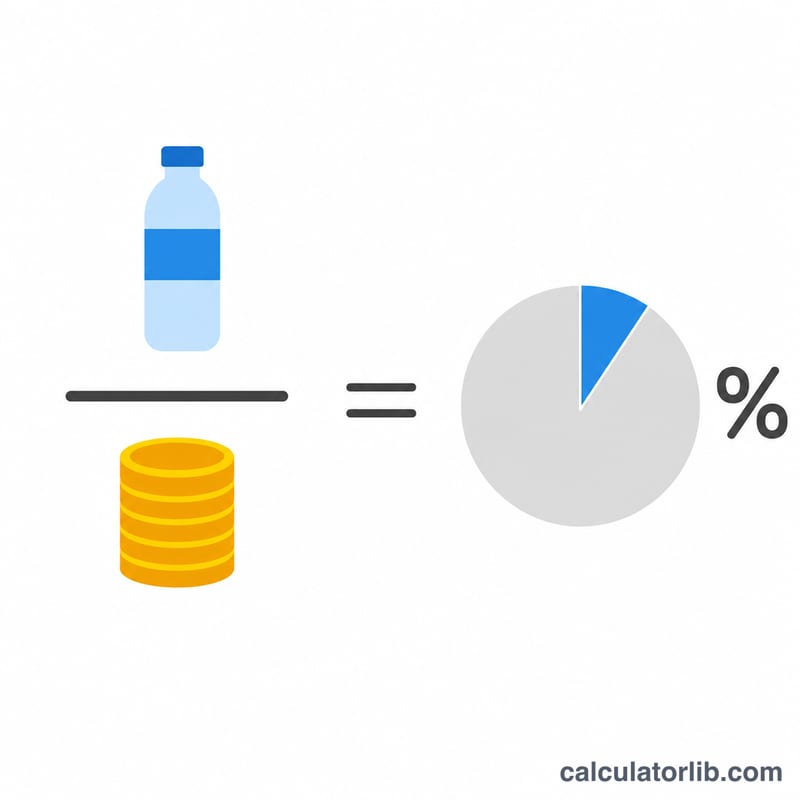
Örnek Hesaplama
Diyelim ki bir bar bir hafta içinde 500 $ değerinde içki kullandı ve 2.500 $ içki satışı yaptı. Pour cost = $$500 \div 2.500 \times 100 = 20\%$$ Brüt kâr = $$2.500 - 500 = 2.000\ \$$$ maliyet üzerinden kâr marjı ise = $$2.000 \div 500 \times 100 = 400\%$$
Kategoriye Göre Tipik Porsiyon Maliyeti Hedefleri
Aşağıdaki aralıklar sektörde yaygın olarak dile getirilen pratik genellemelerdir; resmi veya tek yetkili bir standart değildir. Gerçek hedefler konsepte, konuma, fiyatlandırma stratejisine, porsiyon boyutuna ve ürün karmasına göre değişir (bir craft kokteyl barı, bir ucuz bar ve bir otel lounge'u her biri farklı sonuçlar verir).
| İçecek kategorisi | Yaygın olarak dile getirilen porsiyon maliyeti hedefi |
|---|---|
| Likör / alkollü içkiler | yaklaşık %15–%20 |
| Fıçı bira | yaklaşık %15–%20 |
| Şişe bira | yaklaşık %20–%30 |
| Kadehle şarap | yaklaşık %25–%35 |
| Genel karışık bar | yaklaşık %18–%24 |
Bunları başlangıç ölçütü olarak kullanın, ardından kendi geçmiş sonuçlarınız ve menünüzdeki fiyat noktalarıyla karşılaştırın. Hedefinizin çok üzerindeki bir sonuç genellikle fazla porsiyon verme, israf, hırsızlık, kaydedilmemiş ikramlar veya düşük fiyatlandırma anlamına gelir.
Porsiyon Maliyeti Senaryo Karşılaştırması
Her satır, farklı bir likör maliyetiyle aynı 2.500 $ likör satışını kullanır. Porsiyon maliyeti % = maliyet ÷ satış × 100, brüt kâr = satış − maliyet ve kâr marjı % (maliyet üzerinden) = brüt kâr ÷ maliyet × 100 şeklinde hesaplanır.
| Likör maliyeti | Likör satışı | Porsiyon maliyeti % | Brüt kâr | Maliyet üzerinden kâr marjı % |
|---|---|---|---|---|
| 400 $ | 2.500 $ | %16 | 2.100 $ | %525 |
| 500 $ | 2.500 $ | 20% | 2.000 $ | %400 |
| 625 $ | 2.500 $ | %25 | 1.875 $ | %300 |
| 750 $ | 2.500 $ | %30 | 1.750 $ | %233,3 |
Porsiyonlar ve fiyatlar sonucu nasıl değiştirir: Fazla porsiyon vermek, satışları artırmadan maliyeti yükseltir. Örneğin, 1,5 oz standart yerine 1,75 oz porsiyon vermek içki başına likör maliyetini yaklaşık %16,7 artırır; dolayısıyla %20 olan porsiyon maliyeti yaklaşık %23,3 olur (20 × 1,75 ÷ 1,5). Fiyat değişiklikleri ise tersi yönde çalışır: aynı 500 $ maliyetle satışları 2.500 $'dan 2.750 $'a çıkarmak, hacim sabit kaldığı sürece porsiyon maliyetini %20'den yaklaşık %18,2'ye düşürür.
Temel Terimler: Porsiyon Maliyeti, Kâr Marjı, Marj ve Sapma
- Porsiyon maliyeti: likör maliyetinin likör satışlarına oranla yüzde olarak ifadesi: \(\text{Porsiyon maliyeti \%} = \frac{\text{Likör maliyeti}}{\text{Likör satışı}} \times 100\).
- Kullanılan likör maliyeti: bir dönemde gerçekten tüketilen ürünlerin maliyeti: \(\text{Dönem başı envanter} + \text{Alımlar} - \text{Dönem sonu envanter}\).
- Likör satışı: ölçülen içecek kategorisinden, maliyetle aynı dönemde elde edilen gelir; ideal olarak vergi ve bahşiş hariç.
- Brüt kâr: işçilik ve diğer işletme giderlerinden önce, likör satışı eksi likör maliyeti.
- Maliyet üzerinden kâr marjı: brüt kârın maliyete bölünmesi. Marj ile aynı sayı değildir: %20 porsiyon maliyeti, %400 maliyet üzerinden kâr marjına eşittir.
- Brüt marj: brüt kârın satışa bölünmesi. Porsiyon maliyeti % + brüt marj % = %100'dür; dolayısıyla %20 porsiyon maliyeti %80 brüt marj anlamına gelir.
- Teorik (ideal) porsiyon maliyeti: her içkinin reçeteye uygun, standart porsiyonlarla ve israf, ikram veya dökülme olmadan hazırlandığı varsayımıyla beklenen maliyet yüzdesi.
- Gerçek porsiyon maliyeti: dönem için gerçek envanter sayımlarından, alımlardan ve satışlardan hesaplanan yüzde.
- Sapma: gerçek ve teorik porsiyon maliyeti arasındaki fark (gerçek − teorik). Pozitif sapma; fazla porsiyon verme, israf, kaydedilmemiş içkiler veya hırsızlığa işaret edebilir; kategoriye ve döneme göre incelenmelidir.
Sıkça Sorulan Sorular
İyi bir pour cost nedir? Birçok işletmeci %18–24 aralığını hedefler. Yüksek alkollü içkilerin (spirits) oranı genellikle bira ve şaraptan daha düşüktür; bu nedenle karma hedefler ürün dağılımınıza göre değişir.
Pour cost nasıl düşürülür? Jigger (ölçek) kullanarak porsiyonları standartlaştırın, fazla doldurma ve dökülmeyi azaltın, menü fiyatlarını gözden geçirin ve tedarikçi maliyetlerini pazarlık edin.
Pour cost, satılan malın maliyeti (SMM) ile aynı şey mi? Pour cost, satılan malın maliyetinin (COGS / SMM) içeceğe özgü versiyonudur ve içecek satışlarının bir yüzdesi olarak ifade edilir.