Máy tính thuế nhập khẩu là gì?
Máy tính thuế nhập khẩu giúp bạn ước tính số thuế hải quan phải nộp khi hàng hóa đi qua biên giới quốc gia. Cơ quan hải quan thu thuế theo tỷ lệ phần trăm trên trị giá tính thuế của lô hàng. Công cụ này biến nguyên tắc đó thành phép tính nhanh, dễ lặp lại, để doanh nghiệp nhập khẩu, hộ kinh doanh nhỏ và người mua hàng online có thể dự trù chi phí hàng về đến nơi trước khi đặt hàng.
Cách sử dụng
Nhập trị giá hải quan của hàng hóa, sau đó thêm cước vận chuyển và phí bảo hiểm nếu các khoản này nằm trong cơ sở tính thuế. Cuối cùng, nhập thuế suất áp dụng cho mã phân loại của mặt hàng. Máy tính sẽ trả về trị giá tính thuế, số thuế ước tính và tổng chi phí hàng về đến nơi.
Giải thích công thức
Phần lớn các quốc gia tính thuế dựa trên trị giá CIF (Cost, Insurance and Freight – giá hàng, bảo hiểm và cước vận chuyển). Cơ sở tính thuế được xác định như sau:
$$\text{Dutiable Value} = \text{Value} + \text{Freight} + \text{Insurance}$$Số thuế khi đó là một tỷ lệ phần trăm đơn giản của cơ sở này, trong đó \(V\) = trị giá hàng, \(F\) = cước vận chuyển, \(I\) = phí bảo hiểm và \(r\) = thuế suất:
$$\text{Duty} = (V + F + I) \times \frac{r}{100}$$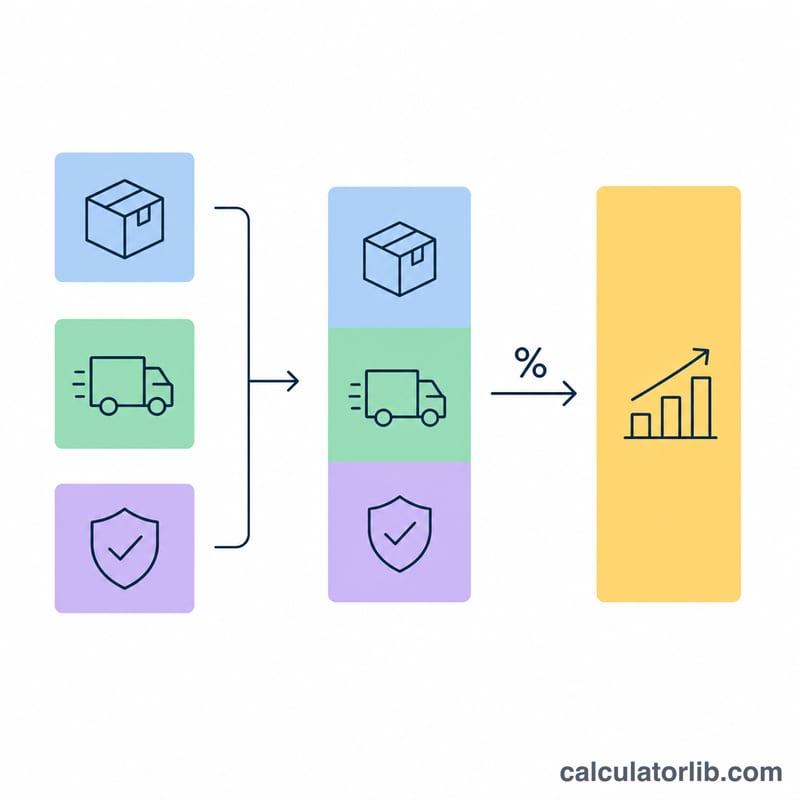
Ví dụ minh họa
Giả sử lô hàng trị giá 10,000, cước vận chuyển 500, bảo hiểm 100, thuế suất 5%. Trị giá tính thuế và số thuế là:
$$\text{Dutiable Value} = 10000 + 500 + 100 = 10600$$$$\text{Duty} = 10600 \times \frac{5}{100} = 530$$Tổng chi phí hàng về đến nơi là \(10600 + 530 = 11130\).
Định nghĩa & thuật ngữ
Thuế hải quan được tính bằng trị giá tính thuế nhân với thuế suất. Các thuật ngữ dưới đây giải thích từng đầu vào và cách chúng đi vào công thức \( \text{Total Cost} = V\left(1 + \frac{r}{100}\right) \), trong đó \(V\) là trị giá tính thuế và \(r\) là thuế suất. Cơ sở tính thuế là CIF hay FOB tùy thuộc vào nước nhập khẩu, vì vậy hãy kiểm tra quy định áp dụng tại quốc gia của bạn.
- Trị giá CIF (Cost, Insurance, Freight) — trị giá hàng cộng cước vận chuyển quốc tế và bảo hiểm đến cảng nhập. Trong máy tính này, \(V = \text{goods value} + \text{shipping} + \text{insurance}\). Hầu hết các quốc gia áp dụng Hiệp định Định giá hải quan của WTO theo cơ sở CIF (ví dụ Liên minh châu Âu và nhiều nước khác) đều tính thuế trên con số này.
- Trị giá FOB (Free On Board) — trị giá hàng tại cảng của nhà xuất khẩu, chưa gồm cước vận chuyển quốc tế và bảo hiểm. Hoa Kỳ nhìn chung tính thuế trên trị giá giao dịch (dạng FOB), không gồm cước vận chuyển quốc tế và bảo hiểm. Để mô phỏng cơ sở FOB tại đây, hãy nhập 0 cho vận chuyển và bảo hiểm để \(V\) chỉ bằng trị giá hàng.
- Trị giá tính thuế (trị giá hải quan) — số tiền thực tế dùng để tính thuế, chính là \(V\) trong công thức: CIF nếu nước đó tính thuế cả cước và bảo hiểm, FOB nếu không.
- Thuế suất — tỷ lệ phần trăm \(r\) áp lên trị giá tính thuế. Thuế suất theo giá trị (ad valorem) (dùng ở đây) là một tỷ lệ phần trăm của trị giá; một số loại thuế lại là thuế tuyệt đối (mức cố định trên mỗi đơn vị hoặc khối lượng), công cụ này không tính loại đó.
- Mã HS (Hệ thống hài hòa) — mã phân loại hàng hóa quốc tế (do Tổ chức Hải quan Thế giới quản lý) quyết định thuế suất \(r\) áp dụng cho hàng của bạn. Máy tính không tự tra mã này; bạn cần nhập thuế suất tương ứng với mã HS của mình.
- Xuất xứ hàng hóa — nơi hàng hóa được sản xuất. Xuất xứ có thể làm thay đổi thuế suất \(r\) thông qua các hiệp định thương mại, thuế ưu đãi hoặc thuế bổ sung, kể cả khi cùng một mã HS.
- Tổng chi phí hàng về đến nơi — trị giá tính thuế cộng thuế, tức kết quả \( \text{Total Cost} = V\left(1 + \frac{r}{100}\right) \). Lưu ý đây chỉ gồm thuế nhập khẩu; chi phí thực tế có thể còn có thuế như VAT/GST, phí môi giới hải quan và cước vận chuyển nội địa, những khoản nằm ngoài công thức này.
Thuế trong một số tình huống phổ biến
Bảng dưới đây giữ nguyên trị giá hàng là $10,000 và thay đổi hai yếu tố: cơ sở tính thuế (CIF hoặc FOB) và thuế suất \(r\). Các dòng CIF cộng thêm $800 cước vận chuyển và $200 bảo hiểm, cho trị giá tính thuế \(V = 10000 + 800 + 200 = 11000\); các dòng FOB để vận chuyển và bảo hiểm bằng 0, nên \(V = 10000\). Thuế bằng \(V \cdot \frac{r}{100}\) và tổng chi phí hàng về đến nơi bằng \(V\left(1 + \frac{r}{100}\right)\). Cơ sở nào được áp dụng do nước nhập khẩu quy định, không phải do bạn tự chọn.
| Cơ sở | Thuế suất \(r\) | Trị giá tính thuế \(V\) | Thuế | Tổng chi phí hàng về đến nơi |
|---|---|---|---|---|
| CIF (đã gồm cước + bảo hiểm) | 0% | $11,000 | $0 | $11,000 |
| CIF (đã gồm cước + bảo hiểm) | 5% | $11,000 | $550 | $11,550 |
| CIF (đã gồm cước + bảo hiểm) | 12% | $11,000 | $1,320 | $12,320 |
| FOB (chưa gồm cước + bảo hiểm) | 0% | $10,000 | $0 | $10,000 |
| FOB (chưa gồm cước + bảo hiểm) | 5% | $10,000 | $500 | $10,500 |
| FOB (chưa gồm cước + bảo hiểm) | 12% | $10,000 | $1,200 | $11,200 |
Phép thay số cho dòng CIF 12%: \( \text{Total Cost} = 11000 \times \left(1 + \frac{12}{100}\right) = 11000 \times 1.12 = 12320 \). Chênh lệch giữa dòng CIF và FOB ở cùng mức thuế suất chính là thuế tính trên $1,000 cước vận chuyển và bảo hiểm — ví dụ $1,320 so với $1,200 ở mức 12%, chênh $120. Các con số này chỉ là thuế hải quan, chưa gồm VAT/GST hay phí xử lý mà quốc gia của bạn có thể cộng thêm.
Câu hỏi thường gặp
Thuế có tính cả phí vận chuyển không? Nhiều hệ thống hải quan dùng trị giá CIF, nên cước vận chuyển và bảo hiểm được cộng vào cơ sở tính thuế. Chỉ nên đưa các khoản này vào nếu nước bạn tính thuế theo CIF thay vì FOB.
Các loại thuế như VAT có được tính vào không? Không. Công cụ này chỉ ước tính thuế nhập khẩu. Thuế giá trị gia tăng hay thuế bán hàng khi nhập khẩu thường được tính riêng, thường dựa trên trị giá hàng cộng thuế nhập khẩu.
Làm sao để biết thuế suất của mặt hàng? Thuế suất phụ thuộc vào mã HS của sản phẩm và xuất xứ hàng hóa. Hãy tra biểu thuế hải quan của quốc gia bạn hoặc xem hiệp định thương mại có thể giúp giảm thuế suất.