

ماذا تفعل هذه الحاسبة؟
تحسب هذه الحاسبة تكاليف المخزون وفق افتراضين لتدفق التكلفة، هما FIFO (الوارد أولاً، الصادر أولاً) وLIFO (الوارد أخيراً، الصادر أولاً). أدخل دفعات الشراء وعدد الوحدات المباعة. تعرض الحاسبة تكلفة البضاعة المباعة (COGS) والمخزون النهائي وفق كل طريقة، والفرق بينهما. وهي مناسبة لأصحاب الأعمال الصغيرة ومسكي الدفاتر والطلاب الذين يقارنون كيف يغيّر اختيار الطريقة الربح المعلن وقيمة المخزون.
طريقة الاستخدام
أولاً، املأ حقل دفعات الشراء: دفعة واحدة في كل سطر، من الأقدم إلى الأحدث، وتُكتب على الصورة: الكمية، ثم تكلفة الوحدة (مثلاً 100، 10.50). يمكن أيضاً فصل الدفعات بالفاصلة المنقوطة. استخدم النقطة للكسور، ولا تضع فواصل الآلاف أو رموز العملات. ضع المخزون الافتتاحي في السطر الأول. ثانياً، املأ حقل الوحدات المباعة: إجمالي الوحدات المباعة أو المتصرف فيها خلال الفترة. ويجب ألا تتجاوز إجمالي كميات جميع الدفعات.
الصيغة
بالنسبة للدفعات \(i = 1 \dots n\) بكمية \(q_i\) وتكلفة وحدة \(c_i\)، والوحدات المباعة \(S\):
$$COGS_{FIFO}=\sum_{i=1}^{n} c_i\,\min\left(q_i,\max\left(0,\,S-\sum_{j<i} q_j\right)\right)$$
$$COGS_{LIFO}=\sum_{i=1}^{n} c_i\,\min\left(q_i,\max\left(0,\,S-\sum_{j>i} q_j\right)\right)$$
$$EI_m=\sum_{i=1}^{n} q_i c_i - COGS_m,\qquad \Delta = COGS_{LIFO}-COGS_{FIFO}$$
حيث \(EI_m\) المخزون النهائي وفق الطريقة \(m\)، و\(\Delta\) الفرق في تكلفة البضاعة المباعة. تعني القيمة الموجبة لـ \(\Delta\) أن طريقة LIFO تعطي تكلفة بضاعة مباعة أعلى.
الأعراف والافتراضات
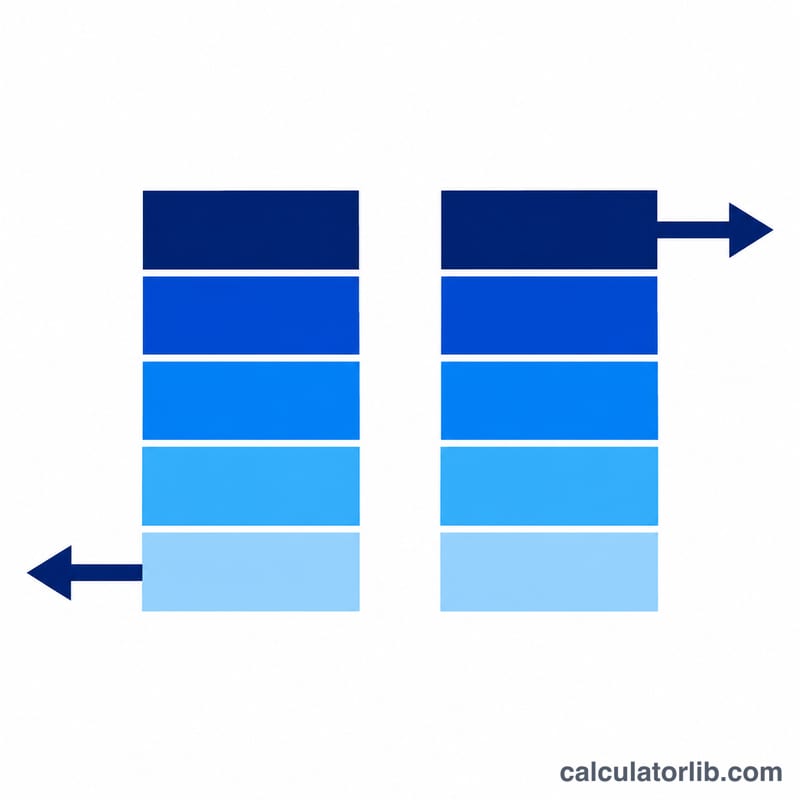
- FIFO: تُباع الوحدات أولاً من الدفعات الأقدم، ويكون المخزون النهائي من أحدث المشتريات.
- LIFO: تُباع الوحدات أولاً من الدفعات الأحدث، ويكون المخزون النهائي من الدفعات الأقدم.
- الطبقات الدورية: تُعامل جميع الدفعات كأنها متوفرة قبل البيع، مع إجمالي واحد للوحدات المباعة. قد تعطي طريقة LIFO المستمرة مع مبيعات متداخلة نتائج مختلفة.
- المخزون الافتتاحي: أدخله كسطر أول بتكلفته المرحّلة.
- تكلفة الوحدة: تُستخدم كما هي مدخلة. أدخل سعر الفاتورة مطروحاً منه الخصومات التجارية ومضافاً إليه الشحن وسائر تكاليف الاقتناء، كما تصف النشرة 538 (2022) من مصلحة الضرائب الأمريكية تكلفة الشراء.
- LIFO للوحدات فقط: صنف واحد بطريقة LIFO للبضائع المحددة؛ لا تُستخدم مجمّعات القيمة بالدولار أو مجمّعات المؤشرات.
- الدفعات الجزئية: قد تُستهلك دفعة جزئياً، وقد تكون الكميات كسوراً عشرية.
- التقريب: لا يُجرى تقريب للقيم الوسيطة؛ وتُعرض العملة بمنزلتين عشريتين.
- العملة: تكون المبالغ بالعملة المستخدمة في تكاليف الوحدات.
- لا يشمل ذلك طريقة متوسط التكلفة المرجح.
مثال محلول
الدفعات: 100 وحدة بسعر 10، و150 بسعر 12، و200 بسعر 14. الوحدات المباعة: 250. إجمالي الوحدات المتاحة 450، وتكلفة البضاعة المتاحة هي:
$$100\times 10 + 150\times 12 + 200\times 14 = 5600$$
تأخذ طريقة FIFO 100 بسعر 10 و150 بسعر 12:
$$COGS_{FIFO} = 1000 + 1800 = 2800,\quad EI_{FIFO} = 5600 - 2800 = 2800$$
تأخذ طريقة LIFO 200 بسعر 14 و50 بسعر 12:
$$COGS_{LIFO} = 2800 + 600 = 3400,\quad EI_{LIFO} = 5600 - 3400 = 2200$$
$$\Delta = 3400 - 2800 = 600$$
المخزون النهائي 200 وحدة بموجب الطريقتين.
كيفية قراءة النتيجة
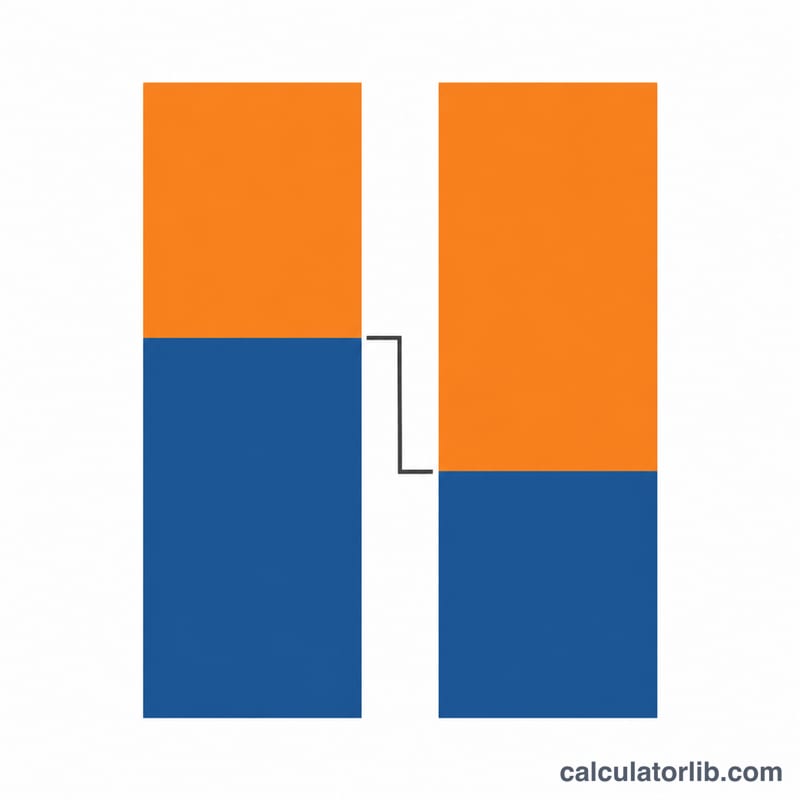
عندما ترتفع التكاليف عبر الدفعات، تُظهر طريقة LIFO تكلفة بضاعة مباعة أعلى ومخزوناً نهائياً أقل مقارنةً بطريقة FIFO، لذلك يكون الفرق موجباً. وعندما تنخفض التكاليف يكون الفرق سالباً. وإذا كانت هناك دفعة واحدة، أو كانت جميع الدفعات بتكلفة وحدة واحدة، أو لم يُبع شيء، أو بيع كل شيء، يكون الفرق صفراً. وتحقق إجماليات الطريقتين دائماً أن تكلفة البضاعة المباعة زائد المخزون النهائي يساوي تكلفة البضاعة المتاحة. القيود: لا تحاكي الأداة طريقة LIFO المستمرة، ولا طريقة LIFO بالقيمة بالدولار، ولا تعديلات "الأدنى من التكلفة أو السوق"، ولا متوسط التكلفة المرجح. قواعد الضرائب الخاصة بتبني الطريقة أو تغييرها معقدة، لذا تحقق منها مع مستشار مؤهل أو مع مصلحة الضرائب.
الأسئلة الشائعة
لماذا تعطي FIFO وLIFO تكلفة بضاعة مباعة مختلفة؟
لأنهما تفترضان أن وحدات مختلفة قد بيعت. ومع تغير الأسعار تحمل الدفعات المستهلكة تكاليف وحدات مختلفة، فتختلف تكلفة البضاعة المباعة والمخزون النهائي.
هل يمكنني إدخال المخزون الافتتاحي؟
نعم. ضعه في السطر الأول بتكلفته المرحّلة ليُحتسب كأقدم طبقة.
لماذا رُفض إدخالي؟
يحتاج كل سطر إلى رقمين بسيطين بالضبط. فالقيمة مثل 1,000 تُقرأ كرقمين، لذا اكتب 1000. كما لا يمكن أن تتجاوز الوحدات المباعة إجمالي الكمية.
هل يشمل هذا متوسط التكلفة المرجح؟
لا. يغطي المصدر المستخدم هنا طريقتي FIFO وLIFO فقط، لذلك لا يُتاح متوسط التكلفة المرجح.
هل تُقبل طريقة LIFO في كل مكان؟
تختلف القواعد باختلاف الدولة وإطار إعداد التقارير. تتبع هذه الأداة وصف مصلحة الضرائب الأمريكية ولا تؤكد قبولها في أماكن أخرى.
المصادر
- Publication 538 (01/2022), Accounting Periods and Methods، مصلحة الضرائب الأمريكية (IRS)، 2022
















