ما هو المخزون النهائي؟
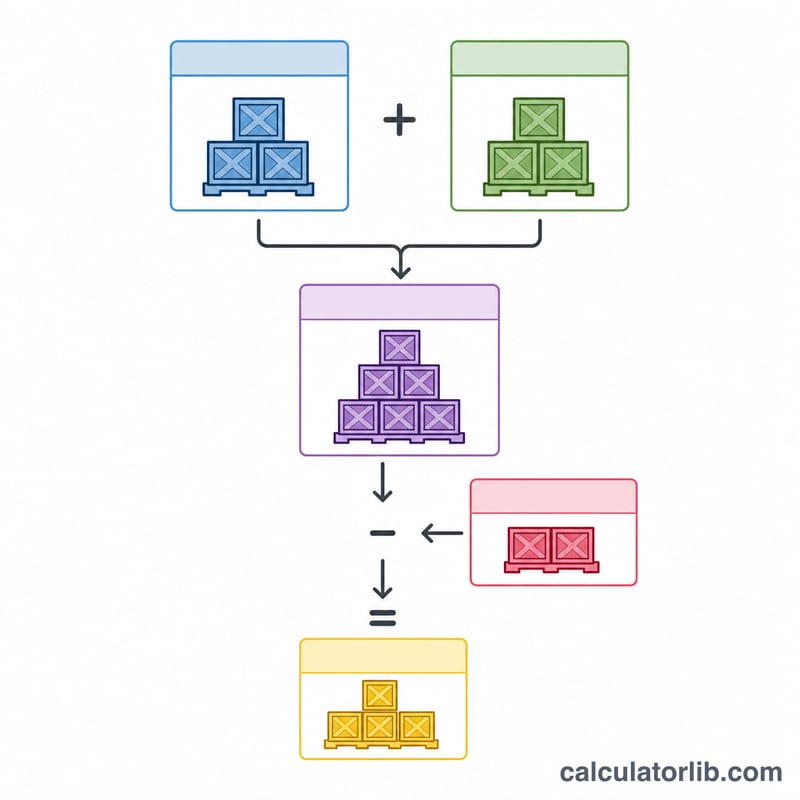
المخزون النهائي هو إجمالي قيمة البضائع التي لا تزال بحوزة المنشأة في ختام الفترة المحاسبية. ويظهر ضمن الأصول المتداولة في الميزانية العمومية، كما يؤثر بشكل مباشر على الأرباح المعلنة. تحتسب هذه الأداة المخزون النهائي اعتمادًا على المعادلة المحاسبية المعتمدة: مخزون أول المدة زائد المشتريات ناقص تكلفة البضاعة المباعة (COGS).
كيفية استخدام الحاسبة
أدخل ثلاثة أرقام: مخزون أول المدة (القيمة المرحَّلة من الفترة السابقة)، وصافي المشتريات خلال الفترة، وتكلفة البضاعة المباعة. تعرض لك الأداة فورًا قيمة المخزون النهائي إلى جانب البضاعة المتاحة للبيع. احرص على إدخال جميع القيم بالعملة نفسها وعلى أساس التكلفة ذاته.
شرح المعادلة
العلاقة بسيطة وواضحة: $$\text{المخزون النهائي} = \text{مخزون أول المدة} + \text{المشتريات} - \text{تكلفة البضاعة المباعة}$$. يشكّل مخزون أول المدة والمشتريات معًا ما يُعرف بـالبضاعة المتاحة للبيع. وكل ما لم يُبَع (أي البضاعة المتاحة مطروحًا منها تكلفة البضاعة المباعة) يبقى مخزونًا نهائيًا. تُعدّ هذه المعادلة أساسًا لأنظمة الجرد الدوري ولاحتساب تكلفة البضاعة المباعة نفسها.
مثال تطبيقي
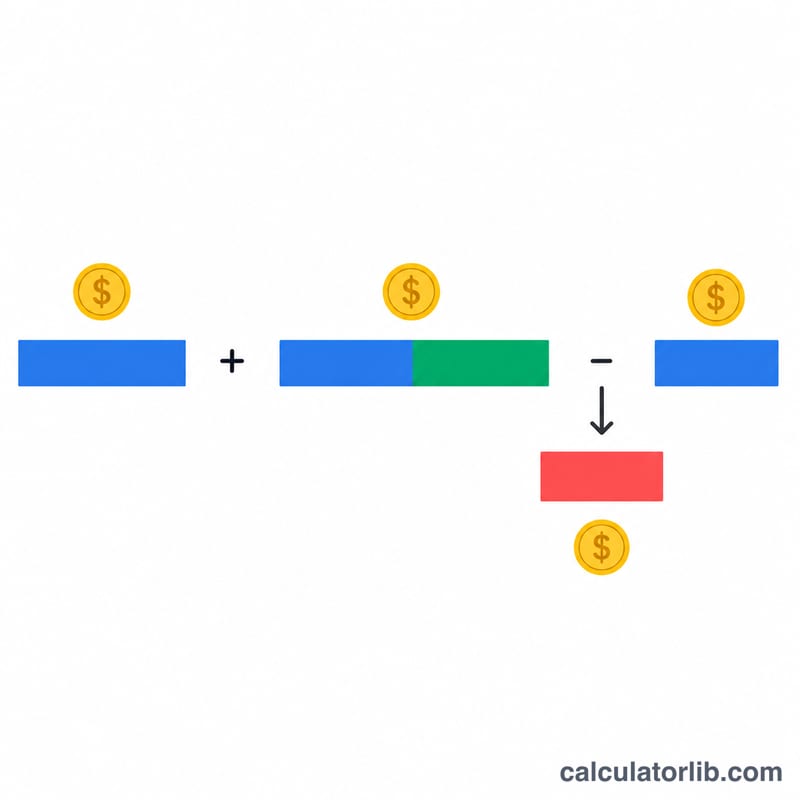
لنفترض أن متجرًا للتجزئة بدأ الربع بمخزون قيمته 10٬000 دولار، ثم اشترى بضاعة بقيمة 5٬000 دولار إضافية، وسجّل 8٬000 دولار كتكلفة بضاعة مباعة. تكون البضاعة المتاحة للبيع $$= 10\,000 + 5\,000 = 15\,000 \text{ دولار}.$$ والمخزون النهائي $$= 15\,000 - 8\,000 = \textbf{7\,000 دولار}.$$ يُرحَّل هذا المبلغ البالغ 7٬000 دولار ليصبح مخزون أول المدة في الفترة التالية.
تفسير نتيجة المخزون النهائي
المخزون النهائي هو تكلفة البضائع المتبقية في المخزن في نهاية الفترة المحاسبية. ويُسجَّل كأصل متداول في الميزانية العمومية. تستخدم الحاسبة المعادلة \(\text{المخزون النهائي} = \text{المخزون الأولي} + \text{صافي المشتريات} - \text{تكلفة البضاعة المباعة}\)، وهي معادلة تكلفة البضاعة المباعة القياسية بعد إعادة ترتيبها.
الأثر على الربح. يُطرح المخزون النهائي من البضاعة المتاحة للبيع للوصول إلى تكلفة البضاعة المباعة. toutes الأمور الأخرى ثابتة، يعني ارتفاع المخزون النهائي انخفاض تكلفة البضاعة المباعة وبالتالي ارتفاع الربح الإجمالي؛ بينما يعني انخفاضه ارتفاع تكلفة البضاعة المباعة وانخفاض الربح الإجمالي. ولهذا تنتقل أخطاء المخزون مباشرة إلى الدخل المعلن.
الترحيل إلى الفترة التالية. يصبح المخزون النهائي لهذه الفترة هو المخزون الأولي للفترة التالية. لذلك يؤثر الخطأ في فترة ما على الفترة التي تليها في الاتجاه المعاكس، حتى وإن تلاشى أثره في مجموع الفترتين.
النتائج السالبة أو الكبيرة بشكل غير معتاد. لا يمكن أن تكون النتيجة سالبة في الواقع، لأنه لا يمكن أن يكون لديك أقل من صفر وحدة. وغالباً ما تشير النتيجة السالبة إلى أن تكلفة البضاعة المباعة قد بُولغ فيها، أو أن المشتريات أُغفلت، أو أن المدخلات تستخدم أسس تكلفة مختلفة. أما النتيجة الكبيرة بشكل غير معتاد مقارنةً بالفترات السابقة أو بحجم المبيعات فقد تشير إلى أخطاء في الجرد، أو مشتريات سُجلت في الفترة الخاطئة (أخطاء الفصل بين الفترات)، أو مبيعات أو تكلفة بضاعة مباعة غير مسجلة، أو مخزون راكد أو قديم، أو أخطاء في إدخال البيانات. تحقق من هذه الأمور قبل الاعتماد على الرقم.
طريقة تدفق التكاليف. تعتمد القيمة على الطريقة المستخدمة لتخصيص التكاليف: الوارد أولاً صادر أولاً (FIFO)، أو الوارد أخيراً صادر أولاً (LIFO) المسموح بها بموجب المبادئ المحاسبية الأمريكية (US GAAP) ولكن غير المسموح بها بموجب المعايير الدولية للتقارير المالية (IFRS)، أو المتوسط المرجح. وعندما تتغير الأسعار، يمكن أن يعطي المخزون المادي نفسه قيماً مختلفة للمخزون النهائي باختلاف الطريقة. لا تطبّق هذه الحاسبة طريقة بعينها بنفسها؛ بل تعتمد على رقم تكلفة البضاعة المباعة الذي تزودها به.
المطابقة مع الجرد الفعلي. تعكس القيمة المحسوبة ما تشير إليه السجلات بأنه يجب أن يكون موجوداً في المخزن. ومقارنتها بالجرد الفعلي تساعد في تحديد الفاقد، أو السرقة، أو التلف، أو أخطاء التسجيل.
مقياس ذو صلة. يُظهر معدل دوران المخزون، الذي يُحسب عادةً بقسمة تكلفة البضاعة المباعة على متوسط المخزون، عدد المرات التي تُباع فيها البضاعة وتُستبدل خلال الفترة. ويُستخدم المخزون النهائي غالباً عند حساب متوسط المخزون. هذه معلومات عامة وليست نصيحة مالية أو محاسبية.
مصطلحات المخزون الأساسية
- المخزون الأولي
- تكلفة البضائع المتوفرة في بداية الفترة، وتساوي المخزون النهائي للفترة السابقة.
- صافي المشتريات
- المشتريات خلال الفترة، مطروحاً منها مرتجعات المشتريات والتسويات والخصومات، ومضافاً إليها تكلفة الشحن الداخل عند الاقتضاء.
- البضاعة المتاحة للبيع
- المخزون الأولي مضافاً إليه صافي المشتريات: إجمالي تكلفة البضاعة التي كان يمكن بيعها خلال الفترة.
- تكلفة البضاعة المباعة (COGS)
- تكلفة البضائع التي بيعت فعلياً خلال الفترة.
- المخزون النهائي
- تكلفة البضائع غير المباعة المتبقية في نهاية الفترة: البضاعة المتاحة للبيع مطروحاً منها تكلفة البضاعة المباعة.
- نظام المخزون الدوري
- يُحدَّث المخزون في فترات محددة فقط، بناءً على الجرد الفعلي؛ ثم تُحسب تكلفة البضاعة المباعة باستخدام معادلة تكلفة البضاعة المباعة.
- نظام المخزون المستمر
- تُحدَّث سجلات المخزون وتكلفة البضاعة المباعة باستمرار مع كل عملية شراء وبيع، وغالباً عبر البرمجيات أو مسح الباركود.
- الوارد أولاً صادر أولاً (FIFO)
- يفترض أن أقدم التكاليف هي التي تُباع أولاً، لذلك يحمل المخزون النهائي أحدث التكاليف.
- الوارد أخيراً صادر أولاً (LIFO)
- يفترض أن أحدث التكاليف هي التي تُباع أولاً، لذلك يحمل المخزون النهائي تكاليف أقدم. وهي مسموح بها بموجب المبادئ المحاسبية الأمريكية (US GAAP) ولكنها غير مسموح بها بموجب المعايير الدولية للتقارير المالية (IFRS).
- متوسط التكلفة المرجح
- يُخصص متوسط تكلفة للوحدة، يُحسب من إجمالي تكلفة البضاعة المتاحة مقسوماً على إجمالي الوحدات المتاحة، لكل من تكلفة البضاعة المباعة والمخزون النهائي.
تأكد من أن المخزون الأولي والمشتريات وتكلفة البضاعة المباعة مُدرجة كلها على أساس التكلفة نفسه (طريقة تدفق التكاليف نفسها والعملة نفسها)، حتى تكون النتيجة متسقة.
الأسئلة الشائعة
هل يمكن أن يكون المخزون النهائي سالبًا؟ رياضيًا نعم، إذا تجاوزت تكلفة البضاعة المباعة قيمة البضاعة المتاحة، لكن النتيجة السالبة في الواقع العملي تشير إلى خطأ في البيانات أو في عملية الجرد.
ما الذي يدخل ضمن صافي المشتريات؟ إجمالي المشتريات مطروحًا منه مردودات المشتريات والمسموحات والخصومات، مضافًا إليه مصاريف النقل للداخل (شحن الوارد).
ما علاقة ذلك بتكلفة البضاعة المباعة؟ يمكن إعادة ترتيب المعادلة نفسها لتصبح: $$\text{تكلفة البضاعة المباعة} = \text{مخزون أول المدة} + \text{المشتريات} - \text{المخزون النهائي},$$ أي أن الجرد الفعلي للمخزون النهائي يتيح لك استنتاج تكلفة البضاعة المباعة.