Dönem Sonu Stok Nedir?
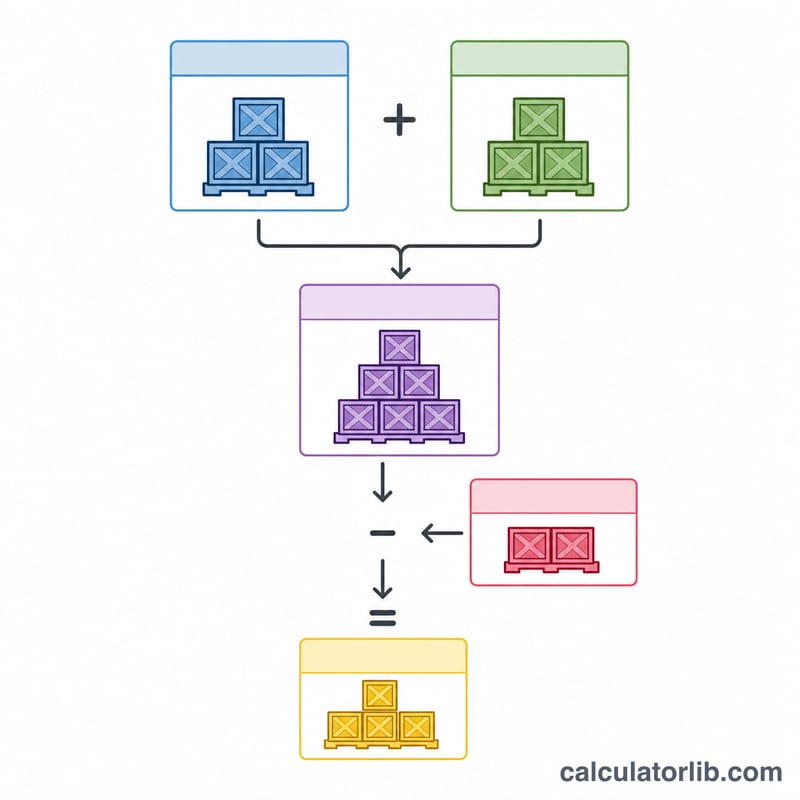
Dönem sonu stok, bir işletmenin muhasebe dönemi kapanırken elinde kalan malların toplam değeridir. Bilançoda dönen varlık olarak yer alır ve raporlanan kârı doğrudan etkiler. Bu hesaplama aracı, standart muhasebe eşitliğini kullanarak dönem sonu stoğu bulur: dönem başı stok artı alışlar eksi satılan malın maliyeti (SMM).
Hesaplama Aracı Nasıl Kullanılır?
Üç değer girin: dönem başı stoğunuz (önceki dönemden devreden değer), dönem içinde gerçekleştirdiğiniz net alışlar ve satılan malın maliyeti. Araç, satışa hazır mallarla birlikte dönem sonu stoğunuzu anında hesaplar. Tüm değerleri aynı para birimi ve maliyet esasıyla girmeniz gerekir.
Formül Açıklaması
İlişki oldukça basittir:
$$\text{Dönem Sonu Stok} = \text{Dönem Başı Stok} + \text{Alışlar} - \text{SMM}$$Dönem başı stok ile alışlar birlikte satışa hazır malları oluşturur. Satmadığınız her şey (yani satışa hazır mallardan SMM'nin düşülmesiyle kalan kısım) dönem sonu stok olarak kalır. Bu eşitlik, dönemsel envanter sistemlerinin ve SMM hesabının temelini oluşturur.
Örnek Hesaplama
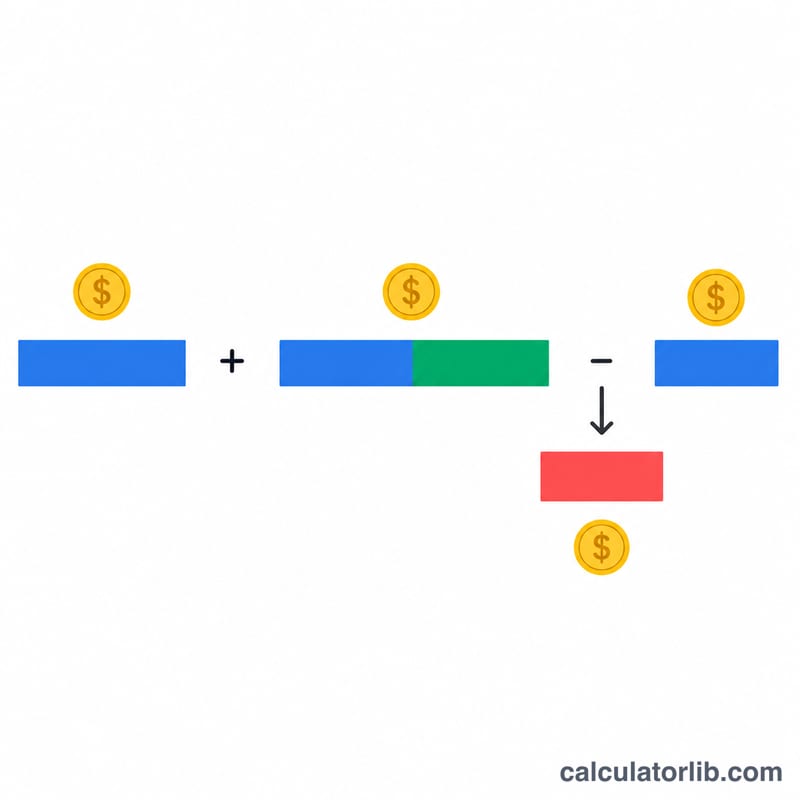
Diyelim ki bir perakendeci çeyreğe 10.000 $ değerinde stokla başlıyor, 5.000 $ daha alış yapıyor ve 8.000 $ tutarında satılan malın maliyetini kaydediyor. Satışa hazır mallar:
$$10.000\ \$ + 5.000\ \$ = 15.000\ \$$$Dönem sonu stok:
$$15.000\ \$ - 8.000\ \$ = \mathbf{7.000\ \$}$$Bu 7.000 $, bir sonraki dönemin başlangıç stoğu olarak devreder.
Son Envanter Sonucunuzu Yorumlama
Dönem sonu envanteri, bir muhasebe döneminin sonunda elde bulunan satılmamış mal maliyetidir. Bilançoda dönen varlık olarak raporlanır. Hesap makinesi \(\text{Dönem Sonu Envanteri} = \text{Dönem Başı Envanteri} + \text{Net Alımlar} - \text{SMM}\) özdeşliğini kullanır; bu, standart satılan malın maliyeti (SMM) denkleminin yeniden düzenlenmiş halidir.
Kâr üzerindeki etkisi. Dönem sonu envanteri, satışa hazır mallardan çıkarılarak SMM bulunur. Diğer her şey sabitken, daha yüksek bir dönem sonu envanteri daha düşük SMM ve dolayısıyla daha yüksek brüt kâr anlamına gelir; daha düşük bir dönem sonu envanteri ise daha yüksek SMM ve daha düşük brüt kâr anlamına gelir. Envanter hataları bu nedenle doğrudan raporlanan gelire yansır.
Devreden tutar. Bu dönemin dönem sonu envanteri, bir sonraki dönemin dönem başı envanteri olur. Bu nedenle bir dönemdeki hata, iki dönemin toplamı birbirini dengeleyebilse bile, izleyen dönemi ters yönde etkiler.
Negatif veya olağandışı büyük sonuçlar. Gerçekte negatif bir sonuç mümkün değildir, çünkü sıfırdan az birim bulundurulamaz. Bu genellikle SMM'nin fazla gösterildiğine, alımların dahil edilmediğine veya girdilerin farklı maliyet temellerini kullandığına işaret eder. Önceki dönemlere veya satış hacmine kıyasla olağandışı büyük bir sonuç ise sayım hatalarına, alımların yanlış dönemde kaydedilmesine (dönem kesim hataları), kaydedilmemiş satışlara veya SMM'ye, eskimiş ya da yavaş hareket eden stoklara ya da veri giriş hatalarına işaret edebilir. Sonuca güvenmeden önce bunları kontrol edin.
Maliyet akış yöntemi. Değer, maliyetleri atamak için kullanılan yönteme bağlıdır: FIFO, LIFO (ABD GAAP kapsamında izinli, ancak UFRS kapsamında değil) veya ağırlıklı ortalama. Fiyatlar değiştiğinde, aynı fiziksel stok her yöntemde farklı dönem sonu envanteri değerleri üretebilir. Bu hesap makinesi kendisi bir yöntem uygulamaz; sağladığınız SMM rakamına dayanır.
Fiziksel sayımla mutabakat. Hesaplanan rakam, kayıtların elde bulunması gerektiğini söylediği miktarı yansıtır. Bunu fiziksel sayımla karşılaştırmak; fire, hırsızlık, hasar veya kayıt hatalarını belirlemeye yardımcı olur.
İlgili ölçüt. Genellikle SMM'nin ortalama envantere bölünmesiyle hesaplanan envanter devir hızı, bir dönemde stokun kaç kez satılıp yenilendiğini gösterir. Dönem sonu envanteri, ortalama envanter hesaplanırken sıklıkla kullanılır. Bu genel bilgidir, finansal veya muhasebe danışmanlığı değildir.
Temel Envanter Terimleri
- Dönem başı envanteri
- Dönemin başında elde bulunan malların maliyeti; önceki dönemin dönem sonu envanterine eşittir.
- Net alımlar
- Dönem içindeki alımlar; alım iadeleri, indirimler ve iskontolar düşülür, varsa gelen nakliye bedeli eklenir.
- Satışa hazır mallar
- Dönem başı envanteri artı net alımlar: dönem içinde satılabilecek stokun toplam maliyeti.
- Satılan malın maliyeti (SMM)
- Dönem içinde gerçekten satılan malların maliyeti.
- Dönem sonu envanteri
- Dönem sonunda hâlâ satılmamış malların maliyeti: satışa hazır mallardan SMM çıkarılarak bulunur.
- Periyodik envanter sistemi
- Envanter yalnızca belirli aralıklarla, fiziksel sayıma dayanarak güncellenir; SMM daha sonra satılan malın maliyeti denklemiyle hesaplanır.
- Sürekli envanter sistemi
- Envanter ve SMM kayıtları her alım ve satışla sürekli olarak güncellenir; genellikle yazılım veya barkod okuma yoluyla yapılır.
- FIFO (ilk giren, ilk çıkar)
- En eski maliyetlerin önce satıldığını varsayar; bu nedenle dönem sonu envanteri en güncel maliyetleri taşır.
- LIFO (son giren, ilk çıkar)
- En yeni maliyetlerin önce satıldığını varsayar; bu nedenle dönem sonu envanteri daha eski maliyetleri taşır. ABD GAAP kapsamında izinlidir, ancak UFRS kapsamında değildir.
- Ağırlıklı ortalama maliyet
- Satışa hazır malların toplam maliyetinin toplam mevcut birim sayısına bölünmesiyle hesaplanan birim başına ortalama maliyeti, hem SMM'ye hem de dönem sonu envanterine atar.
Dönem başı envanteri, alımlar ve SMM'nin tümünün aynı maliyet temelinde (aynı maliyet akış yöntemi ve aynı para birimi) belirtildiğinden emin olun, böylece sonuç tutarlı olur.
Sıkça Sorulan Sorular
Dönem sonu stok negatif olabilir mi? Matematiksel olarak SMM, satışa hazır malları aşarsa olabilir; ancak pratikte negatif bir sonuç veri girişi ya da sayım hatasına işaret eder.
Net alışlar neleri kapsar? Brüt alışlardan alış iadeleri, indirimler ve iskontoların çıkarılması, ardından nakliye giderlerinin (alış navlunu) eklenmesiyle bulunur.
Bunun SMM ile ilişkisi nedir? Aynı denklem yeniden düzenlenerek \(\text{SMM} = \text{Dönem Başı Stok} + \text{Alışlar} - \text{Dönem Sonu Stok}\) haline gelir; bu nedenle dönem sonu stoğun fiziksel sayımı SMM'yi hesaplamanıza olanak tanır.