Hàng tồn kho cuối kỳ là gì?
Hàng tồn kho cuối kỳ là tổng giá trị hàng hóa mà doanh nghiệp vẫn còn nắm giữ tại thời điểm kết thúc một kỳ kế toán. Khoản này được ghi nhận là tài sản ngắn hạn trên bảng cân đối kế toán và ảnh hưởng trực tiếp đến lợi nhuận báo cáo. Công cụ này tính hàng tồn kho cuối kỳ dựa trên đẳng thức kế toán chuẩn: tồn đầu kỳ cộng mua hàng trừ giá vốn hàng bán (COGS).
Cách sử dụng công cụ
Bạn chỉ cần nhập ba con số: tồn kho đầu kỳ (giá trị chuyển sang từ kỳ trước), giá trị mua hàng thuần phát sinh trong kỳ và giá vốn hàng bán. Công cụ sẽ lập tức trả về hàng tồn kho cuối kỳ cùng với tổng hàng sẵn sàng để bán. Hãy nhập tất cả các giá trị theo cùng một loại tiền tệ và cùng một cơ sở chi phí.
Giải thích công thức
Mối quan hệ này rất đơn giản:
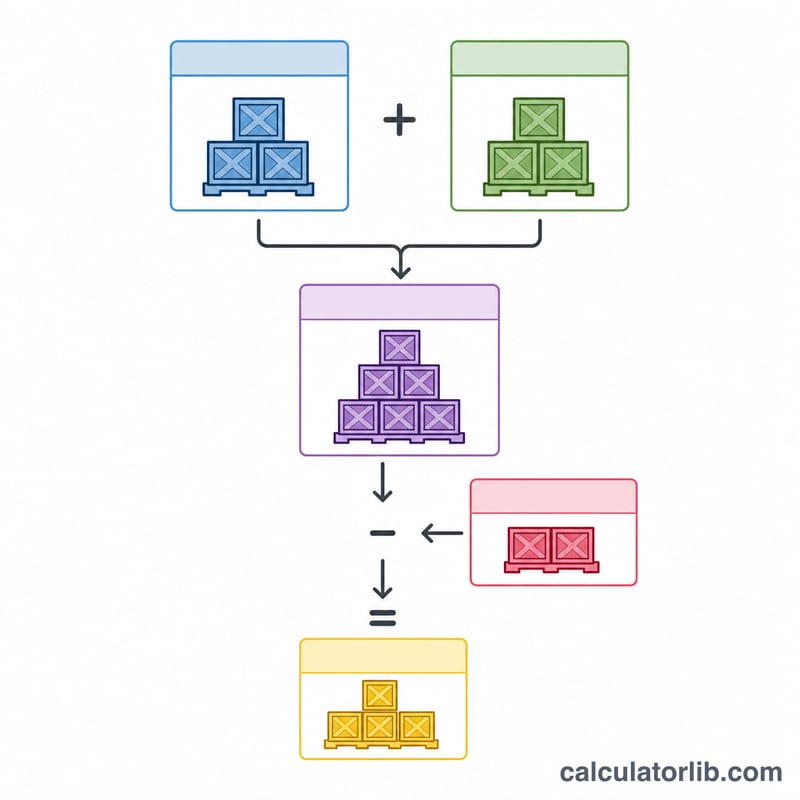
$$\text{Tồn kho cuối kỳ} = \text{Tồn kho đầu kỳ} + \text{Mua hàng} - \text{COGS}$$Tồn đầu kỳ và mua hàng cộng lại tạo thành tổng hàng sẵn sàng để bán. Phần hàng chưa bán được (tức tổng hàng sẵn có trừ COGS) chính là hàng tồn kho cuối kỳ. Đẳng thức này là nền tảng của hệ thống kê khai định kỳ và của chính cách tính giá vốn hàng bán.
Ví dụ minh họa
Giả sử một nhà bán lẻ bắt đầu quý với lượng hàng tồn trị giá 10.000 USD, mua thêm 5.000 USD và ghi nhận 8.000 USD giá vốn hàng bán. Tổng hàng sẵn sàng để bán = \(10.000 \text{ USD} + 5.000 \text{ USD} = 15.000 \text{ USD}\). Tồn kho cuối kỳ = \(15.000 \text{ USD} - 8.000 \text{ USD} =\) 7.000 USD. Khoản 7.000 USD này sẽ được chuyển sang làm tồn kho đầu kỳ của kỳ kế tiếp.
Diễn giải kết quả tồn kho cuối kỳ của bạn
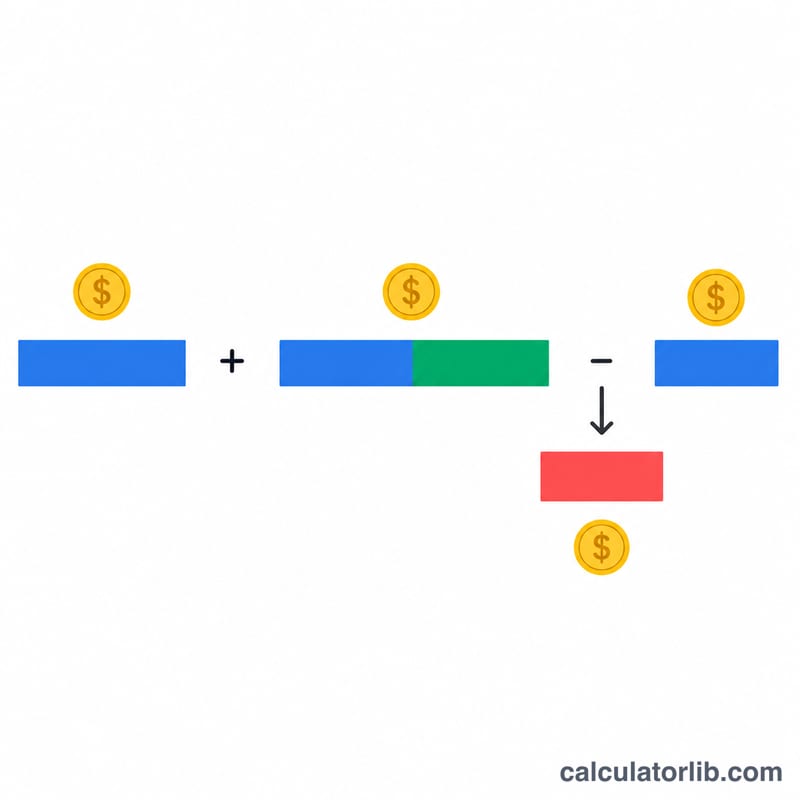
Tồn kho cuối kỳ là giá trị hàng hóa còn lại trong kho vào cuối kỳ kế toán. Khoản này được ghi nhận là tài sản ngắn hạn trên bảng cân đối kế toán. Máy tính sử dụng đẳng thức \(\text{Tồn kho cuối kỳ} = \text{Tồn kho đầu kỳ} + \text{Mua hàng thuần} - \text{Giá vốn hàng bán}\), là công thức giá vốn hàng bán tiêu chuẩn được biến đổi lại.
Ảnh hưởng đến lợi nhuận. Tồn kho cuối kỳ được trừ khỏi tổng hàng hóa sẵn sàng bán để tính ra giá vốn hàng bán. Với điều kiện các yếu tố khác không đổi, tồn kho cuối kỳ cao hơn đồng nghĩa với giá vốn hàng bán thấp hơn và do đó lợi nhuận gộp cao hơn; tồn kho cuối kỳ thấp hơn đồng nghĩa với giá vốn hàng bán cao hơn và lợi nhuận gộp thấp hơn. Đây là lý do các sai sót về tồn kho ảnh hưởng trực tiếp đến thu nhập được báo cáo.
Chuyển sang kỳ sau. Tồn kho cuối kỳ của kỳ này trở thành tồn kho đầu kỳ của kỳ tiếp theo. Do đó, một sai sót trong một kỳ sẽ ảnh hưởng đến kỳ sau theo chiều ngược lại, mặc dù tổng số qua hai kỳ có thể triệt tiêu nhau.
Kết quả âm hoặc quá lớn bất thường. Kết quả âm không thể xảy ra trong thực tế, vì bạn không thể có số lượng hàng tồn kho nhỏ hơn không. Điều này thường cho thấy giá vốn hàng bán bị ghi quá cao, hàng mua bị bỏ sót, hoặc các dữ liệu đầu vào sử dụng các cơ sở chi phí khác nhau. Kết quả lớn bất thường so với các kỳ trước hoặc so với khối lượng bán hàng có thể cho thấy sai sót khi kiểm đếm, hàng mua được ghi nhận sai kỳ (sai lệch thời điểm ghi sổ), doanh thu hoặc giá vốn chưa được ghi nhận, hàng tồn lỗi thời hoặc luân chuyển chậm, hoặc lỗi nhập liệu. Hãy kiểm tra các yếu tố này trước khi dựa vào con số.
Phương pháp luân chuyển chi phí. Giá trị phụ thuộc vào phương pháp phân bổ chi phí: FIFO, LIFO (được phép theo US GAAP nhưng không được phép theo IFRS), hoặc bình quân gia quyền. Khi giá cả thay đổi, cùng một lượng hàng thực tế có thể cho ra các giá trị tồn kho cuối kỳ khác nhau theo từng phương pháp. Máy tính này không tự áp dụng phương pháp nào; nó dựa vào số liệu giá vốn hàng bán mà bạn cung cấp.
Đối chiếu với kiểm kê thực tế. Con số tính toán phản ánh những gì sổ sách cho thấy nên có trong kho. So sánh với kiểm kê thực tế giúp xác định hao hụt, mất cắp, hư hỏng hoặc lỗi ghi sổ.
Chỉ số liên quan. Vòng quay hàng tồn kho, thường được tính bằng giá vốn hàng bán chia cho tồn kho bình quân, cho biết số lần hàng hóa được bán và thay thế trong một kỳ. Tồn kho cuối kỳ thường được sử dụng khi tính tồn kho bình quân. Đây là thông tin mang tính khái quát, không phải tư vấn tài chính hay kế toán.
Các thuật ngữ tồn kho chính
- Tồn kho đầu kỳ
- Giá trị hàng hóa còn trong kho tại thời điểm bắt đầu kỳ; bằng tồn kho cuối kỳ của kỳ trước.
- Mua hàng thuần
- Hàng mua trong kỳ, trừ hàng mua trả lại, các khoản giảm trừ và chiết khấu mua hàng, cộng chi phí vận chuyển đến (nếu có).
- Hàng hóa sẵn sàng bán
- Tồn kho đầu kỳ cộng mua hàng thuần: tổng chi phí của số hàng có thể đã được bán trong kỳ.
- Giá vốn hàng bán (COGS)
- Chi phí của những hàng hóa thực tế đã được bán trong kỳ.
- Tồn kho cuối kỳ
- Giá trị hàng hóa chưa bán còn lại vào cuối kỳ: hàng hóa sẵn sàng bán trừ đi giá vốn hàng bán.
- Hệ thống kiểm kê định kỳ
- Tồn kho chỉ được cập nhật theo các khoảng thời gian nhất định, dựa trên kiểm kê thực tế; giá vốn hàng bán sau đó được tính bằng công thức giá vốn hàng bán.
- Hệ thống kiểm kê thường xuyên
- Hồ sơ tồn kho và giá vốn hàng bán được cập nhật liên tục theo từng giao dịch mua và bán, thường thông qua phần mềm hoặc quét mã vạch.
- FIFO (nhập trước, xuất trước)
- Giả định chi phí cũ nhất được bán trước, nên tồn kho cuối kỳ mang chi phí mới nhất.
- LIFO (nhập sau, xuất trước)
- Giả định chi phí mới nhất được bán trước, nên tồn kho cuối kỳ mang chi phí cũ hơn. Phương pháp này được phép theo US GAAP nhưng không được phép theo IFRS.
- Chi phí bình quân gia quyền
- Gán một chi phí bình quân cho mỗi đơn vị, được tính bằng tổng chi phí hàng hóa sẵn sàng chia cho tổng số đơn vị sẵn sàng, áp dụng cho cả giá vốn hàng bán và tồn kho cuối kỳ.
Hãy đảm bảo rằng tồn kho đầu kỳ, mua hàng và giá vốn hàng bán đều được trình bày trên cùng một cơ sở chi phí (cùng phương pháp luân chuyển chi phí và cùng một loại tiền tệ), để kết quả nhất quán.
Câu hỏi thường gặp
Hàng tồn kho cuối kỳ có thể âm không? Về mặt toán học là có nếu COGS lớn hơn tổng hàng sẵn có, nhưng trên thực tế, kết quả âm thường báo hiệu lỗi nhập liệu hoặc sai sót khi kiểm kê.
Mua hàng thuần được tính như thế nào? Là tổng giá trị mua hàng trừ đi hàng mua trả lại, các khoản giảm trừ và chiết khấu, cộng thêm chi phí vận chuyển hàng mua.
Khoản này liên hệ với COGS ra sao? Cùng một phương trình có thể sắp xếp lại thành \(\text{COGS} = \text{Tồn đầu kỳ} + \text{Mua hàng} - \text{Tồn cuối kỳ}\), nên việc kiểm kê thực tế hàng tồn cuối kỳ sẽ giúp bạn suy ra được giá vốn hàng bán.