Что такое конечные запасы?
Конечные запасы — это суммарная стоимость товаров, которые остаются у компании на конец отчётного периода. В балансе они отражаются как оборотный актив и напрямую влияют на величину прибыли. Этот калькулятор рассчитывает конечные запасы по классической учётной формуле: начальные запасы плюс закупки минус себестоимость проданных товаров (СПТ, англ. COGS).
Как пользоваться калькулятором
Введите три значения: начальные запасы (стоимость, перешедшая с прошлого периода), чистые закупки за период и себестоимость проданных товаров. Инструмент мгновенно покажет конечные запасы, а также стоимость товаров, доступных для продажи. Все суммы вводите в одной валюте и по единой базе оценки.
Разбор формулы
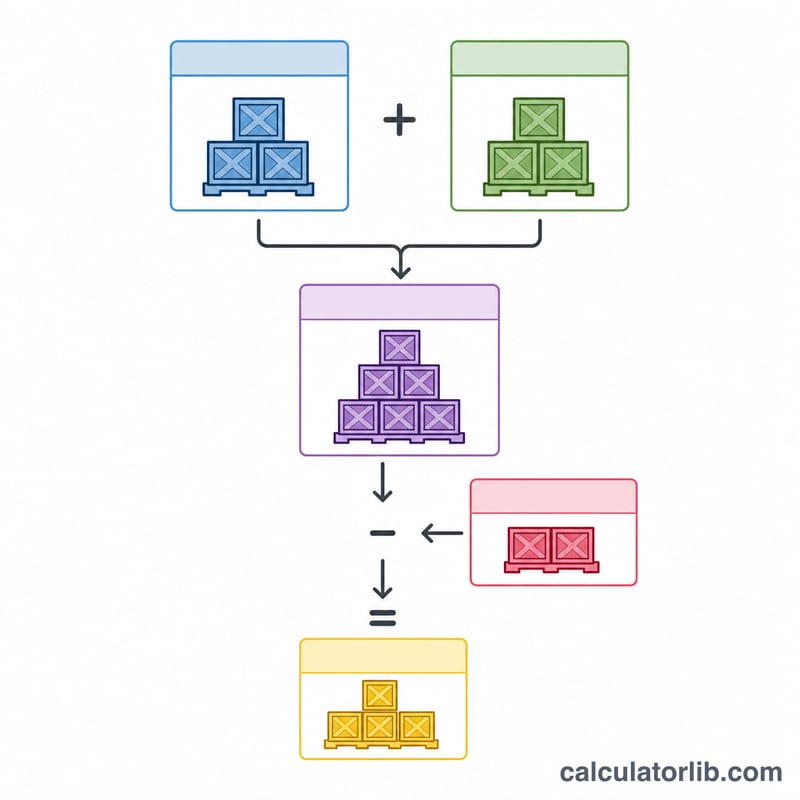
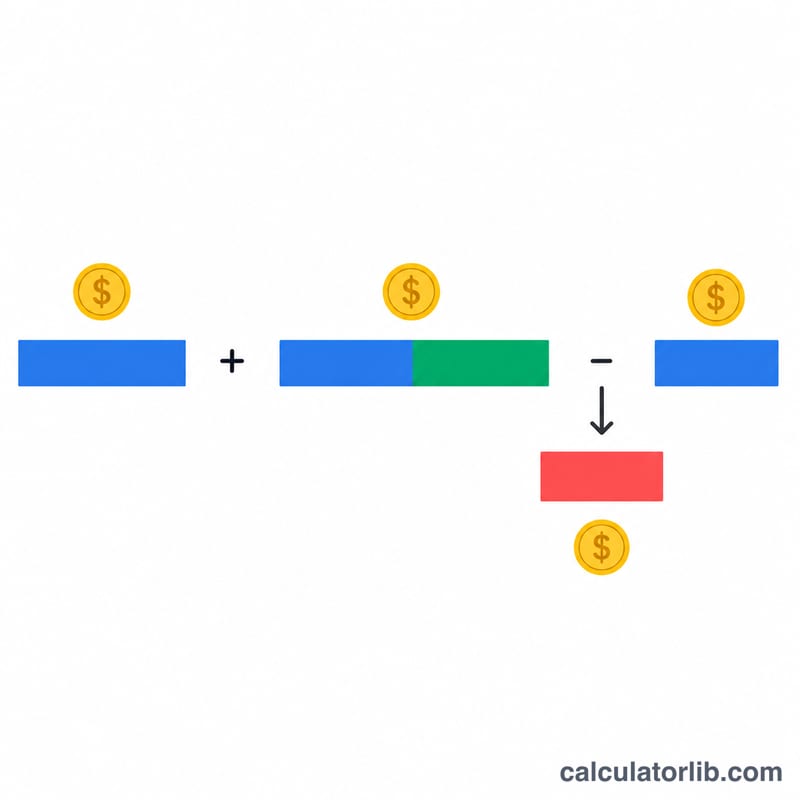
Логика проста: $$\text{Конечные запасы} = \text{Начальные запасы} + \text{Закупки} - \text{СПТ}$$ Начальные запасы и закупки вместе дают товары, доступные для продажи. Всё, что не было продано (то есть доступные товары за вычетом СПТ), и составляет конечные запасы. Эта формула лежит в основе периодической системы учёта запасов и расчёта самой себестоимости.
Пример расчёта
Допустим, розничный магазин начинает квартал с запасами на $10 000, докупает товара на $5000 и фиксирует $8000 себестоимости проданных товаров. Товары, доступные для продажи $$\$10\,000 + \$5000 = \$15\,000$$ Конечные запасы $$\$15\,000 - \$8000 = \mathbf{\$7000}$$ Эти $7000 переходят на следующий период как начальные запасы.
Частые вопросы
Могут ли конечные запасы быть отрицательными? Математически — да, если СПТ превышает стоимость доступных товаров, но на практике отрицательный результат говорит об ошибке в данных или при подсчёте.
Что входит в чистые закупки? Валовые закупки за вычетом возвратов, скидок и уценок поставщику, плюс расходы на доставку (фрахт).
Как это связано с себестоимостью проданных товаров? Та же формула переписывается так: $$\text{СПТ} = \text{Начальные запасы} + \text{Закупки} - \text{Конечные запасы}$$ Поэтому физический подсчёт остатков на конец периода позволяет вывести величину СПТ.
Интерпретация результата расчёта конечных запасов
Конечные запасы — это себестоимость товаров, которые остаются на складе на конец отчётного периода. В балансе они отражаются как оборотный актив. Калькулятор использует тождество \(\text{Конечные запасы} = \text{Начальные запасы} + \text{Чистые закупки} - \text{Себестоимость продаж}\), которое представляет собой стандартное уравнение себестоимости проданных товаров, преобразованное относительно конечных запасов.
Влияние на прибыль. Конечные запасы вычитаются из товаров, доступных для продажи, чтобы получить себестоимость продаж. При прочих равных более высокие конечные запасы означают более низкую себестоимость продаж и, следовательно, более высокую валовую прибыль; более низкие конечные запасы означают более высокую себестоимость продаж и более низкую валовую прибыль. Именно поэтому ошибки в учёте запасов напрямую влияют на отражаемую в отчётности прибыль.
Перенос на следующий период. Конечные запасы текущего периода становятся начальными запасами следующего периода. Поэтому ошибка в одном периоде влияет на следующий период в противоположном направлении, даже если за два периода в сумме она может взаимно компенсироваться.
Отрицательный или необычно большой результат. Отрицательный результат в реальности невозможен, так как нельзя хранить меньше нуля единиц. Обычно это означает, что себестоимость продаж была завышена, закупки не были учтены или во входных данных использованы различные базы оценки себестоимости. Необычно большой результат по сравнению с предыдущими периодами или с объёмом продаж может указывать на ошибки подсчёта, закупки, отражённые не в том периоде (ошибки отсечки), неучтённые продажи или себестоимость продаж, устаревшие или медленно оборачиваемые запасы, либо ошибки ввода данных. Проверьте эти факторы, прежде чем опираться на полученную величину.
Метод определения стоимости потока. Величина зависит от метода распределения затрат: FIFO, LIFO (допускается по US GAAP, но не по МСФО) или средневзвешенной стоимости. Когда цены меняются, один и тот же физический запас может давать различные значения конечных запасов в зависимости от метода. Калькулятор сам не применяет метод; он опирается на введённое вами значение себестоимости продаж.
Сверка с физической инвентаризацией. Расчётная величина отражает то, что, согласно учётным записям, должно находиться на складе. Сравнение с результатами физического подсчёта помогает выявить усушку, кражи, порчу или ошибки учёта.
Связанный показатель. Оборачиваемость запасов, обычно рассчитываемая как себестоимость продаж, делённая на средние запасы, показывает, сколько раз товар продаётся и пополняется за период. Конечные запасы часто используются при расчёте средних запасов. Это общая информация, а не финансовая или бухгалтерская консультация.
Основные термины по запасам
- Начальные запасы
- Себестоимость товаров на складе на начало периода; равна конечным запасам предыдущего периода.
- Чистые закупки
- Закупки за период за вычетом возвратов поставщикам, скидок и уступок, а также плюс расходы на доставку (фрахт на входе), где это применимо.
- Товары, доступные для продажи
- Начальные запасы плюс чистые закупки: общая себестоимость запасов, которые могли быть проданы в течение периода.
- Себестоимость проданных товаров (COGS)
- Себестоимость товаров, фактически проданных в течение периода.
- Конечные запасы
- Себестоимость непроданных товаров на конец периода: товары, доступные для продажи, минус себестоимость проданных товаров.
- Периодическая система учёта запасов
- Данные о запасах обновляются только через установленные интервалы на основе физического подсчёта; затем себестоимость продаж рассчитывается по уравнению себестоимости проданных товаров.
- Постоянная (перпетуальная) система учёта запасов
- Записи о запасах и себестоимости продаж обновляются непрерывно при каждой закупке и продаже, обычно с помощью программного обеспечения или сканирования штрихкодов.
- FIFO (первым пришёл — первым ушёл)
- Предполагает, что сначала продаются самые старые затраты, поэтому в конечных запасах остаются самые последние затраты.
- LIFO (последним пришёл — первым ушёл)
- Предполагает, что сначала продаются самые новые затраты, поэтому в конечных запасах остаются более ранние затраты. Допускается по US GAAP, но не по МСФО.
- Средневзвешенная стоимость
- Назначает среднюю стоимость единицы, рассчитываемую как общая стоимость доступных товаров, делённая на общее количество доступных единиц, и применяет её как к себестоимости продаж, так и к конечным запасам.
Убедитесь, что начальные запасы, закупки и себестоимость продаж указаны на одной и той же основе оценки (одним и тем же методом определения стоимости потока и в одной и той же валюте), чтобы результат был согласованным.