期末在庫とは?
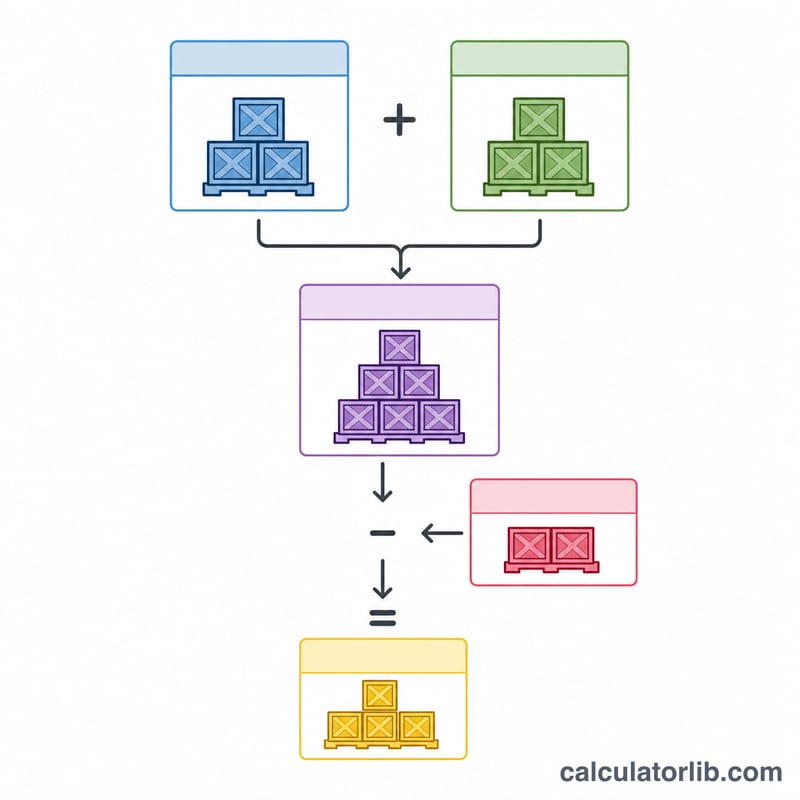
期末在庫とは、会計期間の終わりに企業が手元に保有している商品の総評価額を指します。貸借対照表では流動資産として計上され、報告される利益にも直接影響します。この計算ツールでは、会計の基本式である「期首在庫+仕入高−売上原価(COGS)」を用いて期末在庫を求めます。
計算ツールの使い方
入力するのは次の3つの数値です。前期から繰り越された期首在庫、当期中に行った純仕入高、そして売上原価です。数値を入力すると、期末在庫と販売可能商品(販売可能在庫)がすぐに表示されます。すべての金額は同じ通貨・同じ原価基準で入力してください。
計算式の解説
関係はとてもシンプルです。$$\text{期末在庫} = \text{期首在庫} + \text{仕入高} - \text{売上原価}$$期首在庫と仕入高を合わせたものが販売可能商品(販売可能在庫)となります。そのうち販売されずに残った分(販売可能商品 − 売上原価)が期末在庫です。この恒等式は、棚卸計算法(定期棚卸法)や売上原価そのものの算定の基礎となっています。
計算例
ある小売業者が四半期の初めに10,000ドルの在庫を保有し、さらに5,000ドルを仕入れ、売上原価として8,000ドルを計上したとします。販売可能商品 \(= 10{,}000 + 5{,}000 = 15{,}000\) ドル。期末在庫 \(= 15{,}000 - 8{,}000 =\) 7,000ドルとなります。この7,000ドルが、翌期の期首在庫として繰り越されます。
期末棚卸資産の計算結果の解釈
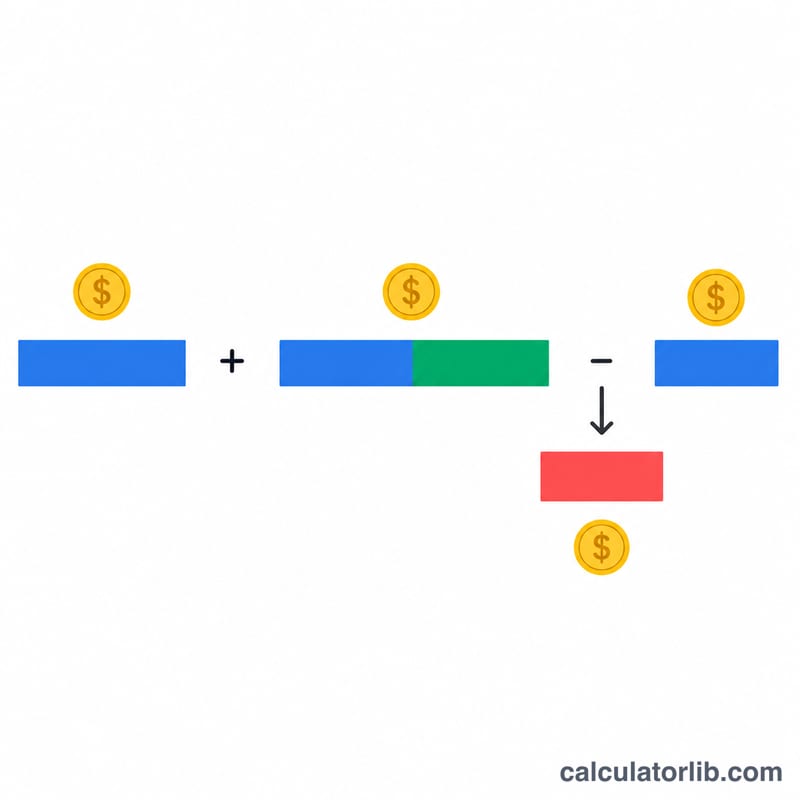
期末棚卸資産とは、会計期間末時点で手元に残っている商品の原価です。貸借対照表には流動資産として計上されます。計算機では次の恒等式を使用しています:\(\text{期末棚卸資産} = \text{期首棚卸資産} + \text{純仕入高} - \text{売上原価}\)。これは標準的な売上原価の計算式を変形したものです。
利益への影響。 期末棚卸資産は、販売可能商品の総額から差し引かれて売上原価が求められます。他の条件が同じであれば、期末棚卸資産が多いほど売上原価は少なくなり、売上総利益は多くなります。逆に期末棚卸資産が少ないほど売上原価は多くなり、売上総利益は少なくなります。このため、棚卸資産の誤りは報告される利益に直接影響します。
翌期への繰越し。 当期の期末棚卸資産は、翌期の期首棚卸資産になります。そのため、ある期の誤りは翌期に逆方向の影響を与えます。ただし、2つの期間の合計では相殺される場合もあります。
マイナスの結果または異常に大きい結果。 マイナスの結果は現実にはあり得ません。手持ち数量がゼロ未満になることはないためです。通常、売上原価が過大計上されている、仕入が漏れている、または入力値が異なる原価基準で作成されていることを示します。前期や販売数量と比べて異常に大きい場合は、棚卸の数え間違い、仕入の計上期間の誤り(期間帰属の誤り)、売上や売上原価の計上漏れ、陳腐化または動きの遅い在庫、データ入力ミスなどが原因の可能性があります。結果に頼る前にこれらを確認してください。
原価配分方法。 金額は原価を配分する方法によって異なります。先入先出法(FIFO)、後入先出法(LIFO、米国会計基準(US GAAP)では認められているが国際財務報告基準(IFRS)では認められていない)、または加重平均法があります。価格が変動すると、同じ実物在庫でも方法によって期末棚卸資産の金額が異なります。この計算機自体は方法を適用せず、入力された売上原価の数値に依存します。
実地棚卸との照合。 計算値は、帳簿上あるべき在庫量を示します。実地棚卸と比較することで、棚減り、盗難、破損、または記録の誤りを特定できます。
関連指標。 棚卸資産回転率は、通常「売上原価÷平均棚卸資産」で計算され、期間中に在庫が何回販売・補充されたかを示します。期末棚卸資産は平均棚卸資産を算出する際によく使われます。これは一般的な情報であり、財務または会計上の助言ではありません。
主要な棚卸資産用語
- 期首棚卸資産
- 期首時点で手元にある商品の原価。前期の期末棚卸資産と等しくなります。
- 純仕入高
- 期中の仕入高から仕入返品、仕入値引き、仕入割引を差し引き、該当する場合は引取運賃を加算した額。
- 販売可能商品
- 期首棚卸資産と純仕入高の合計で、期間中に販売され得た商品の総原価です。
- 売上原価(COGS)
- 期間中に実際に販売された商品の原価。
- 期末棚卸資産
- 期末時点で販売されずに残っている商品の原価。販売可能商品から売上原価を差し引いたもの。
- 定期棚卸制度
- 在庫は一定の間隔で、実地棚卸に基づいてのみ更新されます。売上原価は売上原価の計算式を用いて算出されます。
- 継続記録法
- 仕入と販売のたびに在庫と売上原価の記録が継続的に更新されます。通常、ソフトウェアやバーコード読み取りを通じて行われます。
- 先入先出法(FIFO)
- 古い原価から先に販売されると仮定するため、期末棚卸資産には直近の原価が含まれます。
- 後入先出法(LIFO)
- 新しい原価から先に販売されると仮定するため、期末棚卸資産には古い原価が含まれます。米国会計基準(US GAAP)では認められていますが、国際財務報告基準(IFRS)では認められていません。
- 加重平均原価法
- 販売可能商品の総原価を販売可能総数量で割って算出した平均単価を、売上原価と期末棚卸資産の両方に適用します。
期首棚卸資産、仕入高、売上原価は、すべて同じ原価基準(同じ原価配分方法と同じ通貨)で記載されていることを確認してください。そうすることで結果に一貫性が保たれます。
よくある質問
期末在庫がマイナスになることはありますか? 売上原価が販売可能商品を上回れば計算上はマイナスになり得ますが、実務上マイナスの結果はデータの誤りや棚卸ミスを示しています。
純仕入高には何が含まれますか? 総仕入高から仕入返品・仕入値引・仕入割引を差し引き、引取運賃(仕入諸掛)を加えた金額です。
売上原価とはどう関係していますか? 同じ式を組み替えると$$\text{売上原価} = \text{期首在庫} + \text{仕入高} - \text{期末在庫}$$となります。そのため、期末在庫の実地棚卸を行えば、そこから売上原価を逆算できます。