¿Qué es el inventario final?
El inventario final es el valor total de las mercancías que una empresa todavía conserva al cierre de un periodo contable. Se registra como activo corriente en el balance general e influye directamente en la utilidad declarada. Esta calculadora obtiene el inventario final aplicando la identidad contable estándar: inventario inicial más compras menos el costo de ventas (también llamado costo de la mercancía vendida o COGS, por sus siglas en inglés).
Cómo usar la calculadora
Introduce tres cifras: tu inventario inicial (el valor que arrastras del periodo anterior), tus compras netas realizadas durante el periodo y tu costo de ventas. La herramienta te devuelve al instante el inventario final junto con la mercancía disponible para la venta. Todos los importes deben ir expresados en la misma moneda y con el mismo criterio de costo.
La fórmula explicada
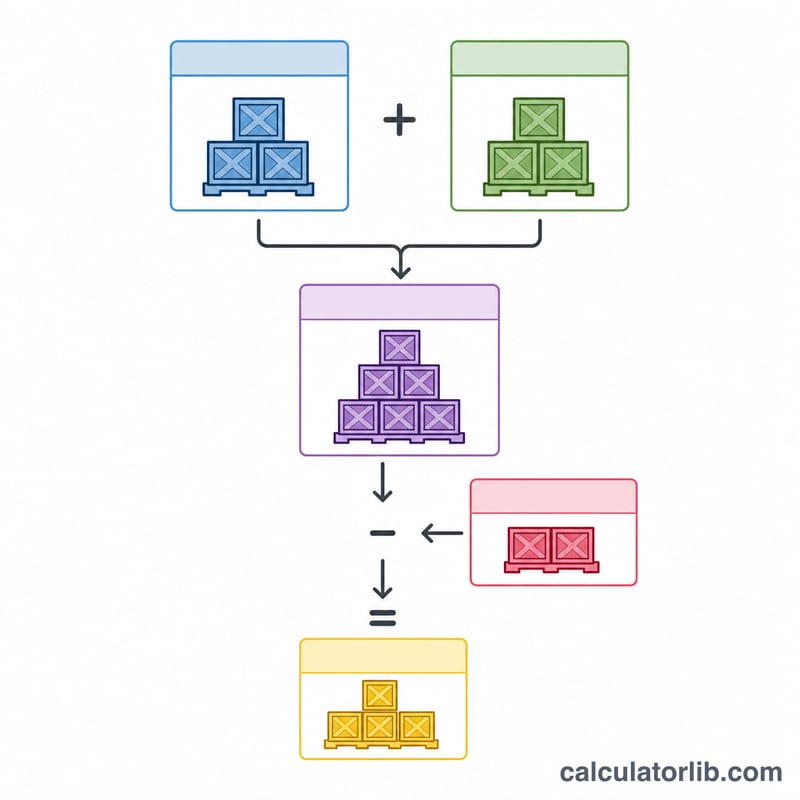
La relación es sencilla: $$\text{Inventario final} = \text{Inventario inicial} + \text{Compras} - \text{Costo de ventas}$$ El inventario inicial y las compras juntos forman la mercancía disponible para la venta. Todo lo que no vendiste (es decir, la mercancía disponible menos el costo de ventas) queda como inventario final. Esta identidad es la base de los sistemas de inventario periódico y del propio cálculo del costo de ventas.
Ejemplo práctico
Imagina que un comercio empieza el trimestre con $10,000 de inventario, compra $5,000 adicionales y registra $8,000 de costo de ventas. Mercancía disponible para la venta $$= \$10{,}000 + \$5{,}000 = \$15{,}000$$ Inventario final $$= \$15{,}000 - \$8{,}000 = \$7{,}000$$ Esos $7,000 pasan a ser el inventario inicial del periodo siguiente.
Interpretación de su resultado de inventario final
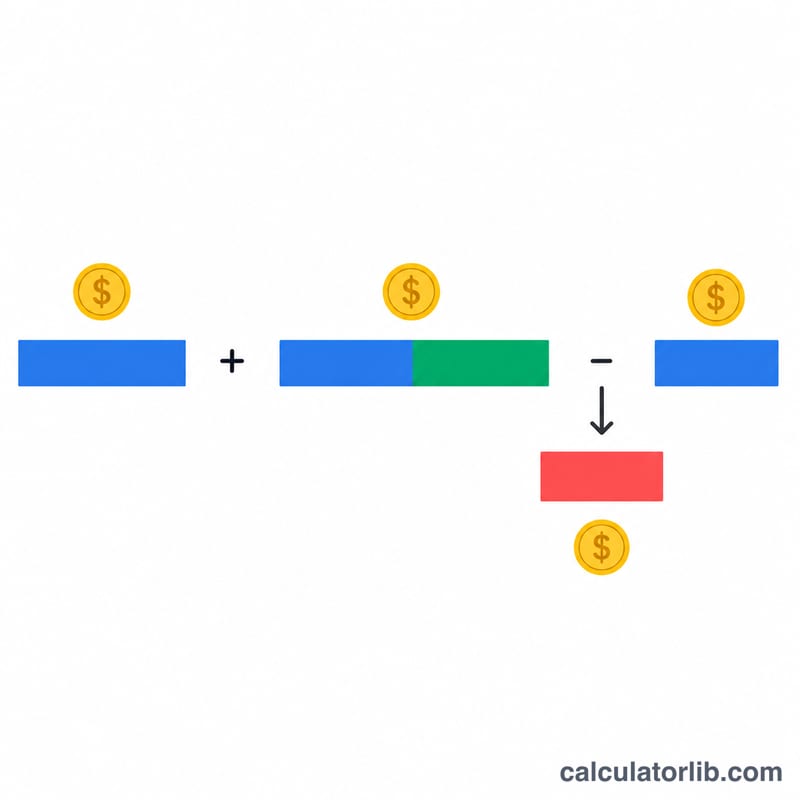
El inventario final es el costo de los bienes que aún están en existencia al final de un período contable. Se informa como activo corriente en el balance general. La calculadora utiliza la identidad \(\text{Inventario final} = \text{Inventario inicial} + \text{Compras netas} - \text{COGS}\), que es la ecuación estándar del costo de bienes vendidos reordenada.
Efecto en la utilidad. El inventario final se resta de los bienes disponibles para la venta para obtener el COGS. Manteniendo todo lo demás igual, un inventario final mayor implica un COGS menor y, por lo tanto, una utilidad bruta mayor; un inventario final menor implica un COGS mayor y una utilidad bruta menor. Por eso los errores de inventario afectan directamente el ingreso reportado.
Arrastre al siguiente período. El inventario final de este período se convierte en el inventario inicial del siguiente. Un error en un período, por lo tanto, afecta al período siguiente en dirección opuesta, aunque el total de ambos períodos pueda compensarse.
Resultados negativos o inusualmente grandes. Un resultado negativo no es posible en la realidad, porque no se pueden tener menos de cero unidades. Por lo general indica que el COGS fue sobrestimado, que se omitieron compras o que los datos de entrada usan bases de costo distintas. Un resultado inusualmente grande en comparación con períodos anteriores o con el volumen de ventas puede señalar errores de conteo, compras registradas en el período incorrecto (errores de corte), ventas o COGS no registrados, existencias obsoletas o de lenta rotación, o errores de captura de datos. Verifique estos puntos antes de confiar en la cifra.
Método de flujo de costos. El valor depende del método utilizado para asignar costos: FIFO, LIFO (permitido según los PCGA de EE. UU., pero no según las NIIF) o costo promedio ponderado. Cuando los precios cambian, las mismas existencias físicas pueden producir valores de inventario final distintos según el método. Esta calculadora no aplica un método por sí misma; depende de la cifra de COGS que usted proporciona.
Conciliar con un conteo físico. Una cifra calculada refleja lo que los registros indican que debería haber en existencia. Compararla con un conteo físico ayuda a identificar merma, robo, daños o errores de registro.
Métrica relacionada. La rotación de inventario, calculada comúnmente como COGS dividido entre el inventario promedio, muestra cuántas veces se vende y repone el stock durante un período. El inventario final se usa a menudo al calcular el inventario promedio. Esta es información general, no asesoría financiera ni contable.
Términos clave de inventario
- Inventario inicial
- El costo de los bienes en existencia al inicio del período; es igual al inventario final del período anterior.
- Compras netas
- Compras realizadas durante el período, menos devoluciones, bonificaciones y descuentos sobre compras, más el flete de entrada cuando corresponda.
- Bienes disponibles para la venta
- Inventario inicial más compras netas: el costo total de las existencias que pudieron venderse durante el período.
- Costo de bienes vendidos (COGS)
- El costo de los bienes que efectivamente se vendieron durante el período.
- Inventario final
- El costo de los bienes que aún no se han vendido al final del período: bienes disponibles para la venta menos COGS.
- Sistema de inventario periódico
- El inventario se actualiza solo en intervalos establecidos, con base en un conteo físico; el COGS se calcula entonces mediante la ecuación del costo de bienes vendidos.
- Sistema de inventario perpetuo
- Los registros de inventario y COGS se actualizan continuamente con cada compra y venta, normalmente mediante software o escaneo de códigos de barras.
- PEPS (primeras entradas, primeras salidas; FIFO)
- Supone que los costos más antiguos son los primeros en venderse, por lo que el inventario final conserva los costos más recientes.
- UEPS (últimas entradas, primeras salidas; LIFO)
- Supone que los costos más recientes son los primeros en venderse, por lo que el inventario final conserva costos más antiguos. Está permitido según los PCGA de EE. UU., pero no según las NIIF.
- Costo promedio ponderado
- Asigna un costo promedio por unidad, calculado como el costo total de los bienes disponibles dividido entre el total de unidades disponibles, tanto al COGS como al inventario final.
Asegúrese de que el inventario inicial, las compras y el COGS estén expresados en la misma base de costo (el mismo método de flujo de costos y la misma moneda), para que el resultado sea coherente.
Preguntas frecuentes
¿Puede ser negativo el inventario final? Matemáticamente sí, si el costo de ventas supera a la mercancía disponible, pero en la práctica un resultado negativo indica un error en los datos o en el conteo.
¿Qué se considera compras netas? Las compras brutas menos las devoluciones, bonificaciones y descuentos sobre compras, más el flete de entrada (fletes sobre compras).
¿Cómo se relaciona con el costo de ventas? La misma ecuación se reordena como \(\text{Costo de ventas} = \text{Inventario inicial} + \text{Compras} - \text{Inventario final}\), de modo que un conteo físico del inventario final te permite calcular el costo de ventas.