क्लोजिंग इन्वेंट्री क्या है?
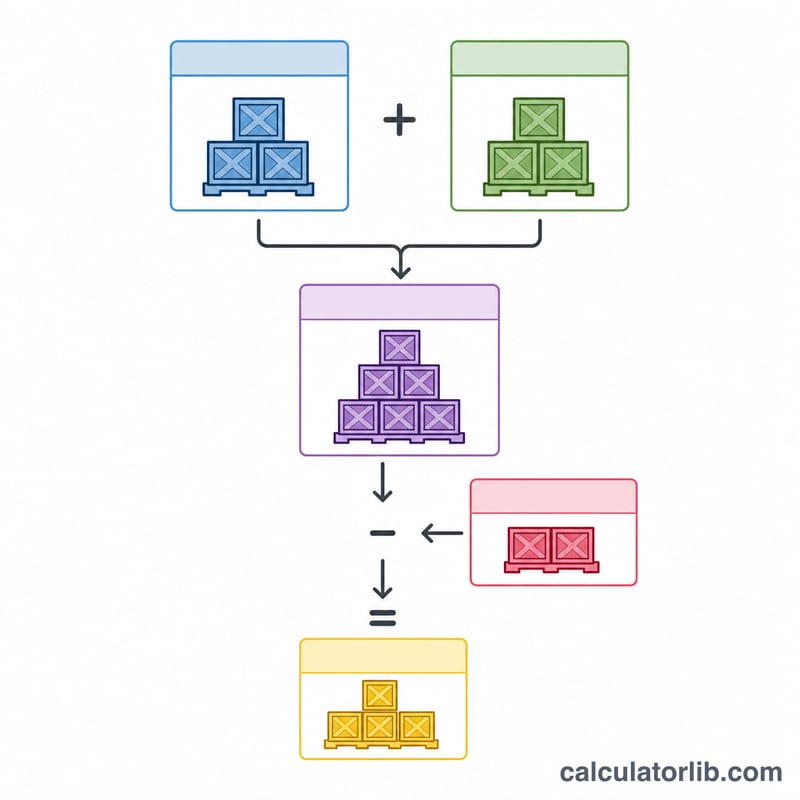
क्लोजिंग इन्वेंट्री यानी अकाउंटिंग अवधि के अंत में किसी कारोबार के पास बचे हुए माल का कुल मूल्य। यह बैलेंस शीट में करंट एसेट (चालू परिसंपत्ति) के रूप में दर्ज होती है और इससे दिखाया गया मुनाफ़ा सीधे प्रभावित होता है। यह कैलकुलेटर अकाउंटिंग की मानक पहचान के आधार पर क्लोजिंग इन्वेंट्री निकालता है: शुरुआती इन्वेंट्री में खरीद जोड़कर, उसमें से बेचे गए माल की लागत (COGS) घटा देना।
कैलकुलेटर का इस्तेमाल कैसे करें
तीन आँकड़े भरें: आपकी शुरुआती इन्वेंट्री (पिछली अवधि से आगे लाया गया मूल्य), अवधि के दौरान की गई आपकी शुद्ध खरीद (नेट परचेज़), और आपकी बेचे गए माल की लागत (COGS)। टूल तुरंत आपकी क्लोजिंग इन्वेंट्री के साथ-साथ बिक्री के लिए उपलब्ध माल भी दिखा देता है। सभी मूल्य एक ही मुद्रा और एक ही लागत-आधार में दर्ज करें।
फ़ॉर्मूला समझें
यह संबंध बेहद सीधा है:
$$\text{क्लोजिंग इन्वेंट्री} = \text{शुरुआती इन्वेंट्री} + \text{खरीद} - \text{COGS}$$शुरुआती इन्वेंट्री और खरीद मिलकर बिक्री के लिए उपलब्ध माल बनाते हैं। जो माल आपने नहीं बेचा (यानी उपलब्ध माल में से COGS घटाने पर बचा हिस्सा), वही क्लोजिंग इन्वेंट्री के रूप में रह जाता है। यही पहचान पीरियोडिक इन्वेंट्री सिस्टम और खुद COGS की गणना का आधार है।
हल किया हुआ उदाहरण
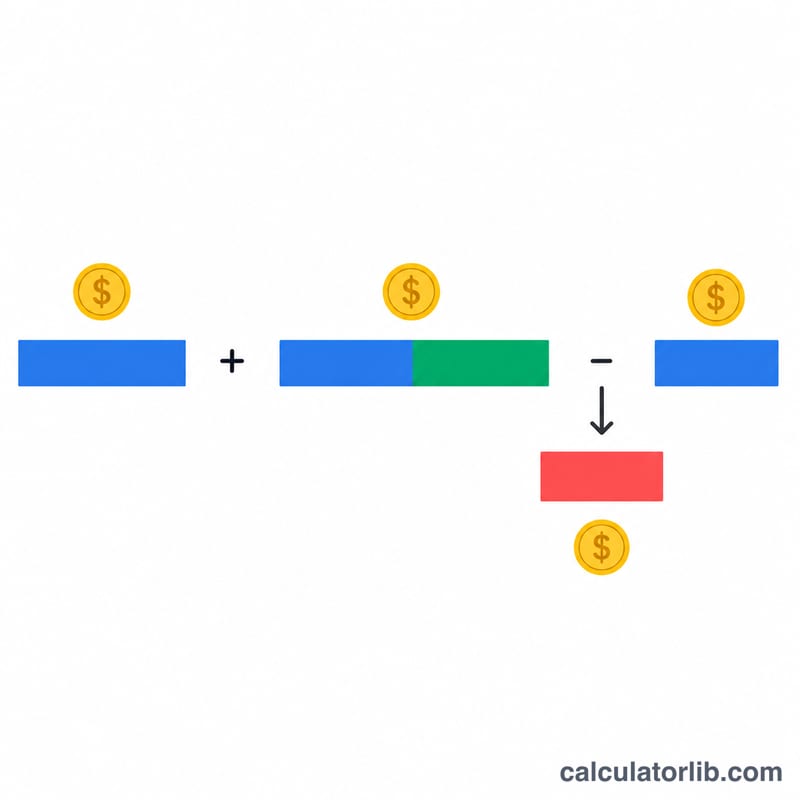
मान लीजिए कोई रिटेलर तिमाही की शुरुआत $10,000 की इन्वेंट्री से करता है, $5,000 का और माल खरीदता है, और $8,000 की बेचे गए माल की लागत दर्ज करता है। बिक्री के लिए उपलब्ध माल = \(\$10{,}000 + \$5{,}000 = \$15{,}000\)। क्लोजिंग इन्वेंट्री:
$$\$15{,}000 - \$8{,}000 = \mathbf{\$7{,}000}$$यही $7,000 अगली अवधि की शुरुआती इन्वेंट्री बनकर आगे चला जाता है।
आपके अंतिम इन्वेंटरी परिणाम की व्याख्या
अंतिम इन्वेंटरी लेखा अवधि के अंत में बची हुई बिक्री-योग्य वस्तुओं की लागत है। इसे बैलेंस शीट में चालू परिसंपत्ति के रूप में दर्शाया जाता है। कैलकुलेटर यह सूत्र उपयोग करता है \(\text{अंतिम इन्वेंटरी} = \text{प्रारंभिक इन्वेंटरी} + \text{शुद्ध खरीद} - \text{COGS}\), जो मानक बिक्री की गई वस्तुओं की लागत (COGS) समीकरण का पुनर्व्यवस्थित रूप है।
लाभ पर प्रभाव। बिक्री के लिए उपलब्ध वस्तुओं में से अंतिम इन्वेंटरी घटाकर COGS प्राप्त किया जाता है। अन्य सभी स्थितियाँ समान मानते हुए, अधिक अंतिम इन्वेंटरी का अर्थ है कम COGS और इसलिए अधिक सकल लाभ; कम अंतिम इन्वेंटरी का अर्थ है अधिक COGS और कम सकल लाभ। इसी कारण इन्वेंटरी की त्रुटियाँ सीधे रिपोर्ट की गई आय को प्रभावित करती हैं।
अग्रेषण (Carry-forward)। इस अवधि की अंतिम इन्वेंटरी अगली अवधि की प्रारंभिक इन्वेंटरी बन जाती है। इसलिए एक अवधि की त्रुटि अगली अवधि को विपरीत दिशा में प्रभावित करती है, भले ही दोनों अवधियों का कुल योग एक-दूसरे को संतुलित कर दे।
ऋणात्मक या असामान्य रूप से बड़े परिणाम। वास्तविकता में ऋणात्मक परिणाम संभव नहीं है, क्योंकि आप शून्य से कम इकाइयाँ नहीं रख सकते। यह आम तौर पर संकेत देता है कि COGS अधिक आंका गया, खरीद छूट गई, या इनपुट में अलग-अलग लागत आधार उपयोग हुए। पिछली अवधियों या बिक्री की मात्रा की तुलना में असामान्य रूप से बड़ा परिणाम गिनती की गलतियों, गलत अवधि में दर्ज खरीद (कटऑफ त्रुटियाँ), बिना दर्ज बिक्री या COGS, अप्रचलित या धीमी गति से बिकने वाले स्टॉक, या डेटा-प्रविष्टि त्रुटियों की ओर इशारा कर सकता है। परिणाम पर भरोसा करने से पहले इन्हें जाँच लें।
लागत-प्रवाह विधि। मूल्य इस बात पर निर्भर करता है कि लागत निर्धारित करने के लिए कौन-सी विधि उपयोग की गई: FIFO, LIFO (US GAAP के तहत अनुमत, लेकिन IFRS के तहत नहीं), या भारित औसत। जब कीमतें बदलती हैं, तो एक ही भौतिक स्टॉक हर विधि के तहत अलग अंतिम इन्वेंटरी मूल्य दे सकता है। यह कैलकुलेटर स्वयं कोई विधि लागू नहीं करता; यह आपके दिए गए COGS आंकड़े पर निर्भर करता है।
भौतिक गिनती से मिलान करें। गणना किया गया आंकड़ा दर्शाता है कि रिकॉर्ड के अनुसार हाथ में क्या होना चाहिए। इसकी भौतिक गिनती से तुलना करने पर कमी (shrinkage), चोरी, क्षति या रिकॉर्डिंग त्रुटियों की पहचान करने में मदद मिलती है।
संबंधित मीट्रिक। इन्वेंटरी टर्नओवर, जिसकी गणना आम तौर पर COGS को औसत इन्वेंटरी से भाग देकर की जाती है, दिखाता है कि एक अवधि में स्टॉक कितनी बार बिका और बदला गया। औसत इन्वेंटरी की गणना में अक्सर अंतिम इन्वेंटरी का उपयोग किया जाता है। यह सामान्य जानकारी है, वित्तीय या लेखा संबंधी सलाह नहीं।
इन्वेंटरी के प्रमुख शब्द
- प्रारंभिक इन्वेंटरी
- अवधि की शुरुआत में हाथ में मौजूद वस्तुओं की लागत; यह पिछली अवधि की अंतिम इन्वेंटरी के बराबर होती है।
- शुद्ध खरीद
- अवधि के दौरान की गई खरीद, घटाकर खरीद वापसी, भत्ते और छूट, तथा जहाँ लागू हो वहाँ जोड़ा गया फ्रेट-इन।
- बिक्री के लिए उपलब्ध वस्तुएँ
- प्रारंभिक इन्वेंटरी और शुद्ध खरीद का योग: अवधि के दौरान बेचे जा सकने वाले स्टॉक की कुल लागत।
- बेची गई वस्तुओं की लागत (COGS)
- अवधि के दौरान वास्तव में बेची गई वस्तुओं की लागत।
- अंतिम इन्वेंटरी
- अवधि के अंत में बची हुई, न बिकी वस्तुओं की लागत: बिक्री के लिए उपलब्ध वस्तुओं में से COGS घटाकर।
- आवधिक इन्वेंटरी प्रणाली
- इन्वेंटरी केवल निश्चित अंतराल पर, भौतिक गिनती के आधार पर अपडेट की जाती है; फिर COGS को बेची गई वस्तुओं की लागत समीकरण से निकाला जाता है।
- सतत (perpetual) इन्वेंटरी प्रणाली
- इन्वेंटरी और COGS के रिकॉर्ड हर खरीद और बिक्री के साथ लगातार अपडेट होते हैं, आम तौर पर सॉफ़्टवेयर या बारकोड स्कैनिंग के माध्यम से।
- FIFO (पहले आया, पहले गया)
- मानता है कि सबसे पुरानी लागतें पहले बेची जाती हैं, इसलिए अंतिम इन्वेंटरी में सबसे हाल की लागतें होती हैं।
- LIFO (आखिरी आया, पहले गया)
- मानता है कि सबसे नई लागतें पहले बेची जाती हैं, इसलिए अंतिम इन्वेंटरी में पुरानी लागतें होती हैं। यह US GAAP के तहत अनुमत है, लेकिन IFRS के तहत नहीं।
- भारित-औसत लागत
- प्रति इकाई औसत लागत निर्धारित करती है, जो उपलब्ध वस्तुओं की कुल लागत को उपलब्ध कुल इकाइयों से भाग देकर निकाली जाती है, और इसे COGS तथा अंतिम इन्वेंटरी दोनों पर लागू किया जाता है।
सुनिश्चित करें कि प्रारंभिक इन्वेंटरी, खरीद और COGS सभी एक ही लागत आधार पर (एक ही लागत-प्रवाह विधि और एक ही मुद्रा में) दर्ज हों, ताकि परिणाम सुसंगत रहे।
अक्सर पूछे जाने वाले सवाल
क्या क्लोजिंग इन्वेंट्री नेगेटिव हो सकती है? गणित के हिसाब से हाँ, अगर COGS उपलब्ध माल से ज़्यादा हो जाए, लेकिन व्यवहार में नेगेटिव नतीजा डेटा या गिनती में गड़बड़ी का संकेत देता है।
शुद्ध खरीद (नेट परचेज़) में क्या-क्या आता है? कुल खरीद में से खरीद-वापसी, छूट और डिस्काउंट घटाकर, उसमें फ़्रेट-इन (माल लाने का भाड़ा) जोड़ देना।
इसका COGS से क्या संबंध है? यही समीकरण फिर से सजाने पर बनता है: \(\text{COGS} = \text{शुरुआती इन्वेंट्री} + \text{खरीद} - \text{क्लोजिंग इन्वेंट्री}\)। यानी क्लोजिंग इन्वेंट्री की भौतिक गिनती से आप COGS निकाल सकते हैं।