什麼是期末存貨?
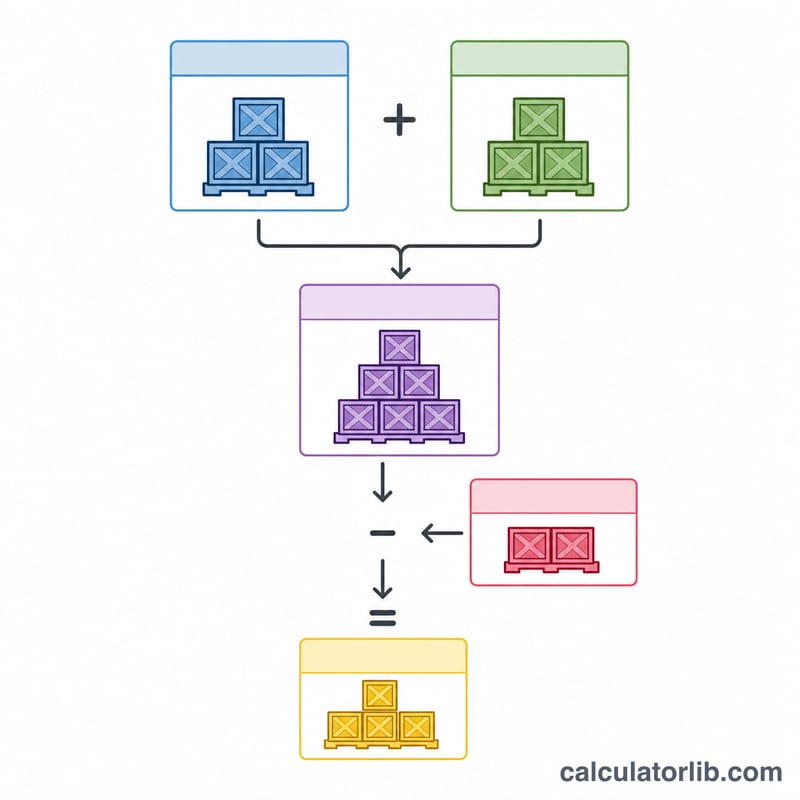
期末存貨是指企業在會計期間結束時,手上仍持有的商品總價值。它會以流動資產的形式列入資產負債表,並直接影響帳上利潤。本計算器採用標準會計恆等式來求出期末存貨:期初存貨加上進貨,再減去銷貨成本(COGS)。
如何使用本計算器
請輸入三個數字:期初存貨(從上一期結轉過來的庫存價值)、本期的淨進貨,以及銷貨成本。工具會立即算出您的期末存貨,並一併顯示可供銷售商品總額。所有數值請使用相同幣別與成本基礎輸入。
公式解析
兩者之間的關係相當直觀:
$$\text{期末存貨} = \text{期初存貨} + \text{進貨} - \text{銷貨成本}$$
期初存貨與進貨合計,構成可供銷售商品。凡是尚未售出的部分(即可供銷售商品減去銷貨成本),就是期末存貨。這條恆等式是定期盤存制(periodic inventory system)以及計算銷貨成本本身的基礎。
實際範例
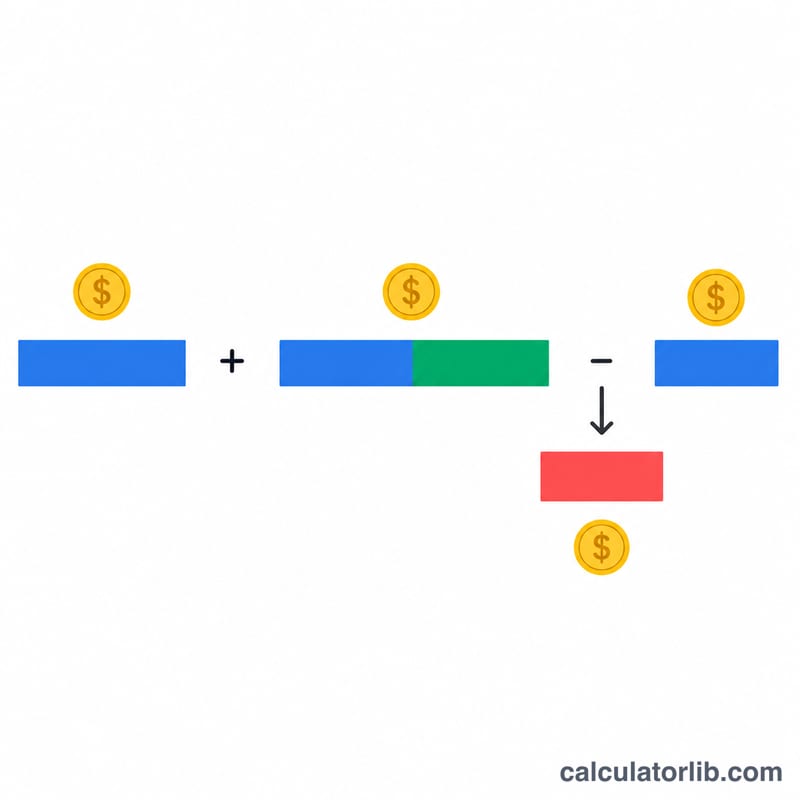
假設某零售商在本季季初擁有 $10,000 的存貨,期間又進貨 $5,000,並記錄了 $8,000 的銷貨成本。可供銷售商品 = \(\$10{,}000 + \$5{,}000 = \$15{,}000\)。期末存貨 = \(\$15{,}000 - \$8{,}000 = \)$7,000。這 $7,000 將結轉成為下一期的期初存貨。
解讀您的期末存貨結果
期末存貨是指會計期間結束時仍持有的商品成本。它在資產負債表中列為流動資產。本計算機使用恆等式 \(\text{期末存貨} = \text{期初存貨} + \text{淨進貨} - \text{銷貨成本}\),這是標準銷貨成本公式經過移項後的結果。
對利潤的影響。 期末存貨會從可供銷售商品的成本中扣除,以求得銷貨成本。在其他條件不變的情況下,期末存貨越高,銷貨成本越低,毛利也就越高;期末存貨越低,銷貨成本越高,毛利就越低。這就是存貨錯誤會直接影響所報告收益的原因。
結轉。 本期的期末存貨會成為下一期的期初存貨。因此,某一期的錯誤會以相反方向影響下一期,即使兩期合計的總額可能互相抵銷。
負數或異常大的結果。 實際上不可能出現負數結果,因為您持有的數量不可能少於零。負數通常表示銷貨成本被高估、進貨遺漏,或輸入資料採用不同的成本基礎。與前期或銷售量相比異常大的結果,可能指向盤點錯誤、進貨記錄在錯誤期間(截止期錯誤)、未記錄的銷貨或銷貨成本、過時或滯銷存貨,或資料輸入錯誤。在依賴此數字之前,請先檢查這些問題。
成本流轉方法。 數值取決於分配成本所用的方法:先進先出法(FIFO)、後進先出法(LIFO,美國一般公認會計準則(US GAAP)允許使用,但國際財務報導準則(IFRS)不允許)或加權平均法。當價格變動時,同樣的實體存貨在不同方法下可能得出不同的期末存貨價值。本計算機本身不套用任何方法,而是依賴您提供的銷貨成本數字。
與實地盤點核對。 計算出的數字反映的是帳面記錄應有的存貨數量。與實地盤點結果比較,有助於找出損耗、盜竊、毀損或記錄錯誤。
相關指標。 存貨週轉率通常以銷貨成本除以平均存貨計算,顯示一段期間內存貨被售出並補充的次數。計算平均存貨時通常會用到期末存貨。以上為一般資訊,並非財務或會計建議。
關鍵存貨術語
- 期初存貨
- 期初時持有的商品成本,等於上一期的期末存貨。
- 淨進貨
- 期間內的進貨,扣除進貨退回、折讓及折扣,並在適用時加上進貨運費。
- 可供銷售商品
- 期初存貨加上淨進貨:期間內可能售出的存貨總成本。
- 銷貨成本(COGS)
- 期間內實際售出商品的成本。
- 期末存貨
- 期末仍未售出商品的成本:可供銷售商品減去銷貨成本。
- 定期盤存制
- 存貨僅在固定期間依據實地盤點結果更新;銷貨成本則使用銷貨成本公式計算。
- 永續盤存制
- 存貨與銷貨成本記錄會隨每次進貨及銷售持續更新,通常透過軟體或條碼掃描完成。
- 先進先出法(FIFO)
- 假設最早取得的成本最先售出,因此期末存貨承載的是最近的成本。
- 後進先出法(LIFO)
- 假設最新取得的成本最先售出,因此期末存貨承載的是較早的成本。美國一般公認會計準則(US GAAP)允許使用,但國際財務報導準則(IFRS)不允許。
- 加權平均成本
- 以可供銷售商品總成本除以可供銷售商品總數量,計算出每單位的平均成本,並同時套用於銷貨成本與期末存貨。
請確保期初存貨、進貨及銷貨成本都以相同的成本基礎(相同的成本流轉方法及相同的貨幣)列示,結果才會一致。
常見問題
期末存貨可能為負數嗎?在數學上,如果銷貨成本超過可供銷售商品,結果確實可能為負;但在實務上,出現負數通常代表資料輸入或盤點出了差錯。
什麼算是淨進貨?淨進貨等於進貨總額,扣除進貨退回、進貨折讓與折扣,再加上進貨運費(運費入)。
它和銷貨成本有什麼關係?同一條公式可以重新整理為:
$$\text{銷貨成本} = \text{期初存貨} + \text{進貨} - \text{期末存貨}$$
因此只要實地盤點出期末存貨,就能反推出銷貨成本。