什么是期末存货?
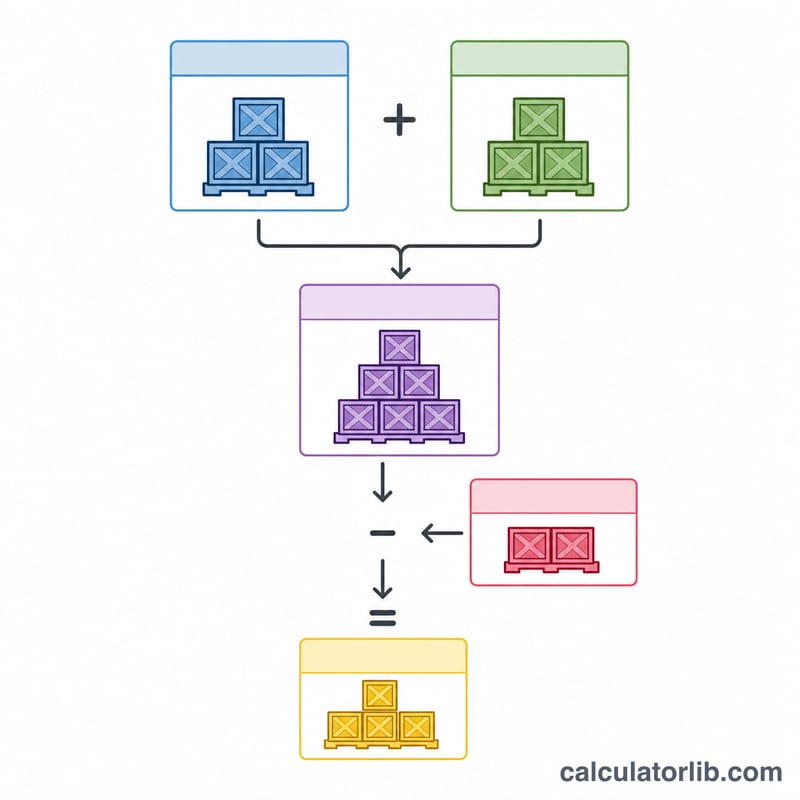
期末存货指企业在一个会计期末仍然持有的全部商品价值。它在资产负债表上列示为流动资产,并直接影响企业当期的利润。本计算器采用会计学中的标准恒等式来求出期末存货:期初存货加上本期采购,再减去销货成本(COGS)。
如何使用本计算器
只需输入三项数据:期初存货(由上一会计期间结转过来的库存价值)、本期净采购额,以及销货成本。工具会即时算出你的期末存货,同时显示可供销售商品的总额。请注意,所有数值都应使用相同的币种和成本计价基础。
公式详解
这个关系其实非常直观:
$$\text{期末存货} = \text{期初存货} + \text{本期采购} - \text{销货成本}$$期初存货与本期采购合在一起,就构成了可供销售商品。凡是没有卖出去的部分(即可供销售商品减去销货成本)便留存为期末存货。这一恒等式正是定期盘存制以及销货成本计算的基础。
实例演算
假设一家零售商在季初拥有 $10,000 的存货,本季又采购了 $5,000,并记录了 $8,000 的销货成本。那么可供销售商品 = \(\$10{,}000 + \$5{,}000 = \$15{,}000\);期末存货 = \(\$15{,}000 - \$8{,}000 = \$7{,}000\),即 $7,000。这 $7,000 将结转为下一会计期间的期初存货。
解读您的期末库存结果
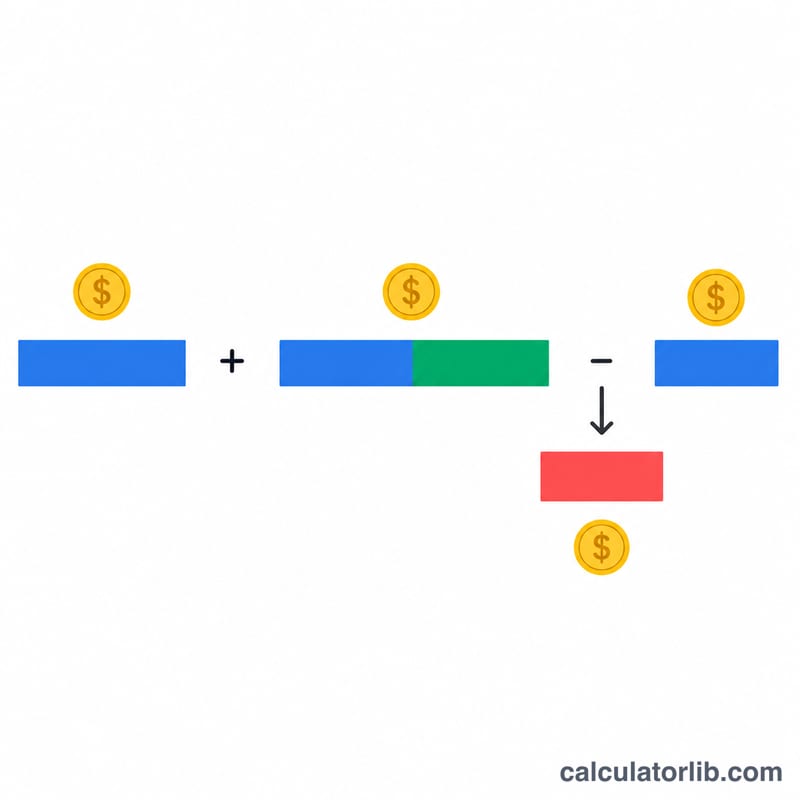
期末库存是指会计期末仍持有的商品成本。它在资产负债表中列为流动资产。计算器使用的恒等式为 \(\text{期末库存} = \text{期初库存} + \text{净采购额} - \text{销货成本}\),这是标准销货成本公式的变形。
对利润的影响。期末库存从可供销售商品成本中扣除,从而得出销货成本。在其他条件不变的情况下,期末库存越高,销货成本越低,毛利润越高;期末库存越低,销货成本越高,毛利润越低。这就是库存错误会直接影响报告收入的原因。
结转。本期期末库存将成为下一期的期初库存。因此,某一期的错误会以相反方向影响下一期,即使两期合计的总额可能相互抵消。
负数或异常偏大的结果。实际中不可能出现负数结果,因为库存数量不能少于零。负数通常表明销货成本被高估、采购未被记录,或输入数据使用了不同的成本基础。与往期或销售量相比异常偏大的结果,可能源于盘点错误、采购记录在错误期间(截止性错误)、未记录的销售或销货成本、陈旧或滞销存货,或数据录入错误。在依赖该数字之前,请先检查这些问题。
成本流转方法。该数值取决于分配成本所用的方法:先进先出法(FIFO)、后进先出法(LIFO,美国公认会计原则(US GAAP)允许使用,但国际财务报告准则(IFRS)不允许),或加权平均法。当价格变动时,相同的实物库存在不同方法下可能得出不同的期末库存价值。本计算器本身不采用任何方法,而是依赖您提供的销货成本数字。
与实地盘点核对。计算得出的数字反映的是账面记录应有的库存。将其与实地盘点结果进行比较,有助于发现损耗、盗窃、损坏或记账错误。
相关指标。存货周转率通常以销货成本除以平均库存计算,反映一个期间内库存被售出并补充的次数。计算平均库存时常使用期末库存。以上为一般性信息,并非财务或会计建议。
关键库存术语
- 期初库存
- 期初持有商品的成本;等于上一期的期末库存。
- 净采购额
- 本期采购额,减去采购退货、折让和折扣,并在适用时加上进货运费。
- 可供销售商品
- 期初库存加上净采购额:本期内可能售出的全部库存成本。
- 销货成本(COGS)
- 本期实际售出商品的成本。
- 期末库存
- 期末仍未售出商品的成本:可供销售商品减去销货成本。
- 定期盘存制
- 库存仅在固定时间间隔根据实地盘点进行更新;随后使用销货成本公式计算销货成本。
- 永续盘存制
- 库存和销货成本记录随每笔采购和销售持续更新,通常通过软件或条码扫描实现。
- 先进先出法(FIFO,first-in, first-out)
- 假设最早的成本先售出,因此期末库存包含的是最近的成本。
- 后进先出法(LIFO,last-in, first-out)
- 假设最新的成本先售出,因此期末库存包含的是较早的成本。美国公认会计原则允许使用,但国际财务报告准则不允许。
- 加权平均成本
- 按可供销售商品的总成本除以可供销售的总数量计算出单位平均成本,并将其同时用于销货成本和期末库存。
请确保期初库存、采购额和销货成本均以相同的成本基础表述(相同的成本流转方法和相同的货币),以保证结果一致。
常见问题
期末存货会出现负数吗?从数学上讲,当销货成本超过可供销售商品时确实会出现负值,但在实际经营中,负数往往意味着数据录入或盘点出现了错误。
净采购额包括哪些内容?净采购额 = 采购总额 − 采购退回、折让和折扣 + 运费(购货运费)。
它与销货成本有何关系?同样的等式可以变形为:
$$\text{销货成本} = \text{期初存货} + \text{本期采购} - \text{期末存货}$$因此,只要对期末存货进行实地盘点,就能反推出销货成本。