Qu'est-ce que le stock final ?
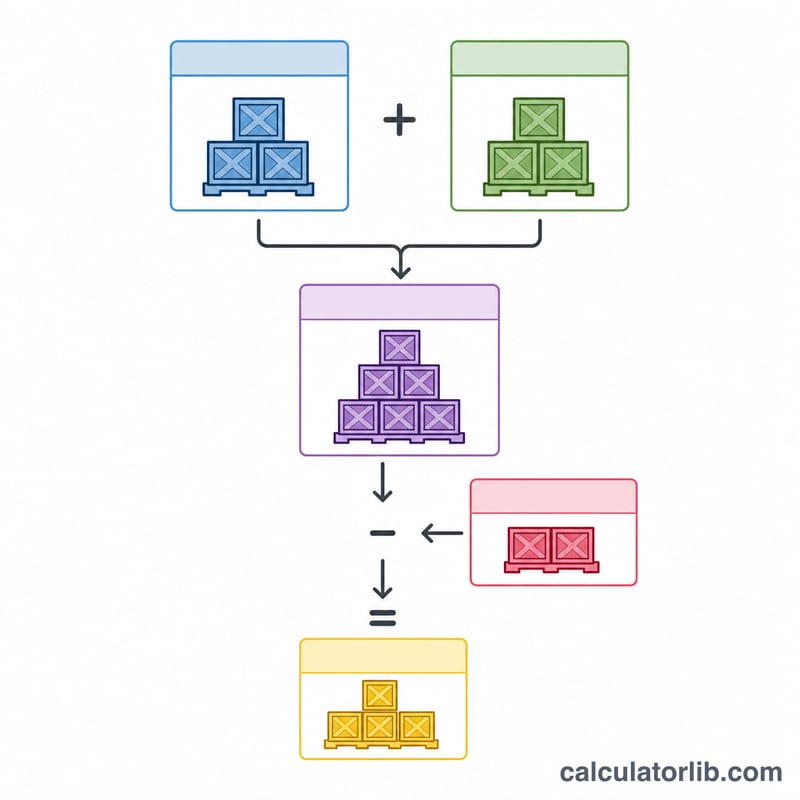
Le stock final correspond à la valeur totale des marchandises qu'une entreprise détient encore à la clôture d'une période comptable. Il figure à l'actif circulant du bilan et influence directement le résultat déclaré. Ce calculateur détermine le stock final à l'aide de l'identité comptable classique : stock initial, plus achats, moins le coût des marchandises vendues (CMV).
Comment utiliser le calculateur
Saisissez trois montants : votre stock initial (la valeur reportée de la période précédente), vos achats nets réalisés au cours de la période, et votre coût des marchandises vendues. L'outil affiche instantanément votre stock final ainsi que la valeur des marchandises disponibles à la vente. Toutes les valeurs doivent être exprimées dans la même devise et selon la même base de coût.
La formule expliquée
La relation est simple : $$\text{Stock final} = \text{Stock initial} + \text{Achats} - \text{CMV}$$ Le stock initial et les achats forment ensemble les marchandises disponibles à la vente. Tout ce qui n'a pas été vendu (c'est-à-dire les marchandises disponibles moins le CMV) constitue le stock final. Cette identité est au cœur des systèmes d'inventaire périodique et du calcul même du CMV.
Exemple chiffré
Imaginons un commerçant qui démarre le trimestre avec 10 000 $ de stock, achète 5 000 $ supplémentaires et enregistre 8 000 $ de coût des marchandises vendues. Marchandises disponibles à la vente = $$10\,000\ \$ + 5\,000\ \$ = 15\,000\ \$$$ Stock final = $$15\,000\ \$ - 8\,000\ \$ = \mathbf{7\,000\ \$}$$ Ces 7 000 $ deviendront le stock initial de la période suivante.
Interprétation de votre résultat de stock final
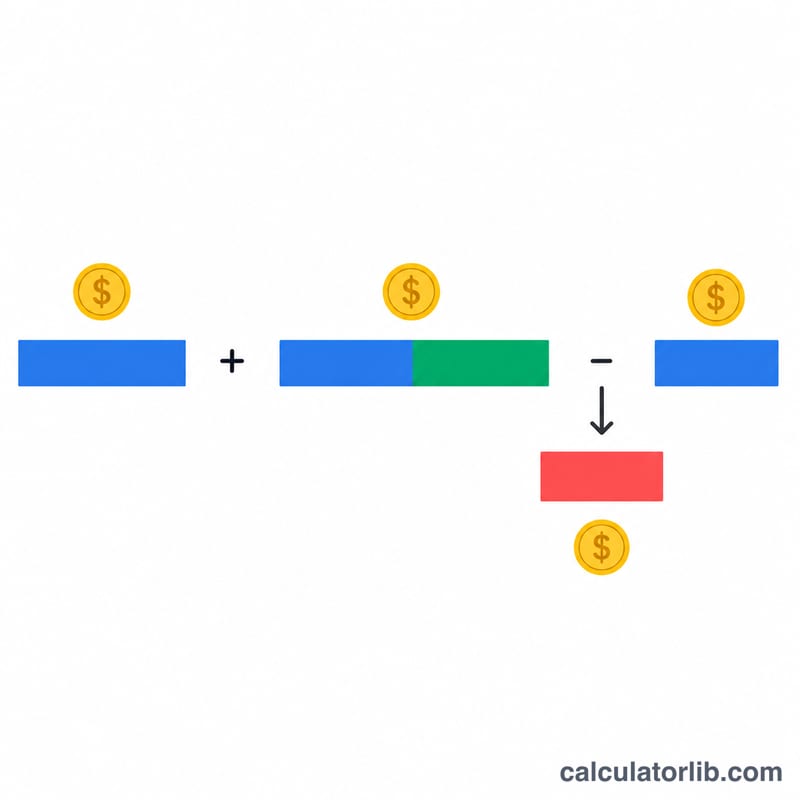
Le stock final correspond au coût des marchandises encore en stock à la fin d'une période comptable. Il figure à l'actif circulant du bilan. Le calculateur utilise l'identité \(\text{Stock final} = \text{Stock initial} + \text{Achats nets} - \text{CMV}\), qui correspond à l'équation standard du coût des marchandises vendues réarrangée.
Effet sur le bénéfice. Le stock final est soustrait des marchandises disponibles à la vente pour obtenir le CMV. Toutes choses égales par ailleurs, un stock final plus élevé signifie un CMV plus faible et donc une marge brute plus élevée ; un stock final plus faible signifie un CMV plus élevé et une marge brute plus faible. C'est pourquoi les erreurs d'inventaire se répercutent directement sur le résultat déclaré.
Report à nouveau. Le stock final de cette période devient le stock initial de la période suivante. Une erreur sur une période affecte donc la période suivante dans le sens inverse, même si le total sur les deux périodes peut se compenser.
Résultats négatifs ou anormalement élevés. Un résultat négatif n'est pas possible en réalité, car on ne peut pas détenir moins de zéro unité. Il signale généralement que le CMV a été surévalué, que des achats ont été omis ou que les données utilisent des bases de coût différentes. Un résultat anormalement élevé par rapport aux périodes précédentes ou au volume des ventes peut indiquer des erreurs de comptage, des achats enregistrés sur la mauvaise période (erreurs de séparation des exercices), des ventes ou un CMV non enregistrés, des stocks obsolètes ou à rotation lente, ou des erreurs de saisie. Vérifiez ces points avant de vous fier au chiffre.
Méthode de flux des coûts. La valeur dépend de la méthode utilisée pour affecter les coûts : FIFO (PEPS), LIFO (CUMP inversé, autorisé selon les US GAAP mais non selon les IFRS) ou coût moyen pondéré (CMP). Lorsque les prix changent, un même stock physique peut donner des valeurs de stock final différentes selon la méthode. Ce calculateur n'applique pas lui-même de méthode ; il s'appuie sur le CMV que vous fournissez.
Rapprochement avec un inventaire physique. Un chiffre calculé reflète ce que les registres indiquent devoir être en stock. Le comparer avec un inventaire physique aide à identifier les pertes, les vols, les dommages ou les erreurs d'enregistrement.
Indicateur associé. La rotation des stocks, généralement calculée comme le CMV divisé par le stock moyen, indique combien de fois le stock est vendu et renouvelé au cours d'une période. Le stock final est souvent utilisé pour calculer le stock moyen. Ces informations sont données à titre général et ne constituent pas un conseil financier ou comptable.
Termes clés relatifs aux stocks
- Stock initial
- Le coût des marchandises en stock au début de la période ; il est égal au stock final de la période précédente.
- Achats nets
- Les achats de la période, diminués des retours d'achats, des rabais et des remises, et augmentés des frais de transport à l'entrée le cas échéant.
- Marchandises disponibles à la vente
- Stock initial plus achats nets : le coût total des stocks qui auraient pu être vendus au cours de la période.
- Coût des marchandises vendues (CMV)
- Le coût des marchandises effectivement vendues au cours de la période.
- Stock final
- Le coût des marchandises encore invendues à la fin de la période : marchandises disponibles à la vente moins CMV.
- Système d'inventaire périodique
- Le stock n'est mis à jour qu'à intervalles déterminés, sur la base d'un inventaire physique ; le CMV est ensuite calculé à l'aide de l'équation du coût des marchandises vendues.
- Système d'inventaire permanent
- Les registres de stock et de CMV sont mis à jour en continu à chaque achat et chaque vente, généralement au moyen d'un logiciel ou d'un scanner de codes-barres.
- FIFO (premier entré, premier sorti)
- Suppose que les coûts les plus anciens sont vendus en premier, de sorte que le stock final comprend les coûts les plus récents. Méthode PEPS en français.
- LIFO (dernier entré, premier sorti)
- Suppose que les coûts les plus récents sont vendus en premier, de sorte que le stock final comprend des coûts plus anciens. Elle est autorisée selon les US GAAP mais non selon les IFRS. Méthode DPPS en français.
- Coût moyen pondéré
- Attribue un coût unitaire moyen, calculé à partir du coût total des marchandises disponibles divisé par le nombre total d'unités disponibles, au CMV comme au stock final.
Assurez-vous que le stock initial, les achats et le CMV sont tous exprimés sur la même base de coût (la même méthode de flux des coûts et la même devise), afin que le résultat soit cohérent.
Questions fréquentes
Le stock final peut-il être négatif ? Mathématiquement oui, si le CMV dépasse les marchandises disponibles, mais en pratique un résultat négatif révèle une erreur de saisie ou de comptage.
Que comprennent les achats nets ? Les achats bruts, diminués des retours, rabais et remises sur achats, et augmentés des frais de transport sur achats (fret entrant).
Quel est le lien avec le CMV ? La même équation se réarrange en \(\text{CMV} = \text{Stock initial} + \text{Achats} - \text{Stock final}\). Un inventaire physique du stock final permet donc d'en déduire le CMV.