

이 계산기의 기능
이 계산기는 두 가지 원가 흐름 가정, 즉 FIFO(선입선출)와 LIFO(후입선출)에 따라 재고 원가를 산정합니다. 매입 로트와 판매 수량을 입력하면 각 방법에 따른 매출원가(COGS)와 기말 재고, 그리고 두 금액의 차이를 보여 줍니다. 회계 방법의 선택이 보고되는 이익과 재고 가치를 어떻게 바꾸는지 비교하려는 소규모 사업자, 경리 담당자, 학생에게 적합합니다.
사용 방법
먼저 매입 로트를 입력합니다. 한 줄에 한 로트씩, 오래된 것부터 수량, 단위 원가 순서로 씁니다(예: 100, 10.50). 세미콜론으로 로트를 구분할 수도 있습니다. 소수점은 점(.)을 사용하고, 천 단위 구분자와 통화 기호는 생략합니다. 기초 재고는 첫 줄에 입력합니다. 다음으로 판매 수량을 입력합니다. 해당 기간에 판매하거나 처분한 총 수량이며, 모든 로트의 총 수량을 넘을 수 없습니다.
공식
로트 \(i = 1 \dots n\)에 대해 수량을 \(q_i\), 단위 원가를 \(c_i\), 판매 수량을 \(S\)라고 할 때:
$$COGS_{FIFO}=\sum_{i=1}^{n} c_i\,\min\left(q_i,\max\left(0,\,S-\sum_{j<i} q_j\right)\right)$$
$$COGS_{LIFO}=\sum_{i=1}^{n} c_i\,\min\left(q_i,\max\left(0,\,S-\sum_{j>i} q_j\right)\right)$$
$$EI_m=\sum_{i=1}^{n} q_i c_i - COGS_m,\qquad \Delta = COGS_{LIFO}-COGS_{FIFO}$$
여기서 \(EI_m\)은 방법 \(m\)에 따른 기말 재고이며, \(\Delta\)는 매출원가 차이입니다. \(\Delta\)가 양수이면 LIFO의 매출원가가 더 높다는 뜻입니다.
기준과 가정
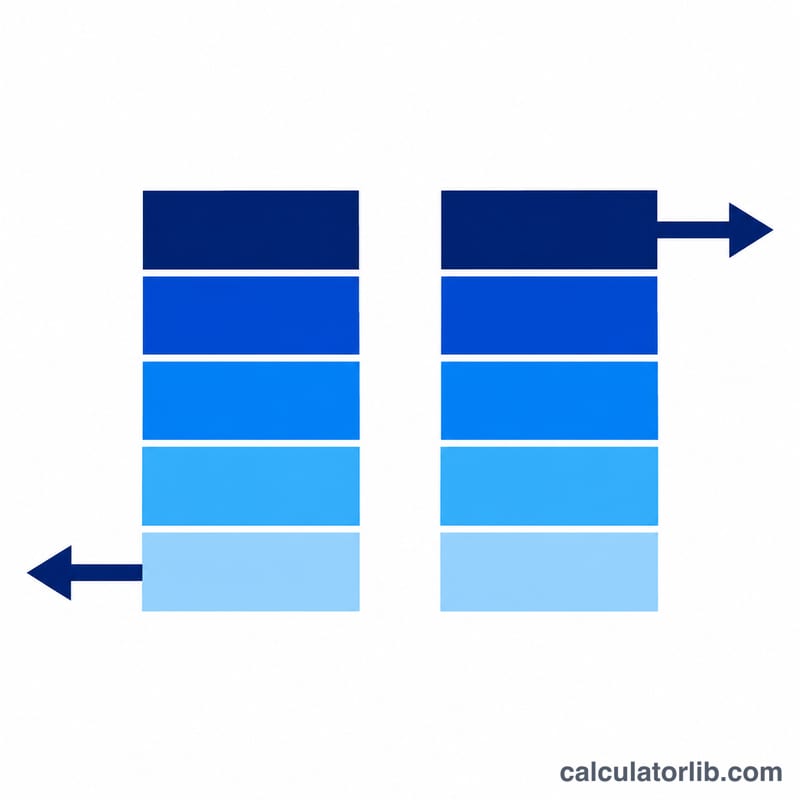
- FIFO: 판매 수량은 가장 오래된 로트에서 먼저 나갑니다. 기말 재고는 가장 최근 매입분입니다.
- LIFO: 판매 수량은 가장 최근 로트에서 먼저 나갑니다. 기말 재고는 가장 오래된 로트입니다.
- 기간별 계층화: 모든 로트를 판매 이전에 보유한 것으로 보고, 판매 수량은 하나의 합계로 처리합니다. 판매가 중간중간 이루어지는 계속기록법 LIFO에서는 결과가 다를 수 있습니다.
- 기초 재고: 이월된 원가로 첫 줄에 입력합니다.
- 단위 원가: 입력한 값을 그대로 사용합니다. IRS 간행물 538(2022)이 설명하는 매입 원가에 따라, 송장 가격에서 거래 할인을 빼고 운임과 기타 취득 부대비용을 더한 값을 입력합니다.
- 단일 품목 LIFO만 적용: 개별 품목의 특정 재화 LIFO를 가정합니다. 달러 가치 방식과 지수 풀 방식은 사용하지 않습니다.
- 부분 로트: 로트의 일부만 소비될 수 있으며, 수량은 소수일 수 있습니다.
- 반올림: 중간 단계에서는 반올림하지 않으며, 금액은 소수점 둘째 자리까지 표시합니다.
- 통화: 금액은 단위 원가에 사용된 통화로 표시됩니다.
- 총평균법 원가는 포함하지 않습니다.
계산 예시
로트: 10원 단가 100개, 12원 단가 150개, 14원 단가 200개. 판매 수량: 250개. 판매 가능 총 수량은 450개이며, 판매 가능 재화의 원가는 다음과 같습니다:
$$100\times 10 + 150\times 12 + 200\times 14 = 5600$$
FIFO는 10원 단가 100개와 12원 단가 150개를 사용합니다:
$$COGS_{FIFO} = 1000 + 1800 = 2800,\quad EI_{FIFO} = 5600 - 2800 = 2800$$
LIFO는 14원 단가 200개와 12원 단가 50개를 사용합니다:
$$COGS_{LIFO} = 2800 + 600 = 3400,\quad EI_{LIFO} = 5600 - 3400 = 2200$$
$$\Delta = 3400 - 2800 = 600$$
두 방법 모두 기말 재고는 200개입니다.
결과 해석
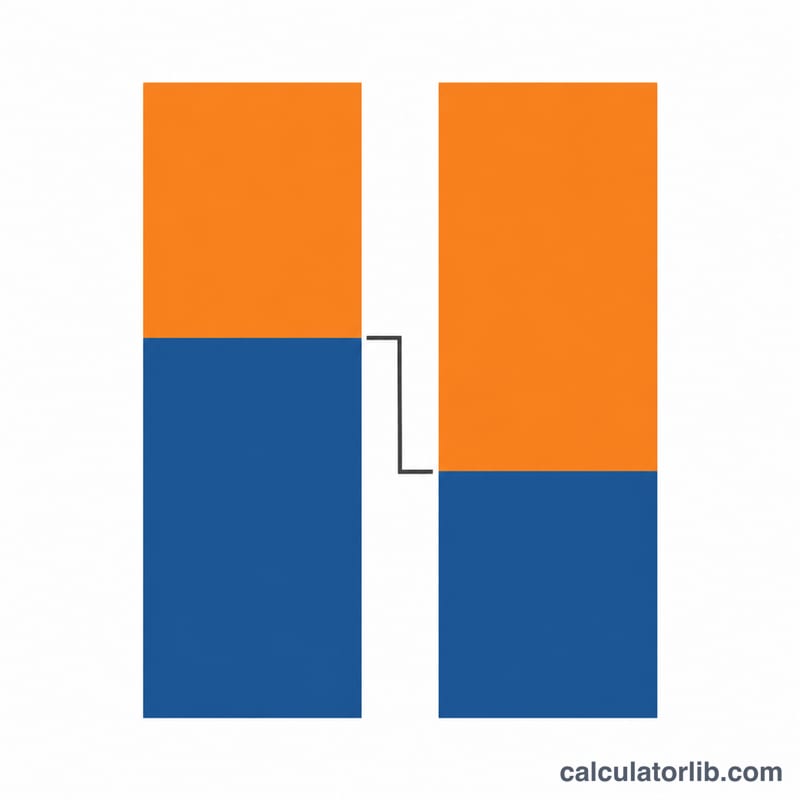
로트 간 원가가 상승했다면 LIFO는 FIFO보다 매출원가가 높고 기말 재고가 낮게 보고되므로 차이는 양수입니다. 원가가 하락했다면 차이는 음수입니다. 로트가 하나뿐이거나, 모든 로트의 단위 원가가 같거나, 판매가 없거나, 전량이 판매된 경우에는 차이가 0입니다. 두 방법의 합계는 항상 매출원가와 기말 재고의 합이 판매 가능 재화의 원가와 같도록 성립합니다. 한계: 이 도구는 계속기록법 LIFO, 달러 가치 LIFO, 저가법(원가 또는 시가 중 낮은 금액) 조정, 총평균법 원가를 모델링하지 않습니다. 방법의 채택이나 변경에 관한 세법 규정은 복잡하므로 자격을 갖춘 전문가나 국세청(IRS)에 확인하시기 바랍니다.
자주 묻는 질문
FIFO와 LIFO의 매출원가가 다른 이유는 무엇인가요?
두 방법은 서로 다른 단위가 판매되었다고 가정하기 때문입니다. 가격이 변동하면 소비되는 로트의 단위 원가가 달라지므로 매출원가와 기말 재고도 달라집니다.
기초 재고를 입력할 수 있나요?
네. 이월된 원가로 첫 줄에 입력하면 가장 오래된 계층으로 반영됩니다.
입력이 거부된 이유는 무엇인가요?
각 줄에는 정확히 두 개의 숫자만 있어야 합니다. 1,000과 같은 값은 두 개의 숫자로 읽히므로 1000으로 입력하세요. 판매 수량도 총 수량을 넘을 수 없습니다.
총평균법 원가도 포함되나요?
아니요. 여기서 사용한 출처는 FIFO와 LIFO를 다루므로 총평균법은 제공하지 않습니다.
LIFO는 어디에서나 인정되나요?
규정은 국가와 보고 체계에 따라 다릅니다. 이 도구는 IRS의 설명을 따르며 다른 곳에서의 인정 여부를 단정하지 않습니다.
출처
- Publication 538 (01/2022), Accounting Periods and Methods, Internal Revenue Service (US), 2022
















