Was der 401k-Zukunftswert-Rechner leistet
Dieser Rechner schätzt, wie viel Ihr 401(k) – ein vom Arbeitgeber getragenes Altersvorsorgekonto in den Vereinigten Staaten – bis zum Renteneintritt wert sein könnte. Anhand von fünf einfachen Eingaben prognostiziert er Ihr künftiges Guthaben und gliedert das Ergebnis in Ihre tatsächlichen Einzahlungen und die durch Kapitalanlage erzielten Erträge.
Die Eingaben
- Aktuelles Alter – Ihr Alter heute.
- Rentenalter – das Alter, in dem Sie aufhören möchten zu arbeiten. Die Differenz zwischen beiden Werten ergibt die Jahre bis zum Ruhestand.
- Aktuelles 401k-Guthaben ($) – der bereits auf Ihrem Konto angesparte Betrag.
- Jährlicher Beitrag ($) – der Gesamtbetrag in Dollar, den Sie (und ein etwaiger Arbeitgeberzuschuss) jedes Jahr einzahlen.
- Erwartete jährliche Rendite (%) – Ihre angenommene durchschnittliche jährliche Wertentwicklung der Anlage.
So funktioniert die Formel
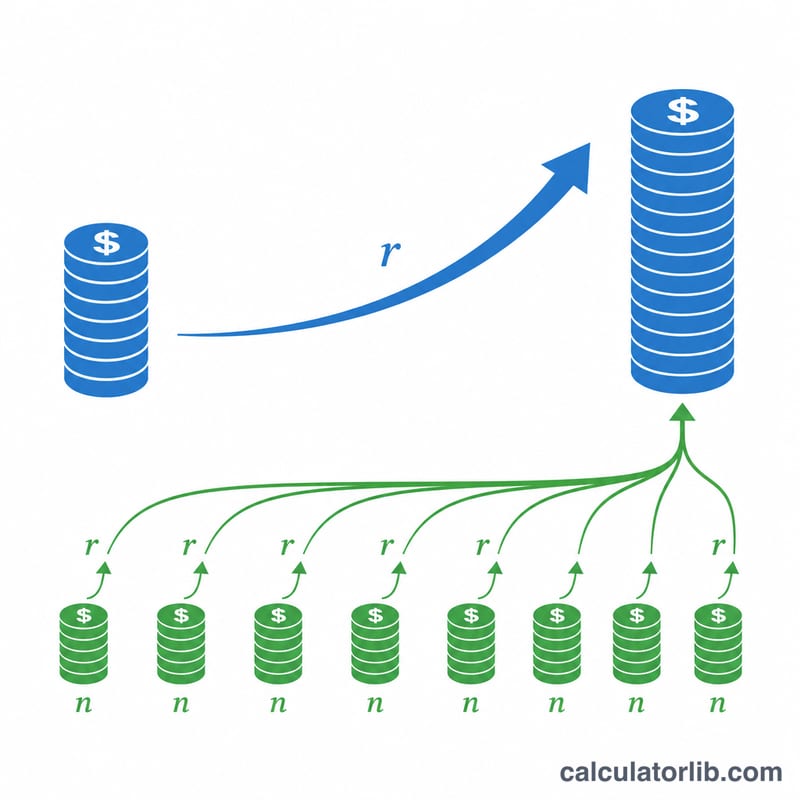
Der Rechner durchläuft eine Schleife Jahr für Jahr. In jedem Jahr addiert er Ihren jährlichen Beitrag zum laufenden Guthaben und multipliziert die Summe anschließend mit (1 + Rendite):
$$\text{Guthaben} = (\text{Guthaben} + \text{jährlicher Beitrag}) \times (1 + \text{Rendite})$$
Dies wiederholt sich für jedes Jahr bis zum Renteneintritt. Da die Einzahlungen zu Beginn jedes Jahres hinzukommen, werfen sie bereits im selben Jahr Erträge ab. Nach der Schleife gilt:
- Gesamteinzahlungen = aktuelles Guthaben + (jährlicher Beitrag × Jahre)
- Gesamterträge = Zukunftswert − Gesamteinzahlungen
Rechenbeispiel
Angenommen, Sie sind 30, gehen mit 60 in Rente, haben ein Guthaben von $50.000, zahlen jährlich $10.000 ein und erwarten eine Rendite von 7 %. Das sind 30 Jahre Wachstum.
Jedes Jahr wächst das Guthaben gemäß \((\text{Guthaben} + 10\,000) \times 1{,}07\). Nach 30 Durchläufen erreicht der Zukunftswert rund $1.389.000. Ihre Gesamteinzahlungen betragen $$50\,000 + (10\,000 \times 30) = 350\,000,$$ das heißt, etwa $1.039.000 stammen allein aus den Zinseszinserträgen.
IRS-Einzahlungsgrenzen für das 401(k) 2024
Die US-Steuerbehörde IRS legt jährliche Obergrenzen dafür fest, wie viel in ein 401(k) eingezahlt werden darf. Für das Steuerjahr 2024 gelten die unten stehenden Werte. Sie bestimmen, wie hoch ein jährlicher Beitrag sein kann, die Sie realistisch im Rechner eingeben können.
| Grenze (Steuerjahr 2024) | Betrag |
|---|---|
| Grenze für Gehaltsumwandlung durch Arbeitnehmer (unter 50 Jahren) | $23.000 |
| Catch-up-Einzahlung (ab 50 Jahren) | $7.500 |
| Gehaltsumwandlung einschließlich Catch-up (ab 50 Jahren) | $30.500 |
| Gemeinsame Grenze Arbeitnehmer + Arbeitgeber (unter 50) | $69.000 |
| Gemeinsame Grenze Arbeitnehmer + Arbeitgeber (ab 50 Jahren, mit Catch-up) | $76.500 |
Die gemeinsame Grenze (offiziell die §415(c)-Grenze) begrenzt die Gesamtzuflüsse – Ihre Gehaltsumwandlung plus Arbeitgeberzuschuss plus eventuelle Einzahlungen aus versteuertem Einkommen. Dies sind gesetzliche Höchstwerte; viele Sparer zahlen weniger ein, und der Arbeitgeberzuschuss zählt zur gemeinsamen Obergrenze, aber nicht zur individuellen Grenze der Gehaltsumwandlung.
Ihr prognostiziertes Guthaben richtig einordnen
Das prognostizierte Guthaben ist eine nominale Schätzung vor Steuern. Es drückt den Kontowert in künftigen Dollar aus und unterstellt in jedem Jahr eine einzige, konstante Rendite – reale Märkte schwanken, betrachten Sie die Zahl daher als Planungsbeispiel und nicht als Garantie.
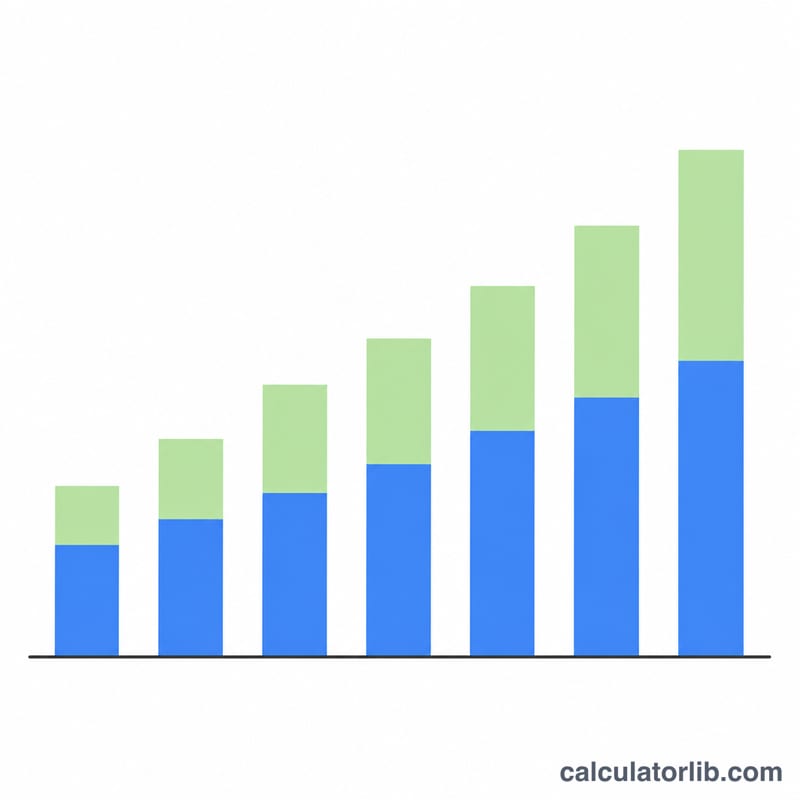
Die vom Rechner ausgewiesene Aufteilung in Gesamteinzahlungen und Erträge zeigt die Wirkung des Zinseszinses. Zu Beginn des Anlagehorizonts dominieren die Einzahlungen das Guthaben; über längere Zeiträume machen die Erträge (Wachstum auf bereits erzieltes Wachstum) typischerweise den größeren Anteil aus. Im obigen Szenario mit 25 Jahren, $10.000 pro Jahr und 7 % wachsen die eingezahlten $400.000 auf über $2,1 Millionen – die Erträge machen mehr als 80 % des Endguthabens aus.
Zwei Faktoren mindern den praktischen Nutzen der Kennzahl:
- Inflation zehrt an der Kaufkraft. Ein Guthaben von $1 Million in 30 Jahren kauft weit weniger als $1 Million heute; daher ist es sinnvoll, den nominalen Wert mit einer angenommenen Inflationsrate abzuzinsen, um den Wert in heutigen Dollar zu sehen.
- Steuern fallen auf Auszahlungen aus einem traditionellen (vorsteuerlichen) 401(k) an; sie werden bei Auszahlung im Ruhestand als gewöhnliches Einkommen besteuert. Das prognostizierte Guthaben überschätzt daher den tatsächlich verfügbaren Betrag; Guthaben eines Roth-401(k) können dagegen bei Erfüllung der Voraussetzungen in der Regel steuerfrei entnommen werden.
Dies sind allgemeine Informationen zu Bildungszwecken und keine individuelle Finanz-, Steuer- oder Anlageberatung.
Häufig gestellte Fragen
Ist der Arbeitgeberzuschuss enthalten? Nur, wenn Sie ihn in das Feld „Jährlicher Beitrag“ einrechnen. Addieren Sie Ihre Einzahlung und den Zuschuss Ihres Arbeitgebers, um eine genaue Prognose zu erhalten.
Ist die Rendite garantiert? Nein. Die erwartete Rendite ist eine Annahme. Die Märkte schwanken, probieren Sie daher mehrere Sätze aus – zum Beispiel 5 %, 7 % und 9 % –, um eine realistische Bandbreite möglicher Ergebnisse zu sehen.
Berücksichtigt der Rechner Inflation oder Steuern? Nein. Die Werte sind nominale Dollar vor Steuern. Auszahlungen aus einem traditionellen 401(k) werden im Ruhestand als Einkommen versteuert, und die Inflation verringert die reale Kaufkraft; betrachten Sie das Ergebnis daher als Bruttoschätzung.