O que a Calculadora de Valor Futuro do 401k faz
Esta calculadora estima quanto o seu 401(k) — uma conta de aposentadoria patrocinada pelo empregador nos Estados Unidos — poderá valer quando você se aposentar. Com cinco dados simples, ela projeta o seu saldo futuro e divide o resultado entre o quanto você realmente contribuiu e o quanto ganhou com o crescimento dos investimentos.
Os dados que você informa
- Idade atual – a sua idade hoje.
- Idade de aposentadoria – a idade em que você pretende parar de trabalhar. A diferença entre as duas é o número de anos até a aposentadoria.
- Saldo atual do 401k ($) – o valor já poupado na sua conta.
- Contribuição anual ($) – o total em dólares que você (e a contrapartida do empregador, se houver) aplica a cada ano.
- Retorno anual esperado (%) – a taxa média anual de crescimento dos investimentos que você assume.
Como funciona a fórmula
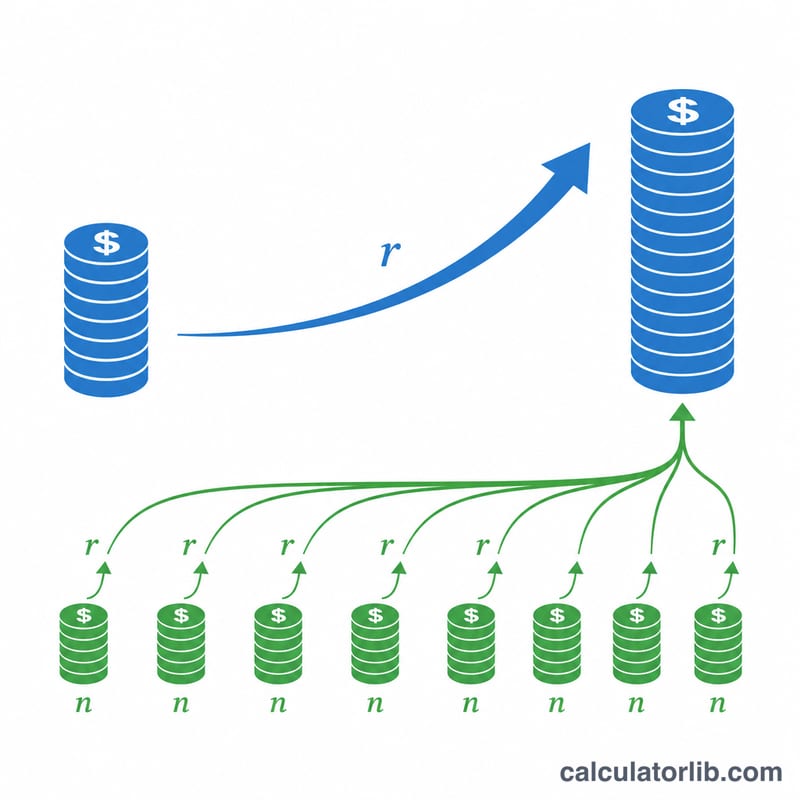
A calculadora executa um ciclo ano a ano. A cada ano, ela soma a sua contribuição anual ao saldo acumulado e depois multiplica o total por (1 + taxa de retorno):
$$\text{saldo} = (\text{saldo} + \text{contribuição anual}) \times (1 + \text{rendimento})$$
Isso se repete uma vez para cada ano até a aposentadoria. Como as contribuições são adicionadas no início de cada ano, elas rendem já nesse mesmo ano. Após o ciclo:
- Total de contribuições = saldo atual + (contribuição anual × anos)
- Total de rendimentos = valor futuro − total de contribuições
Exemplo prático
Suponha que você tenha 30 anos e vá se aposentar aos 60, com saldo de $50.000, contribuindo com $10.000 por ano a um retorno esperado de 7%. São 30 anos de crescimento.
A cada ano o saldo cresce conforme \((\text{saldo} + 10\,000) \times 1{,}07\). Após 30 iterações, o valor futuro chega a cerca de $1.389.000. Suas contribuições totais equivalem a $$50\,000 + (10\,000 \times 30) = 350\,000,$$ ou seja, cerca de $1.039.000 vêm exclusivamente dos rendimentos compostos.
Limites de contribuição do 401(k) do IRS em 2024
O IRS (a Receita Federal dos Estados Unidos) define limites anuais para quanto pode ser contribuído a um 401(k). Para o ano fiscal de 2024, os valores relevantes estão abaixo. Eles determinam o tamanho da contribuição anual que você pode informar de forma realista na calculadora.
| Limite (ano fiscal de 2024) | Valor |
|---|---|
| Limite de contribuição eletiva do empregado (menos de 50 anos) | $23.000 |
| Contribuição de recuperação, ou catch-up (50 anos ou mais) | $7.500 |
| Contribuição do empregado incluindo catch-up (50+) | $30.500 |
| Limite combinado empregado + empregador (menos de 50) | $69.000 |
| Limite combinado empregado + empregador (50+, com catch-up) | $76.500 |
O limite combinado (oficialmente o limite da §415(c)) restringe o total de aportes — suas contribuições, mais a contrapartida do empregador, mais quaisquer contribuições após impostos. Esses são máximos previstos em lei; muitos poupadores contribuem menos, e a contrapartida do empregador conta para o limite combinado, mas não para o limite individual de contribuição.
Como interpretar o saldo projetado
O saldo projetado é uma estimativa nominal, antes dos impostos. Ele expressa o valor da conta em dólares futuros e pressupõe uma única taxa de retorno constante a cada ano — os mercados reais variam, então trate o valor como uma ilustração de planejamento, e não como uma garantia.
A divisão que a calculadora apresenta entre total de contribuições e rendimentos revela o papel dos juros compostos. No início do horizonte de tempo, as contribuições predominam no saldo; em prazos mais longos, os rendimentos (crescimento sobre crescimento anterior) normalmente representam a maior parte. No cenário acima de 25 anos de idade, $10.000 por ano e 7%, os $400.000 contribuídos crescem para mais de $2,1 million — os rendimentos respondem por mais de 80% do saldo final.
Dois fatores reduzem a utilidade prática do número final:
- Inflação corrói o poder de compra. Um saldo de $1 million daqui a 30 anos compra muito menos do que $1 million hoje, por isso é útil descontar o valor nominal por uma taxa de inflação assumida para ver o seu valor em dólares de hoje.
- Impostos incidem sobre os saques de um 401(k) tradicional (antes dos impostos), que são tributados como renda comum quando distribuídos na aposentadoria. Portanto, o saldo projetado superestima o valor disponível para gastar; já os saldos de um Roth 401(k), em geral, são sacados sem imposto se atenderem aos requisitos.
Esta é uma informação educacional geral e não constitui aconselhamento financeiro, tributário ou de investimento personalizado.
Perguntas frequentes
Isso inclui a contrapartida do empregador? Somente se você incluir a contrapartida no campo Contribuição anual. Some a sua contribuição e a contrapartida do seu empregador para obter uma projeção precisa.
O retorno é garantido? Não. O retorno esperado é uma suposição. Os mercados oscilam, então teste várias taxas — por exemplo 5%, 7% e 9% — para ver uma faixa realista de resultados.
A calculadora considera inflação ou impostos? Não. Os valores são em dólares nominais, antes dos impostos. Os saques de um 401(k) tradicional são tributados como renda na aposentadoria, e a inflação reduz o poder de compra real, então trate o resultado como uma estimativa bruta.