¿Qué es una calculadora de ingresos?
Una calculadora de ingresos determina el total bruto que genera un negocio al vender un producto o servicio. Los ingresos —también llamados ventas o facturación— son la primera línea de la cuenta de resultados, antes de restar cualquier coste o gasto. Constituyen la base del análisis de rentabilidad, la elaboración de presupuestos y las previsiones de crecimiento.
Cómo usarla
Introduce dos valores: el precio por unidad (cuánto cuesta un artículo) y las unidades vendidas (el número de unidades vendidas en el periodo). La calculadora los multiplica y muestra tus ingresos totales. Puedes usarla para una sola línea de producto, una jornada de ventas o un trimestre completo; solo asegúrate de que el precio y la cantidad correspondan al mismo periodo.
La fórmula explicada
La ecuación básica es muy sencilla:
$$\text{Ingresos} = \text{Precio} \times \text{Unidades vendidas}$$
Si vendes varios productos, calcula los ingresos de cada línea por separado y suma los resultados para obtener los ingresos totales de la empresa. Ten en cuenta que los ingresos no son lo mismo que el beneficio: para hallar el beneficio debes restar a los ingresos el coste de las mercancías vendidas y los gastos operativos.
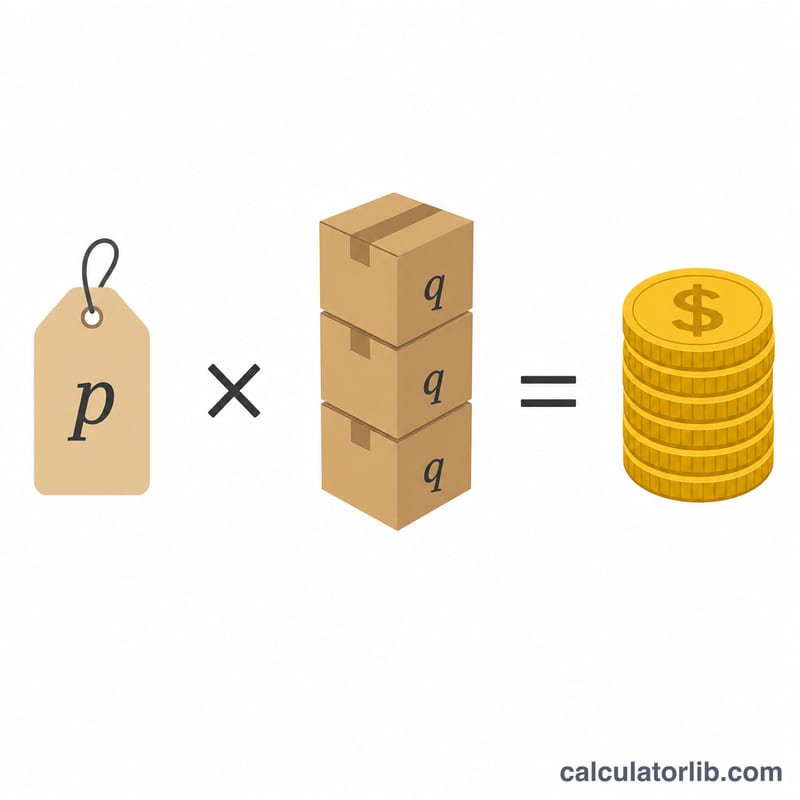
Ejemplo práctico
Imagina que una cafetería vende lattes a 4,50 $ cada uno y despacha 320 lattes en una semana. $$\text{Ingresos} = 4{,}50\ \$ \times 320 = \mathbf{1.440\ \$}$$ Si el precio subiera a 5,00 $ con el mismo volumen, los ingresos ascenderían a 1.600 $: un aumento de 160 $ a partir de un cambio de precio de tan solo 0,50 $.
Ingresos en diferentes escenarios de precio y volumen
Los ingresos son el producto de solo dos variables, por lo que cada escenario siguiente es la misma aritmética: \(\text{Ingresos} = \text{Precio por unidad} \times \text{Cantidad vendida}\). Lo que cambia es cómo el cambio en una variable interactúa con el cambio en la otra. Las primeras cuatro filas siguen una pequeña cafetería durante un solo día (referencia: 320 tazas a $4.50); las dos últimas filas muestran la misma fórmula aplicada a un negocio de suscripción y un negocio de servicios, donde la "unidad" es una suscripción mensual o una hora facturable en lugar de un artículo físico.
| Escenario | Precio por unidad | Cantidad vendida | Ingresos (Precio × Cantidad) | Cambio respecto a la referencia |
|---|---|---|---|---|
| Cafetería — día de referencia | $4.50 | 320 tazas | $1,440.00 | — |
| Aumento de precio del 10%, volumen sin cambios | $4.95 | 320 tazas | $1,584.00 | +$144.00 (+10.0%) |
| Aumento de precio del 10%, pérdida del 8% del volumen | $4.95 | 294 tazas | $1,455.30 | +$15.30 (+1.1%) |
| Descuento del 10%, ganancia del 25% en volumen | $4.05 | 400 tazas | $1,620.00 | +$180.00 (+12.5%) |
| SaaS — suscripciones mensuales | $29.00 / mes | 150 suscriptores | $4,350.00 | Negocio diferente — no comparable |
| Consultoría — horas facturables | $120.00 / hora | 85 horas | $10,200.00 | Negocio diferente — no comparable |
Compare las filas 2, 3 y 4. Aumentar el precio en un 10% añade el 10% completo a los ingresos solo si la cantidad no cambia; una vez que se pierden el 8% de las tazas, casi toda esa ganancia desaparece y los ingresos suben solo el 1.1%. La fila 4 es la imagen especular: el precio por unidad baja el 10%, sin embargo los ingresos son los más altos de las cuatro filas de cafetería, porque el aumento del 25% en unidades más que compensa el precio más bajo:
$$4.05 \times 400 = \$1{,}620.00 \quad \text{vs.} \quad 4.50 \times 320 = \$1{,}440.00$$La lección es mecánica más que estratégica: un cambio en los ingresos es el efecto combinado de ambas variables, y el signo del cambio en el precio por sí solo no te dice nada sobre el signo del cambio en los ingresos. Tenga en cuenta también que la fila 4 vende 80 tazas más que la referencia, por lo que genera más costo de bienes vendidos y más mano de obra — los ingresos no dicen nada sobre si los $180 adicionales valen la pena.
Términos clave de ingresos definidos
Estos términos siguen el uso contable general. Donde un término es regional, se indica.
- Ingresos
- Ingreso bruto obtenido de la venta de bienes o servicios, medido antes de cualquier deducción por costos, descuentos o impuestos. El resultado de esta calculadora es una cifra de ingresos.
- Ingresos brutos / ventas brutas
- El total de precio × cantidad en todas las ventas del período, sin nada restado. Equivalente al resultado que esta calculadora produce para un par de precio y cantidad único.
- Ingresos netos / ventas netas
- Ingresos brutos menos descuentos de ventas, asignaciones (concesiones de precio otorgadas después de la venta) y el valor de bienes devueltos. Los ingresos netos suelen ser la cifra reportada como la línea de "ingresos" principal por las empresas públicas.
- Facturación
- El término común para ingresos en el Reino Unido, Irlanda y gran parte de Europa. "Facturación anual" e "ingresos anuales" significan lo mismo. (Confusamente, en el uso estadounidense "turnover" más a menudo se refiere a la rotación de inventario o rotación de personal, por lo que el contexto importa.)
- Primera línea
- Un nombre informal para los ingresos, por su posición como la primera línea del estado de resultados. El crecimiento de "primera línea" significa crecimiento de ingresos, a diferencia del crecimiento de "última línea" en ingresos netos.
- Precio por unidad
- La cantidad cobrada al cliente por una unidad, en la moneda de la venta. Para esta calculadora, ingrese el precio realmente cobrado — si desea ingresos brutos a precio de lista, ingrese el precio de lista; si desea ingresos netos de un descuento fijo, ingrese el precio con descuento.
- Cantidad vendida
- El número de unidades vendidas dentro del período medido. Este no es el número producido, ni el número mantenido en inventario, ni necesariamente el número enviado — solo unidades cuya venta ocurrió en el período.
- Unidad
- Lo que sea que se cuente y se cotice: un artículo físico, un kilogramo, una hora facturable, una sesión, un asiento, una suscripción mensual o un contrato. El precio y la cantidad deben referirse a la misma unidad para que el producto sea significativo.
- COGS (costo de bienes vendidos)
- Los costos directos atribuibles a los bienes o servicios vendidos en el período — materiales, mano de obra directa y costos de producción directamente atribuibles. COGS aparece inmediatamente debajo de los ingresos en el estado de resultados y se excluye de la cifra de ingresos.
- Ganancia bruta
- Ingresos menos COGS: \(\text{Ganancia Bruta} = \text{Ingresos} - \text{COGS}\). Expresado como porcentaje de los ingresos es el margen bruto.
- Promedio de ingresos por unidad (ARPU)
- Ingresos totales divididos por el número de unidades, o en negocios de suscripción por el número de clientes o cuentas: \(\text{ARPU} = \text{Ingresos} \div \text{Cantidad}\). Con un precio único, ARPU es igual a ese precio; con una mezcla de precios es el promedio ponderado.
- Ingresos recurrentes
- Ingresos contratados para repetirse según un cronograma, típicamente resumidos como MRR (ingresos recurrentes mensuales) o ARR (ingresos recurrentes anuales, convencionalmente MRR × 12). La fila de SaaS en la tabla anterior es una cifra de MRR.
- Reconocimiento de devengo
- La convención contable estándar que los ingresos se registran en el período en el que se obtienen — cuando se entregan los bienes o se realiza el servicio — en lugar de cuando llega el efectivo. Tanto IFRS como US GAAP funcionan de esta manera, por lo que una factura emitida en un período y pagada en el siguiente es ingresos en el período anterior.
- Ingresos diferidos
- Efectivo cobrado por bienes o servicios no entregados aún. Bajo reconocimiento de devengo es un pasivo en el balance, no ingresos, hasta que se cumple la obligación — una situación común con suscripciones anuales pagadas por adelantado.
Interpretación de su cifra de ingresos
El número devuelto es ingresos brutos exactamente para el precio y la cantidad que ingresó, durante el período que cubre esa cantidad. Es la línea superior de un estado de resultados: todas las demás líneas están debajo. Un ordenamiento convencional ejecuta ingresos, luego COGS, luego ganancia bruta, luego gastos operativos, luego ingresos operativos, luego intereses e impuestos, luego ingresos netos. Su cifra es el punto de partida de esa secuencia, no un resultado de la misma.
Lo que la cifra excluye por construcción
Porque el cálculo es una sola multiplicación, varios elementos necesariamente están ausentes:
- Descuentos, devoluciones y asignaciones. El resultado es bruto, no neto. Si una décima parte de las unidades regresara, la cifra de ingresos no lo sabría.
- Impuesto de ventas y VAT/GST cobrado de los clientes. Bajo contabilidad estándar, estos montos se cobran en nombre de una autoridad fiscal y son un pasivo, no ingresos. Si su precio por unidad fue inclusive de impuesto, el resultado sobrestima los ingresos por el componente de impuesto.
- Envío, manejo y otros cargos facturados por separado del precio unitario. Si estos cuentan como ingresos depende del arreglo y de las normas contables aplicables; no están en esta cifra a menos que los haya incluido en el precio.
- Todos los costos. No se ha deducido ningún material, mano de obra, honorarios, comisiones de plataforma, reembolsos o gastos generales.
No es una cifra de efectivo
Bajo contabilidad de devengo, los ingresos se reconocen cuando se cumple la obligación de desempeño — los bienes se entregan o se realiza el servicio — lo que puede ser antes o después de la fecha en que se mueve el dinero. Las ventas a crédito, las facturas a 30 días y las suscripciones pagadas por adelantado durante un año rompen el vínculo entre los ingresos y el efectivo recibido en el mismo período. Trate este resultado como una medida de ganancias para el período, no como una declaración de lo que está en el banco.
Lecturas que puede obtener de ella
- Precio promedio de venta. Invirtiendo la fórmula, \(\text{Ingresos} \div \text{Cantidad} = \text{Precio Promedio de Venta}\). Con un precio uniforme esto solo devuelve su entrada; con una cifra ponderada de varios puntos de precio proporciona el precio promedio realmente obtenido por unidad, que puede ser muy por debajo de la lista.
- Comparación período a período. Comparar dos cifras de ingresos indica crecimiento solo si los dos períodos tienen la misma duración y composición comparable. Un mes de 31 días contra un mes de 28 días, o un trimestre que contiene un pico de vacaciones contra uno que no, produce una diferencia que es en parte solo calendario. Normalizar a ingresos por día o comparar el mismo período un año antes elimina parte de esa distorsión.
- Los ingresos son ciegos al margen. Nada en \(\text{Precio} \times \text{Cantidad}\) lleva información sobre rentabilidad. Una cifra de ingresos grande es completamente compatible con punto de equilibrio, con una pérdida, o con un margen bruto profundamente negativo si el precio por unidad se sitúa por debajo del costo por unidad. Igualmente, una cifra de ingresos más pequeña puede acompañar una línea de fondo mucho más saludable. Cualquier afirmación sobre si el negocio va bien requiere el lado de costos, que este cálculo no toca.
Dos verificaciones mecánicas
Primero, confirme que el precio y la cantidad se refieren a la misma unidad y al mismo período — $29 por mes multiplicado por 150 suscriptores es una cifra mensual, y multiplicarlo por 12 para anualizarlo asume que cada suscriptor se mantiene durante todo el año. Segundo, si la cantidad que ingresó vino de un informe de envío o producción en lugar de un informe de ventas, el resultado puede describir unidades movidas en lugar de unidades vendidas.
Esta sección explica lo que el número hace y no mide. Es información general sobre una cantidad contable, no es asesoramiento contable, fiscal o financiero, y no ofrece opinión sobre precios, volumen o ninguna otra decisión; para un tratamiento específico de su jurisdicción y circunstancias, consulte a un contador calificado.
Preguntas frecuentes
¿Son lo mismo los ingresos y el beneficio? No. Los ingresos son el total facturado por las ventas; el beneficio es lo que queda tras restar todos los costes.
¿Debo usar el precio bruto o el neto? Usa el precio de venta real que pagan tus clientes. Si quieres calcular ingresos netos, descuenta primero los descuentos y las devoluciones del precio o de la cantidad.
¿Sirve para servicios? Sí. Toma la tarifa del servicio como el «precio» y el número de sesiones, horas o contratos como la «cantidad».