¿Qué es el Flujo de Caja Libre Sin Apalancamiento?
El Flujo de Caja Libre Sin Apalancamiento (UFCF, por sus siglas en inglés Flujo de caja libre sin apalancamiento), también conocido como Flujo de Caja Libre para la Empresa (FCFF), es el efectivo que genera un negocio a través de sus operaciones antes de cualquier pago relacionado con la deuda. Al no tener en cuenta los intereses ni la estructura de capital, el UFCF representa el efectivo disponible para todos los proveedores de capital, tanto acreedores como accionistas. Es el flujo de caja que más se utiliza al descontar en una valoración por Flujo de Caja Descontado (DCF), empleando el Coste Medio Ponderado del Capital (WACC).
Cómo usar esta calculadora
Introduce cinco cifras procedentes de los estados financieros de la empresa: el EBIT (beneficio operativo), la tasa impositiva efectiva en porcentaje, la Depreciación y Amortización, el Gasto de Capital (CapEx) y la variación del Capital de Trabajo Neto. La calculadora te devuelve el UFCF junto con los impuestos implícitos y el NOPAT. Utiliza siempre las mismas unidades monetarias (por ejemplo, todo en miles o en millones).
La fórmula explicada
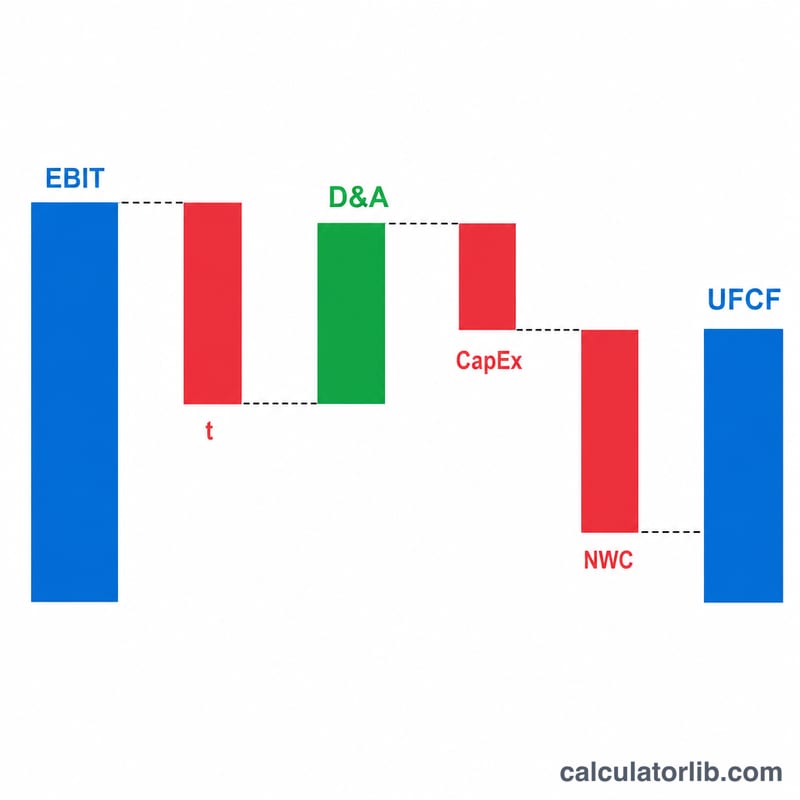
$$\text{UFCF} = \text{EBIT}\left(1 - \frac{\text{Tax Rate}}{100}\right) + \text{D\&A} - \text{CapEx} - \text{ΔNWC}$$ Primero se aplican los impuestos al EBIT para obtener el NOPAT. A continuación sumamos la D&A, ya que es un gasto que no implica salida de efectivo. Restamos el CapEx porque sí supone una salida real de efectivo destinada a activos a largo plazo, y restamos el aumento del capital de trabajo, porque el dinero inmovilizado en cuentas por cobrar e inventarios es efectivo que no queda disponible para los inversores.
Ejemplo práctico
Supongamos que el EBIT es de 500.000, la tasa impositiva es del 21 %, la D&A es de 80.000, el CapEx es de 120.000 y la variación del capital de trabajo es de 30.000. $$\text{NOPAT} = 500{.}000 \times (1 - 0{,}21) = 395{.}000$$ Entonces, $$\text{UFCF} = 395{.}000 + 80{.}000 - 120{.}000 - 30{.}000 = \textbf{325{.}000}$$
Interpretación de tu resultado de FCFO
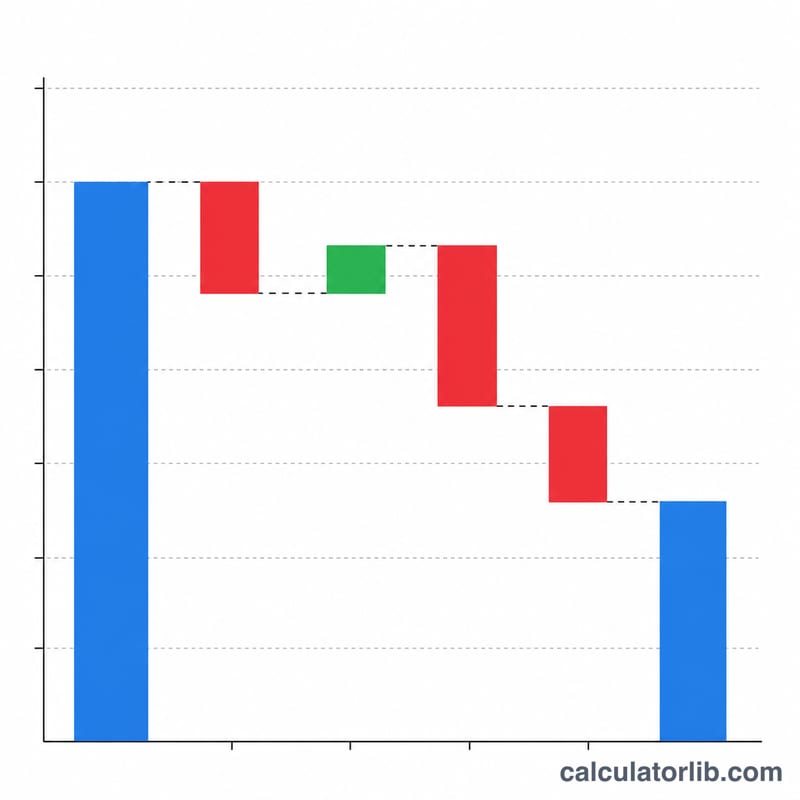
El flujo de caja libre no apalancado (FCFO, también llamado flujo de caja libre para la empresa o FCFF) estima el efectivo que genera un negocio a partir de sus operaciones después de impuestos e inversiones de reposición, antes de cualquier pago a los prestamistas. Se calcula como \(\text{FCFO} = \text{EBIT}(1-t) + \text{D\&A} - \text{CapEx} - \Delta\text{NWC}\).
- FCFO positivo: las operaciones principales generan más efectivo del necesario para mantener y hacer crecer la base de activos. Ese efectivo está disponible para todos los proveedores de capital, tanto los acreedores como los accionistas.
- FCFO negativo: las operaciones y las inversiones consumen más efectivo del que producen. Es común en empresas en etapa de crecimiento que gastan mucho en CapEx o capital de trabajo, pero también puede reflejar un rendimiento operativo débil. La causa importa más que el signo.
- CapEx por encima de D&A: la empresa invierte más que el costo contable de los activos existentes que se están consumiendo. Esto sugiere expansión y reduce el FCFO a corto plazo. Un CapEx persistentemente por debajo de D&A puede indicar que la base de activos se está reduciendo o que se mantiene insuficientemente.
Uso en un DCF: en una valoración por flujos de caja descontados, los FCFO proyectados para cada año de pronóstico se descuentan al costo promedio ponderado de capital (WACC). También se descuenta un valor terminal, normalmente obtenido mediante un método de crecimiento perpetuo o de múltiplo de salida. La suma da el valor empresa.
FCFO frente a flujo de caja libre apalancado: el FCFO (FCFF) ignora el financiamiento, por lo que es independiente de la estructura de capital y se descuenta al WACC. El flujo de caja libre apalancado (FCFE) es el efectivo que queda para los accionistas después de intereses y amortizaciones netas de deuda, y se descuenta al costo del capital propio.
No es utilidad neta: el FCFO difiere de la utilidad neta. Parte del EBIT, por lo que excluye los intereses. Suma de nuevo cargos no monetarios como D&A, y deduce el CapEx y la inversión en capital de trabajo, cosas que la utilidad contable no hace. Una empresa puede reportar ganancias y aun así tener un FCFO negativo. Esta es información educativa general, no asesoramiento de inversión.
Términos clave y definiciones
- EBIT (Ganancias antes de intereses e impuestos): utilidad operativa, es decir, ingresos menos costos operativos, incluidos D&A, antes de gastos por intereses e impuestos sobre la renta.
- NOPAT (Utilidad operativa neta después de impuestos): \(\text{EBIT}(1-t)\), la utilidad operativa después de impuestos como si la empresa no tuviera deuda.
- D&A (Depreciación y amortización): gastos no monetarios que distribuyen el costo de los activos tangibles e intangibles a lo largo de su vida útil. Se suman de nuevo porque reducen el EBIT sin usar efectivo.
- CapEx (Gastos de capital): efectivo gastado para adquirir o mejorar activos a largo plazo, como equipos, propiedades o software.
- Capital de trabajo neto (NWC): activos corrientes operativos (como cuentas por cobrar e inventarios) menos pasivos corrientes operativos (como cuentas por pagar), normalmente excluyendo efectivo y deuda.
- ΔNWC (cambio en el capital de trabajo neto): NWC de este período menos NWC del período anterior. Un aumento es una salida de efectivo y reduce el FCFO. Una disminución (un ΔNWC negativo) libera efectivo y aumenta el FCFO.
- Tasa de impuesto efectiva frente a marginal: la tasa efectiva es el total de impuestos dividido entre la utilidad antes de impuestos. La tasa marginal es la que se aplica a la siguiente unidad de ingreso. Los pronósticos suelen usar la tasa efectiva o una tasa legal normalizada. La calculadora toma la tasa como porcentaje.
- WACC (Costo promedio ponderado de capital): el rendimiento requerido combinado de la deuda y del capital propio de una empresa, ponderado por su participación en la estructura de capital. Es la tasa de descuento habitual para el FCFO.
- FCFF / FCFO: flujo de caja libre para la empresa, o flujo de caja libre no apalancado. Es el flujo de efectivo disponible para todos los proveedores de capital antes de los costos de financiamiento.
Comparación de escenarios de FCFO
Todos los escenarios parten del mismo EBIT de 500,000 (las unidades monetarias son arbitrarias). Solo cambian los datos indicados.
| Escenario | EBIT | Tasa de impuesto | D&A | CapEx | ΔNWC | Cálculo | FCFO |
|---|---|---|---|---|---|---|---|
| Caso base | 500,000 | 21% | 80,000 | 120,000 | 30,000 | 395,000 + 80,000 − 120,000 − 30,000 | 325,000 |
| CapEx más alto | 500,000 | 21% | 80,000 | 250,000 | 30,000 | 395,000 + 80,000 − 250,000 − 30,000 | 195,000 |
| Liberación de capital de trabajo | 500,000 | 21% | 80,000 | 120,000 | −30,000 | 395,000 + 80,000 − 120,000 + 30,000 | 385,000 |
| Tasa de impuesto más alta | 500,000 | 30% | 80,000 | 120,000 | 30,000 | 350,000 + 80,000 − 120,000 − 30,000 | 280,000 |
NOPAT del caso base: \(500{,}000 \times (1 - 0.21) = 395{,}000\). Con una tasa de impuesto del 30%, el NOPAT es \(500{,}000 \times (1 - 0.30) = 350{,}000\). La tasa del 21% se usa aquí como cifra ilustrativa (coincide con la tasa federal legal del impuesto corporativo de Estados Unidos); use la tasa que corresponda a su propia jurisdicción y situación.
Conclusiones: aumentar el CapEx en 130,000 reduce el FCFO exactamente en 130,000. Liberar 30,000 de capital de trabajo cambia el ΔNWC de +30,000 a −30,000, lo que aumenta el FCFO en 60,000. Una tasa de impuesto más alta reduce el NOPAT y, por tanto, el FCFO.
Preguntas frecuentes
¿Por qué "sin apalancamiento"? Porque se excluyen los gastos por intereses y la devolución de deuda, de modo que la cifra es independiente de cómo esté financiada la empresa.
¿Qué ocurre si el capital de trabajo disminuye? Introduce un valor negativo: una caída del capital de trabajo libera efectivo y aumenta el UFCF.
¿Debo usar la tasa impositiva marginal o la efectiva? La mayoría de los analistas utilizan la tasa impositiva efectiva o marginal de la empresa; emplea la que mejor refleje los impuestos que se esperan en el futuro.