무차입 잉여현금흐름이란?
무차입 잉여현금흐름(Unlevered Free Cash Flow, UFCF)은 기업잉여현금흐름(Free Cash Flow to the Firm, FCFF)이라고도 하며, 부채와 관련된 지급이 발생하기 전 기업이 영업활동으로 창출하는 현금을 의미합니다. 이자비용과 자본구조를 반영하지 않기 때문에, UFCF는 채권자와 주주를 포함한 모든 자본 제공자가 사용할 수 있는 현금을 나타냅니다. 또한 가중평균자본비용(WACC)을 적용하는 현금흐름할인법(DCF) 기업가치 평가에서 가장 일반적으로 할인되는 현금흐름이기도 합니다.
계산기 사용 방법
기업의 재무제표에서 다섯 가지 수치를 입력하세요. EBIT(영업이익), 실효세율(%), 감가상각비(D&A), 자본적지출(CapEx), 그리고 순운전자본 증감입니다. 계산기는 UFCF와 함께 그에 따른 세금 및 세후영업이익(NOPAT)을 함께 보여줍니다. 통화 단위는 일관되게(예: 전부 천 단위 또는 백만 단위) 입력해 주세요.
공식 풀이
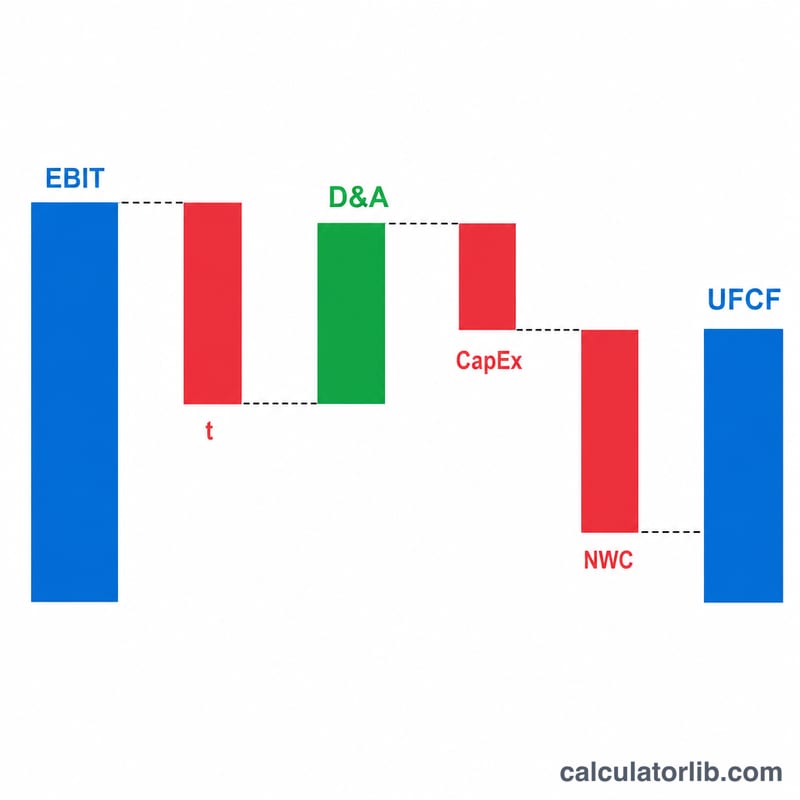
$$\text{UFCF} = \text{EBIT}\left(1 - \frac{\text{Tax Rate}}{100}\right) + \text{D\&A} - \text{CapEx} - \text{ΔNWC}$$ 먼저 EBIT에 세금을 적용해 NOPAT(세후영업이익)를 구합니다. 그다음 D&A는 실제 현금 유출이 없는 비현금성 비용이므로 다시 더해 줍니다. CapEx는 장기 자산에 대한 실질적인 현금 지출이므로 차감하고, 운전자본 증가분 역시 매출채권과 재고에 묶여 투자자가 쓸 수 없는 현금이므로 차감합니다.
계산 예시
EBIT가 500,000, 세율이 21%, D&A가 80,000, CapEx가 120,000, 운전자본 증감이 30,000이라고 가정해 봅시다. \(\text{NOPAT} = 500{,}000 \times (1 - 0.21) = 395{,}000\). 따라서 $$\text{UFCF} = 395{,}000 + 80{,}000 - 120{,}000 - 30{,}000 = \mathbf{325{,}000}$$ 이 됩니다.
UFCF 결과 해석하기
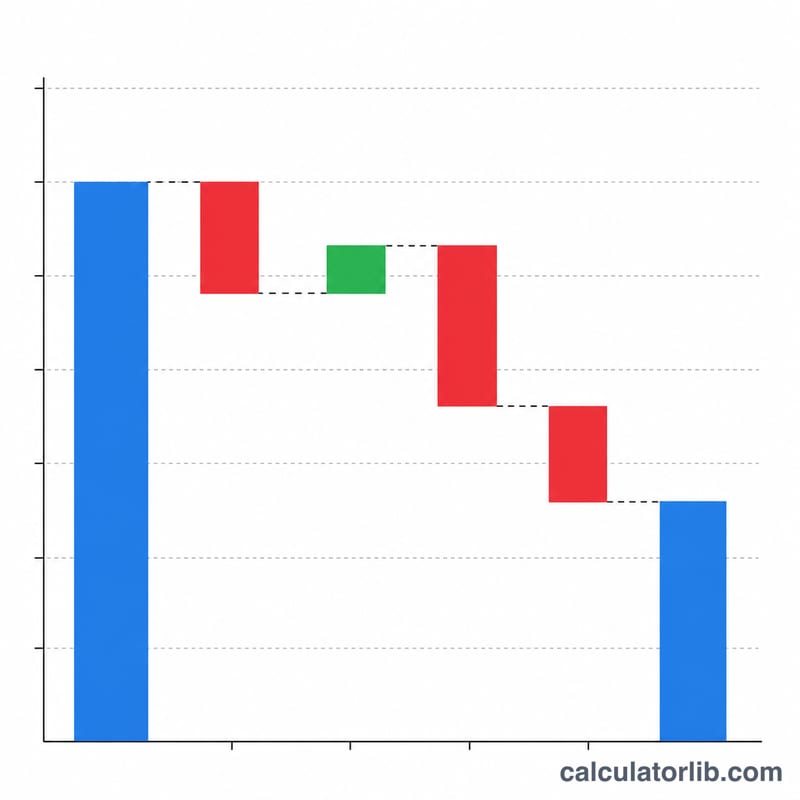
무레버리지 잉여현금흐름(UFCF, 기업잉여현금흐름 또는 FCFF라고도 함)은 영업에서 발생하고 세금과 재투자를 뺀 뒤, 채권자에게 지급하기 전 기업이 창출하는 현금을 추정합니다. 계산식은 \(\text{UFCF} = \text{EBIT}(1-t) + \text{D\&A} - \text{CapEx} - \Delta\text{NWC}\)입니다.
- 양의 UFCF: 핵심 영업활동이 자산 기반을 유지하고 성장시키는 데 필요한 금액보다 많은 현금을 창출합니다. 이 현금은 부채 보유자와 지분 보유자를 포함한 모든 자본 제공자에게 돌아갈 수 있습니다.
- 음의 UFCF: 영업과 재투자가 창출하는 현금보다 더 많은 현금을 소모합니다. 이는 CapEx나 운전자본에 많이 투자하는 성장 단계 기업에서 흔하지만, 영업 실적이 약하다는 신호일 수도 있습니다. 부호보다 원인이 더 중요합니다.
- CapEx가 D&A보다 큰 경우: 기존 자산이 회계상 소모되는 비용보다 더 많이 투자하고 있다는 뜻입니다. 이는 사업 확장을 의미하며 단기적으로 UFCF를 낮춥니다. CapEx가 지속적으로 D&A보다 작다면 자산 기반이 줄어들고 있거나 유지보수가 부족할 수 있습니다.
DCF에서의 활용: 할인현금흐름(DCF) 가치평가에서 각 예측 연도의 UFCF는 가중평균자본비용(WACC)으로 할인합니다. 영구성장률 방식이나 청산 배수 방식에서 산출한 잔존가치(terminal value)도 할인합니다. 이들의 합계가 기업가치(EV)가 됩니다.
UFCF와 레버리지 잉여현금흐름 비교: UFCF(FCFF)는 재무활동을 제외하므로 자본구조와 무관하며 WACC로 할인합니다. 레버리지 잉여현금흐름(FCFE)은 이자와 순부채 상환 후 지분 보유자에게 남는 현금이며, 자기자본비용으로 할인합니다.
순이익과의 차이: UFCF는 순이익과 다릅니다. EBIT에서 출발하므로 이자를 제외하고, D&A 같은 비현금 비용은 다시 더하며, 회계상 이익에는 반영되지 않는 CapEx와 운전자본 투자는 차감합니다. 기업은 이익을 보고하면서도 UFCF가 음수일 수 있습니다. 이 내용은 일반적인 교육용 정보이며 투자 자문이 아닙니다.
핵심 용어와 정의
- EBIT(이자·세금 차감 전 이익): 영업이익으로, D&A를 포함한 영업비용을 매출에서 뺀 값이며 이자비용과 법인세 차감 전 금액입니다.
- NOPAT(세후 영업이익): \(\text{EBIT}(1-t)\)로, 기업에 부채가 없다고 가정했을 때의 세후 영업이익입니다.
- D&A(감가상각비 및 무형자산상각비): 유형 및 무형자산의 원가를 내용연수에 걸쳐 나누어 배분하는 비현금 비용입니다. 현금을 사용하지 않고 EBIT를 줄이므로 다시 더합니다.
- CapEx(설비투자비): 장비, 부동산, 소프트웨어 등 장기 자산을 취득하거나 개선하는 데 쓰는 현금입니다.
- 순운전자본(NWC): 영업용 유동자산(매출채권, 재고자산 등)에서 영업용 유동부채(매입채무 등)를 뺀 값이며, 보통 현금과 부채는 제외합니다.
- ΔNWC(순운전자본 변동): 이번 기간의 NWC에서 지난 기간의 NWC를 뺀 값입니다. 증가는 현금 유출이며 UFCF를 줄입니다. 감소(음의 ΔNWC)는 현금을 방출하며 UFCF를 늘립니다.
- 실효세율 대 한계세율: 실효세율은 총 세금을 세전이익으로 나눈 비율입니다. 한계세율은 추가로 얻는 소득 한 단위에 적용되는 세율입니다. 예측에서는 보통 실효세율이나 정규화된 법정세율을 사용합니다. 계산기는 세율을 백분율로 입력받습니다.
- WACC(가중평균자본비용): 기업 부채와 자기자본의 요구수익률을 자본구조 내 비중으로 가중평균한 값입니다. UFCF의 일반적인 할인율입니다.
- FCFF / UFCF: 기업잉여현금흐름 또는 무레버리지 잉여현금흐름입니다. 금융비용을 지급하기 전 모든 자본 제공자에게 돌아갈 수 있는 현금흐름입니다.
UFCF 시나리오 비교
모든 시나리오는 동일한 EBIT 500,000에서 시작합니다(통화 단위는 임의임). 명시된 입력값만 변경됩니다.
| 시나리오 | EBIT | 세율 | D&A | CapEx | ΔNWC | 계산 | UFCF |
|---|---|---|---|---|---|---|---|
| 기본 사례 | 500,000 | 21% | 80,000 | 120,000 | 30,000 | 395,000 + 80,000 − 120,000 − 30,000 | 325,000 |
| 높은 CapEx | 500,000 | 21% | 80,000 | 250,000 | 30,000 | 395,000 + 80,000 − 250,000 − 30,000 | 195,000 |
| 운전자본 회수 | 500,000 | 21% | 80,000 | 120,000 | −30,000 | 395,000 + 80,000 − 120,000 + 30,000 | 385,000 |
| 높은 세율 | 500,000 | 30% | 80,000 | 120,000 | 30,000 | 350,000 + 80,000 − 120,000 − 30,000 | 280,000 |
기본 사례의 NOPAT: \(500{,}000 \times (1 - 0.21) = 395{,}000\). 세율 30%에서 NOPAT은 \(500{,}000 \times (1 - 0.30) = 350{,}000\)입니다. 여기서 21% 세율은 예시용 수치이며(미국 연방 법정 법인세율과 일치합니다), 본인의 관할 지역과 상황에 맞는 세율을 사용하세요.
핵심 정리: CapEx를 130,000 늘리면 UFCF가 정확히 130,000 감소합니다. 운전자본 30,000을 회수하면 ΔNWC가 +30,000에서 −30,000으로 바뀌어 UFCF가 60,000 증가합니다. 세율이 높아지면 NOPAT이 줄고, 따라서 UFCF도 줄어듭니다.
자주 묻는 질문
왜 "무차입(unlevered)"인가요? 이자비용과 부채 상환을 제외하므로, 이 수치는 기업이 어떻게 자금을 조달하는지와 무관하게 산출됩니다.
운전자본이 감소하면 어떻게 하나요? 음수 값을 입력하세요. 운전자본이 줄어들면 현금이 풀려 UFCF가 늘어납니다.
한계세율과 실효세율 중 무엇을 써야 하나요? 대부분의 분석가는 기업의 실효세율 또는 한계세율을 사용합니다. 향후 예상되는 세금을 가장 잘 반영하는 세율을 선택하세요.