Что такое свободный денежный поток без учёта долга?
Свободный денежный поток без учёта долга (Unlevered Free Cash Flow, UFCF), который также называют свободным денежным потоком фирмы (Free Cash Flow to the Firm, FCFF), — это деньги, которые бизнес генерирует от операционной деятельности до любых выплат, связанных с долгом. Поскольку этот показатель не учитывает проценты и структуру капитала, UFCF отражает денежные средства, доступные всем поставщикам капитала — как кредиторам, так и акционерам. Именно этот денежный поток чаще всего дисконтируют при оценке методом дисконтированных денежных потоков (DCF) с использованием средневзвешенной стоимости капитала (WACC).
Как пользоваться калькулятором
Введите пять значений из финансовой отчётности компании: EBIT (операционную прибыль), эффективную ставку налога в процентах, амортизацию (Depreciation & Amortization), капитальные затраты (CapEx) и изменение чистого оборотного капитала. Калькулятор рассчитает UFCF, а также сумму налога и NOPAT. Используйте одинаковые денежные единицы (например, всё в тысячах или в миллионах).
Разбираем формулу
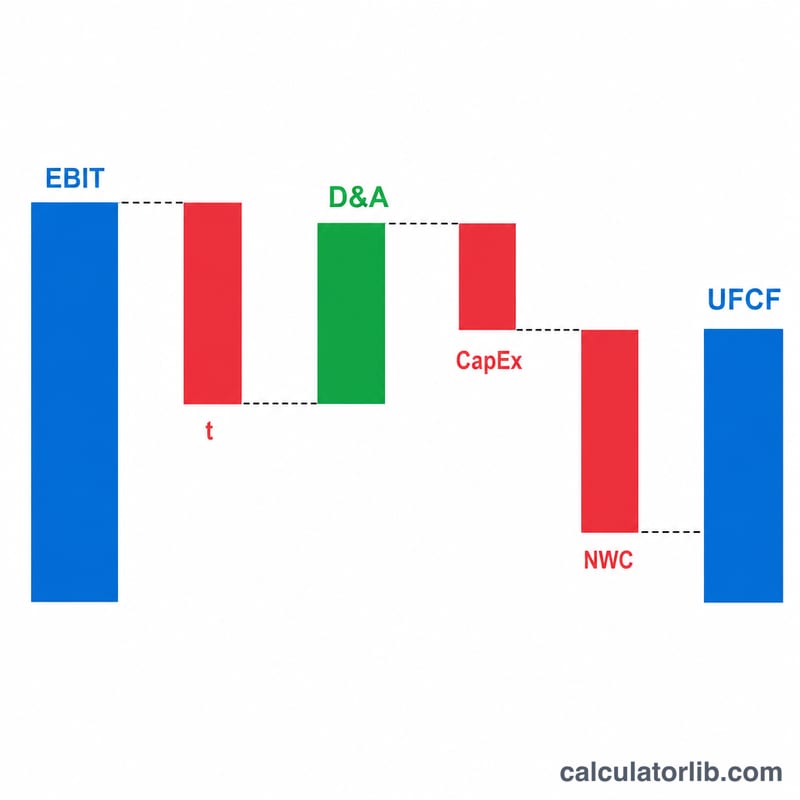
$$\text{UFCF} = \text{EBIT}\left(1 - \frac{\text{Tax Rate}}{100}\right) + \text{D\&A} - \text{CapEx} - \text{ΔNWC}$$ Сначала мы облагаем EBIT налогом и получаем NOPAT. Затем прибавляем амортизацию, так как это неденежный расход. Вычитаем CapEx, потому что это реальный отток денег на долгосрочные активы, и вычитаем прирост оборотного капитала, ведь средства, замороженные в дебиторской задолженности и запасах, недоступны инвесторам.
Пример расчёта
Предположим, EBIT равен 500 000, ставка налога — 21%, амортизация — 80 000, CapEx — 120 000, а изменение оборотного капитала — 30 000. \(\text{NOPAT} = 500\,000 \times (1 - 0{,}21) = 395\,000\). Тогда $$\text{UFCF} = 395\,000 + 80\,000 - 120\,000 - 30\,000 = \mathbf{325\,000}.$$
Частые вопросы
Почему «без учёта долга»? Потому что процентные расходы и погашение долга исключены, и показатель не зависит от того, как именно профинансирована компания.
Что делать, если оборотный капитал снижается? Введите отрицательное значение — сокращение оборотного капитала высвобождает деньги и увеличивает UFCF.
Какую ставку использовать — предельную или эффективную? Большинство аналитиков берут эффективную или предельную ставку налога компании; выбирайте ту, которая лучше всего отражает ожидаемые налоги в будущем.
Интерпретация результата свободного денежного потока для фирмы (UFCF)
Свободный денежный поток для фирмы (UFCF, также называемый FCFF, свободный денежный поток фирмы) оценивает денежные средства, которые бизнес генерирует от операций после налогов и реинвестиций, но до каких-либо выплат кредиторам. Он рассчитывается по формуле \(\text{UFCF} = \text{EBIT}(1-t) + \text{D\&A} - \text{CapEx} - \Delta\text{NWC}\).
- Положительный UFCF: основная деятельность генерирует больше денежных средств, чем необходимо для поддержания и роста базы активов. Эти средства доступны всем источникам капитала: и держателям долга, и держателям капитала.
- Отрицательный UFCF: операционная деятельность и реинвестиции потребляют больше денежных средств, чем генерируют. Это характерно для компаний на стадии роста, которые активно тратят на CapEx или оборотный капитал, но может также отражать слабые операционные результаты. Причина важнее знака.
- CapEx выше D&A: компания инвестирует больше, чем бухгалтерская стоимость износа и амортизации её существующих активов. Это указывает на расширение и снижает UFCF в краткосрочной перспективе. Постоянно более низкий CapEx по сравнению с D&A может означать, что база активов сокращается или недостаточно обслуживается.
Использование в DCF: в оценке методом дисконтирования денежных потоков прогнозируемые значения UFCF за каждый прогнозный год дисконтируются по средневзвешенной стоимости капитала (WACC). Терминальная стоимость, обычно рассчитываемая методом постоянного роста или мультипликатора выхода, также дисконтируется. Сумма даёт стоимость предприятия (enterprise value).
UFCF и levered FCF: UFCF (FCFF) не учитывает финансирование, поэтому не зависит от структуры капитала и дисконтируется по WACC. Levered free cash flow (FCFE) — это денежные средства, остающиеся акционерам после выплаты процентов и погашения чистого долга; он дисконтируется по стоимости собственного капитала.
Не чистая прибыль: UFCF отличается от чистой прибыли. Он начинается с EBIT, поэтому не включает проценты. Он добавляет обратно неденежные расходы, такие как D&A, и вычитает CapEx и инвестиции в оборотный капитал, которые бухгалтерская прибыль не учитывает. Компания может показывать прибыль и при этом иметь отрицательный UFCF. Это общая образовательная информация, а не инвестиционная рекомендация.
Ключевые термины и определения
- EBIT (прибыль до уплаты процентов и налогов): операционная прибыль, то есть выручка за вычетом операционных расходов, включая D&A, до процентных расходов и налога на прибыль.
- NOPAT (операционная прибыль после налогообложения): \(\text{EBIT}(1-t)\), операционная прибыль после налогов так, как если бы у компании не было долга.
- D&A (амортизация и износ): неденежные расходы, которые распределяют стоимость материальных и нематериальных активов на срок их полезного использования. Их добавляют обратно, поскольку они уменьшают EBIT без использования денежных средств.
- CapEx (капитальные затраты): денежные средства, потраченные на приобретение или modernизацию долгосрочных активов, таких как оборудование, недвижимость или программное обеспечение.
- Чистый оборотный капитал (NWC): операционные текущие активы (например, дебиторская задолженность и запасы) за вычетом операционных текущих обязательств (например, кредиторской задолженности), обычно без учёта денежных средств и долга.
- ΔNWC (изменение чистого оборотного капитала): NWC за текущий период минус NWC за предыдущий период. Рост означает отток денежных средств и снижает UFCF. Снижение (отрицательный ΔNWC) высвобождает денежные средства и повышает UFCF.
- Эффективная и предельная ставка налога: эффективная ставка — это общая сумма налогов, делённая на доход до налогообложения. Предельная ставка — это ставка на следующую единицу дохода. В прогнозах часто используют эффективную ставку или нормализованную законодательную ставку. Калькулятор принимает ставку в процентах.
- WACC (средневзвешенная стоимость капитала): совокупная требуемая доходность долга и собственного капитала фирмы, взвешенная по их доле в структуре капитала. Это обычная ставка дисконтирования для UFCF.
- FCFF / UFCF: свободный денежный поток для фирмы, или неэффективный по финансированию свободный денежный поток. Это денежный поток, доступный всем источникам капитала до расходов на финансирование.
Сравнение сценариев UFCF
Все сценарии исходят из одинакового EBIT в размере 500 000 (денежные единицы условны). Меняются только указанные входные данные.
| Сценарий | EBIT | Ставка налога | D&A | CapEx | ΔNWC | Расчёт | UFCF |
|---|---|---|---|---|---|---|---|
| Базовый случай | 500 000 | 21% | 80 000 | 120 000 | 30 000 | 395 000 + 80 000 − 120 000 − 30 000 | 325 000 |
| Более высокий CapEx | 500 000 | 21% | 80 000 | 250 000 | 30 000 | 395 000 + 80 000 − 250 000 − 30 000 | 195 000 |
| Высвобождение оборотного капитала | 500 000 | 21% | 80 000 | 120 000 | −30 000 | 395 000 + 80 000 − 120 000 + 30 000 | 385 000 |
| Более высокая ставка налога | 500 000 | 30% | 80 000 | 120 000 | 30 000 | 350 000 + 80 000 − 120 000 − 30 000 | 280 000 |
NOPAT базового случая: \(500{,}000 \times (1 - 0.21) = 395{,}000\). При ставке налога 30% NOPAT составляет \(500{,}000 \times (1 - 0.30) = 350{,}000\). Ставка 21% используется здесь как иллюстративная (она соответствует федеральной законодательной ставке корпоративного налога США); используйте ставку, которая применяется в вашей юрисдикции и в вашей ситуации.
Выводы: увеличение CapEx на 130 000 снижает UFCF ровно на 130 000. Высвобождение 30 000 оборотного капитала меняет ΔNWC с +30 000 на −30 000, что повышает UFCF на 60 000. Более высокая ставка налога уменьшает NOPAT и, следовательно, UFCF.